Saltar al contenido principal

Asset Allocation Update: la plata gana impulso mientras el dólar pierde fuerza

Las inter­venciones del Departa­mento del Tesoro de EE. UU. en los mercados de bonos y divisas han inquietado a los inversores y generado volatilidad en los mercados de renta fija. El dólar sigue bajo presión, mientras que los metales preciosos, y especial­mente la plata, ganan impulso. Al mismo tiempo, los elevados rendi­mientos reales de los bonos soberanos a nivel global y el sólido creci­miento de los bene­ficios empresariales continúan ofreciendo oportuni­dades atractivas en renta variable. Mantenemos sin cambios nuestra orientación estratégica, aunque hemos realizado algunos ajustes tácticos en las carteras.

Autor: Roger Rüegg, responsable de Multi Asset Solutions, Swisscanto/Zürcher Kantonalbank

La bandera estadounidense sigue ondeando, pero la primacía del dólar se resquebraja.

¿Qué ajustes hemos realizado en las carteras?

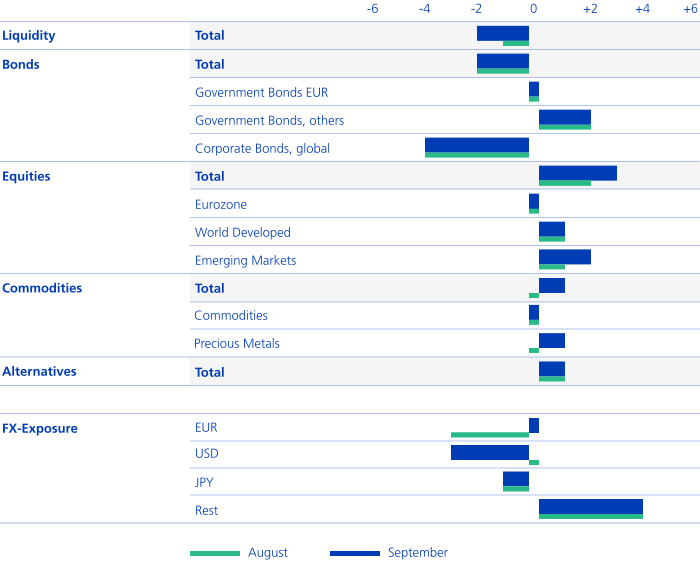
Los metales preciosos subieron con fuerza en agosto y superaron importantes niveles de resistencia (oro > 4.500 USD). Ahora también repuntan los flujos hacia los ETF. Estamos aumentando la posición en plata, ya que vemos aquí aún más potencial que en el oro.

Debido a las intervenciones del Departamento del Tesoro de EE. UU., la desdolarización ha retomado impulso tras una pausa de aproximadamente un año. Por ello reducimos la cuota de dólares estadounidenses en los portafolios.

Las acciones de los mercados emergentes corrigieron con fuerza en julio y se han abaratado claramente (PER de 10). El crecimiento de los beneficios sigue siendo muy sólido (70% para 2026). Especialmente en los “high flyers” de Corea y Taiwán se ha producido cierta toma de beneficios. Aumentamos así nuestra sobreponderación.

Actualmente consideramos atractivos los sectores financiero, energético y de materias primas. Esto coincide con la composición del índice bursátil canadiense, por lo que adoptamos tácticamente una posición sobreponderada. La actual disputa comercial es menos relevante para estas acciones.

Seguimos con duration larga en el extranjero, pero actualmente consideramos Australia más atractiva que EE. UU. Allí los rendimientos se sitúan en torno al 5%, la deuda pública, con una ratio deuda/PIB del 50%, es baja y la economía se está debilitando.

Renta fija: las intervenciones del Departamento del Tesoro de EE. UU. generan nerviosismo 

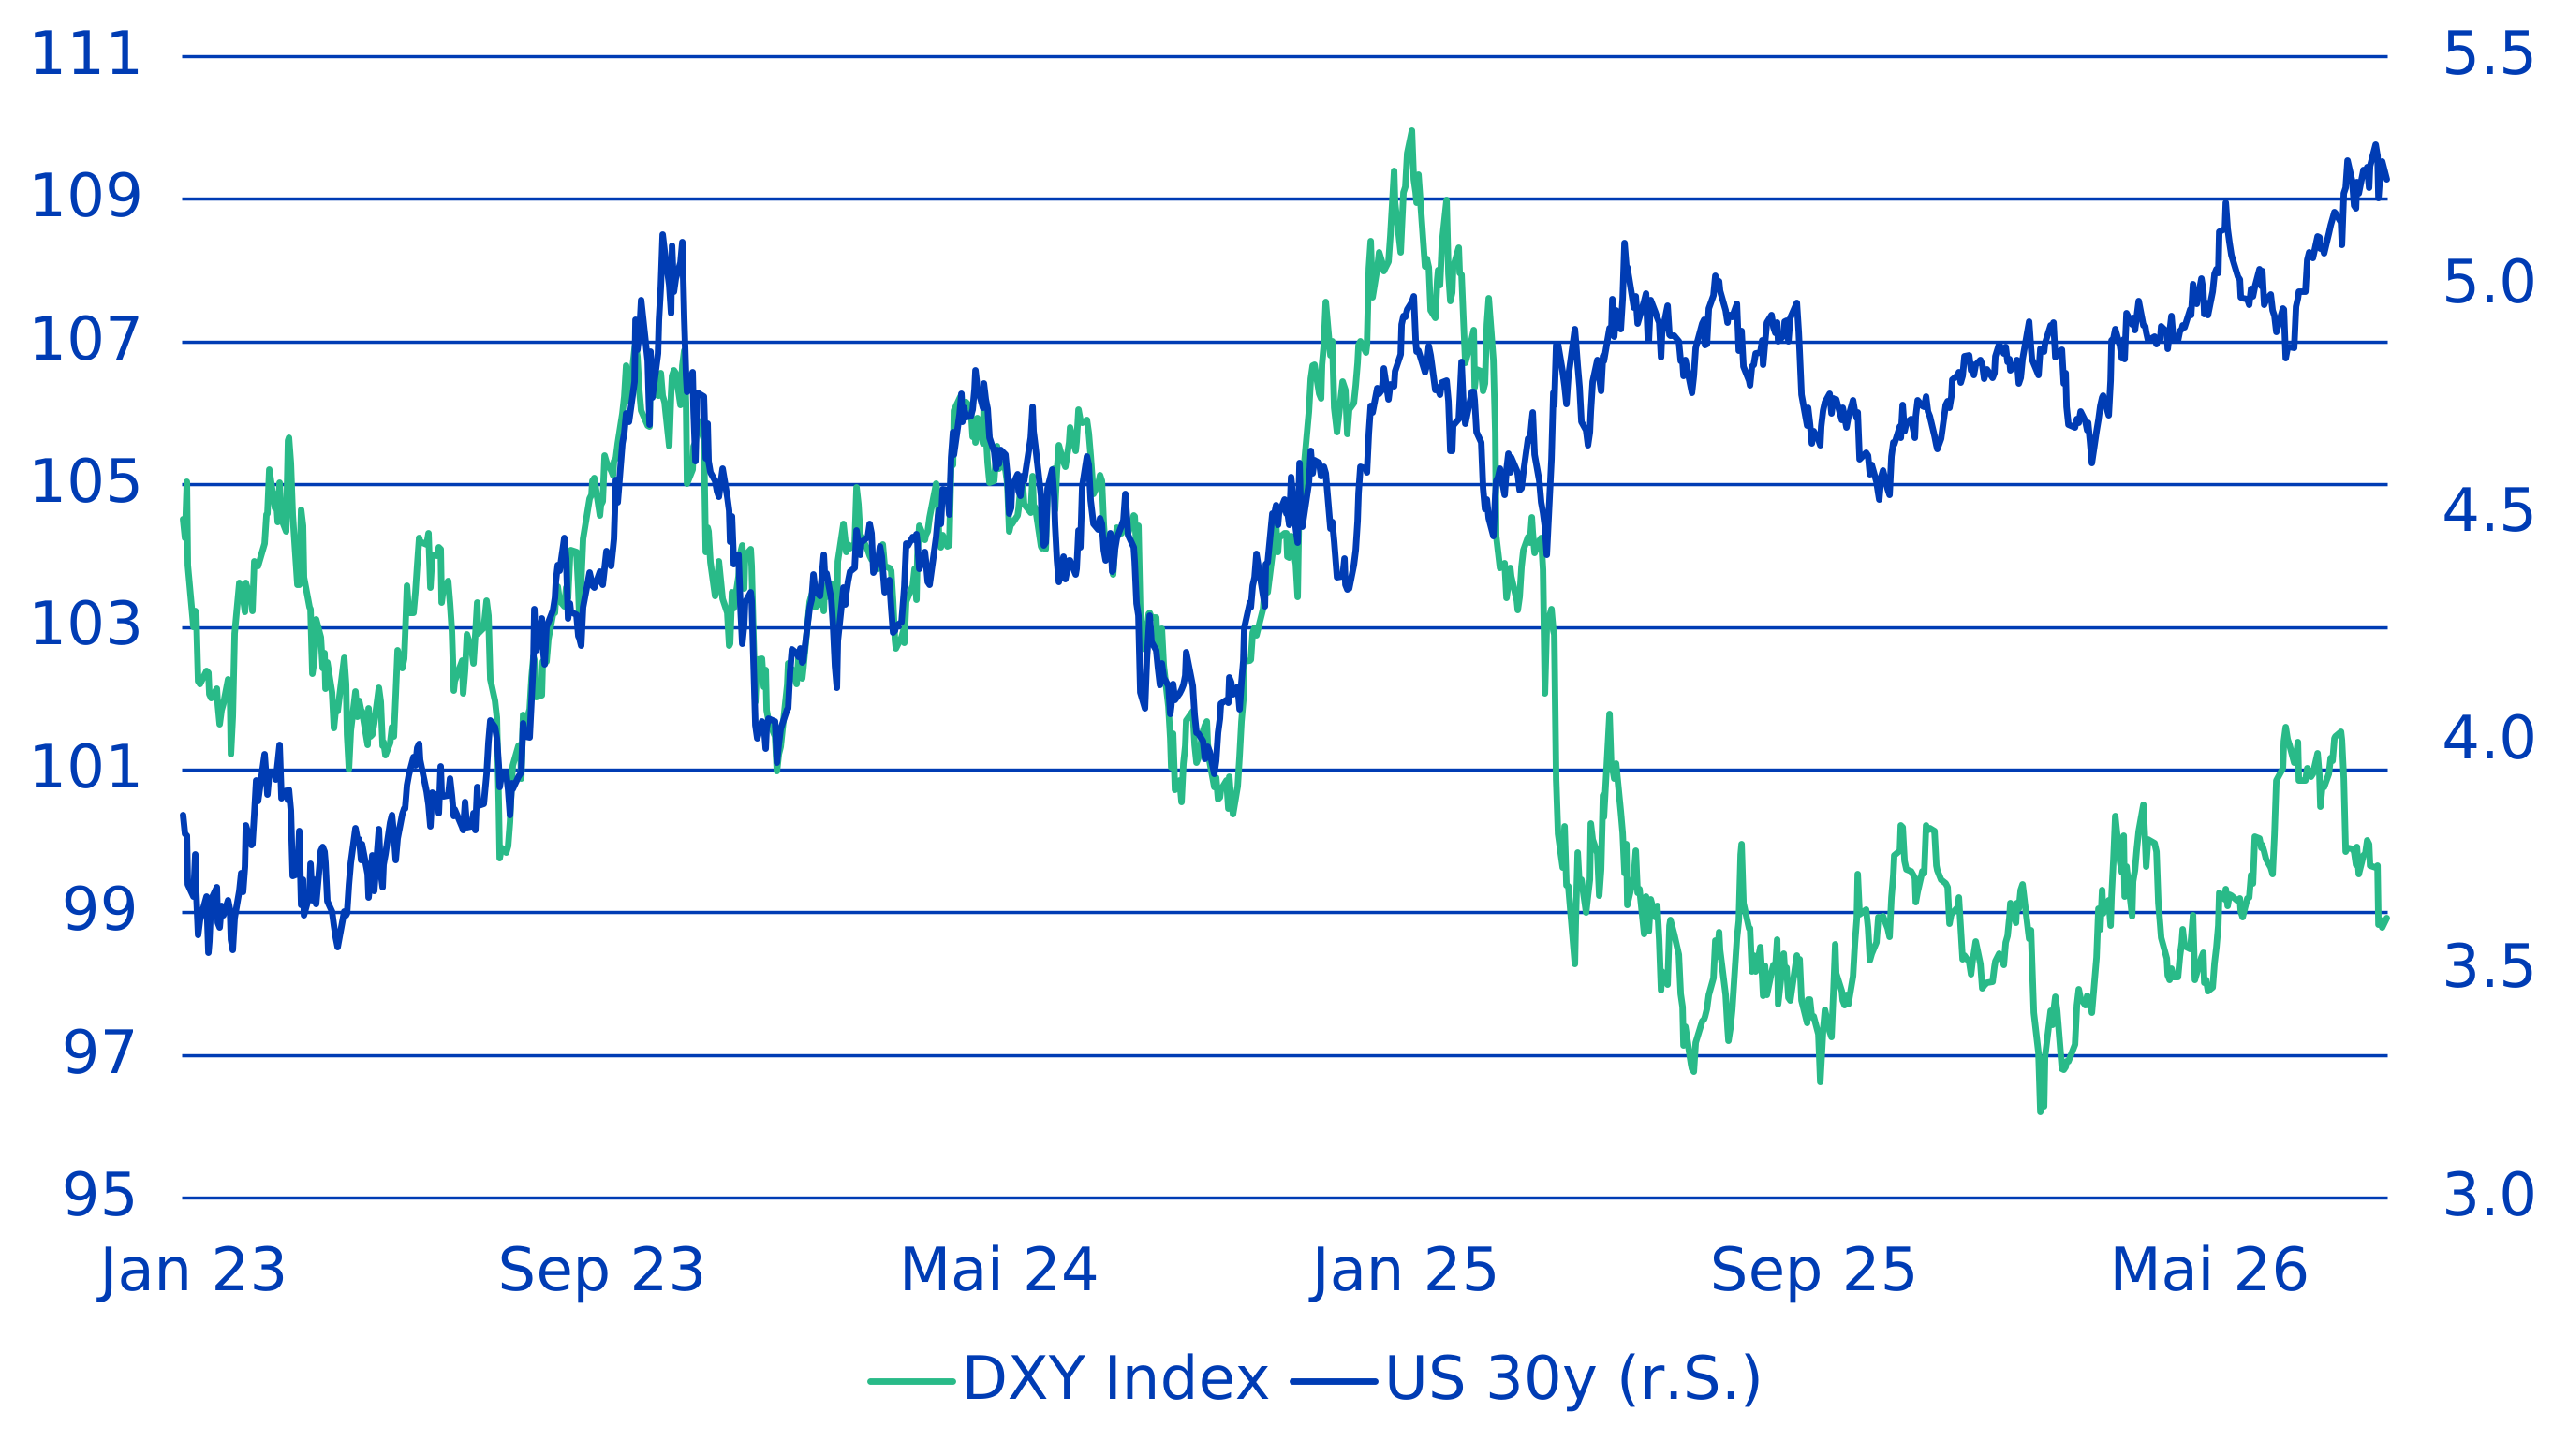
En agosto, el Departamento del Tesoro de EE. UU. mostró una actitud especialmente intervencionista. Primero apoyó al yen en colaboración con el Banco de Japón y, posteriormente, anunció un aumento de las recompras de bonos del Tesoro estadounidense a largo plazo. El objetivo era aplanar la curva de rendimientos y reducir la carga por intereses del Gobierno estadounidense.

Sin embargo, ambos efectos se disiparon rápidamente, lo que refleja un cierto grado de nerviosismo en los mercados. Como consecuencia, el dólar perdió alrededor de un 3 %, mientras que los tradicionales activos refugio, como los metales preciosos y las criptomonedas, registraron fuertes avances. Esto podría ser una señal de que los inversores están perdiendo confianza en el dólar o buscan protegerse frente a una posible depreciación.

No atribuimos el fuerte aumento de los rendimientos de los bonos del Tesoro estadounidense principalmente a los temores relacionados con la inflación o el endeudamiento, ya que las expectativas de inflación continúan ancladas. Además, los rendimientos también han aumentado de forma significativa en países con niveles de endeudamiento más reducidos. Por tanto, consideramos que se trata más bien de un fenómeno global relacionado con los tipos de interés que de un problema específico de EE. UU.

Dado que la rentabilidad del bono del Tesoro estadounidense a 30 años ha superado niveles técnicos relevantes, reducimos el riesgo en este segmento y desplazamos nuestra atención hacia Australia. En términos generales, seguimos considerando atractivos los bonos soberanos ante los actuales y elevados rendimientos reales, por lo que mantenemos nuestra posición sobreponderada.

Gráfico 1: los rendimientos de EE. UU. rompen al alza, el dólar se debilita 

Fuente: Bloomberg, Zürcher Kantonalbank

Renta variable: acciones mineras al alza  

El repunte de las acciones tecnológicas que esperábamos se materializó en agosto y probablemente continúe durante septiembre. Por ello, mantenemos nuestra sobreponderación en valores tecnológicos y volvemos a aumentar nuestra exposición a los mercados emergentes.

Además del sector tecnológico, consideramos atractivos los bancos y las compañías mineras, especialmente en Canadá. En consecuencia, incrementamos nuestra exposición al mercado canadiense en detrimento de las compañías de pequeña capitalización.

Las acciones suizas siguen presentando valoraciones elevadas y un perfil defensivo, por lo que mantenemos nuestra posición infraponderada. En renta variable europea mantenemos una posición neutral. Aunque la coyuntura comienza a ganar impulso, la fortaleza del euro probablemente ejercerá presión sobre la evolución de los beneficios empresariales. Por otro lado, los bancos europeos, tras una espectacular revalorización de más del 200 % en los últimos tres años, parecen haber alcanzado niveles de valoración exigentes.

Inversiones alternativas y divisas: la desdolarización vuelve a ganar impulso  

Pasamos a una posición sobreponderada en metales preciosos, donde seguimos viendo un mayor potencial en la plata que en el oro.

El proceso de desdolarización parece estar ganando nuevamente impulso y, por este motivo, reducimos nuestra exposición al dólar estadounidense, al tiempo que aumentamos la exposición al dólar australiano y al euro.

Nuestra asignación táctica de activos en euros en septiembre de 2026


Ponderación relativa frente a la asignación estratégica de activos (SAA) en euros, en porcentaje, en agosto y septiembre de 2026 (Fuente: Zürcher Kantonalbank, Gestión de activos)

Información legal

“BLOOMBERG®” and the Bloomberg indices listed herein (the “Indices”) are service marks of Bloomberg Finance L.P. and its affiliates, including Bloomberg Index Services Limited (“BISL”), the administrator of the Indices (collectively, “Bloomberg”) and have been licensed for use for certain purposes by the distributor hereof (the “Licensee”). Bloomberg is not affiliated with Licensee, and Bloomberg does not approve, endorse, review, or recommend the financial products named herein (the “Products”). Bloomberg does not guarantee the timeliness, accuracy, or completeness of any data or information relating to the Products.

La información de inversión proporcionada aquí tiene fines de marketing y está destinada únicamente para uso informativo y promocional.

Este documento solo tiene fines publicitarios e informativos y no está dirigido a personas cuya nacionalidad o lugar de residencia prohíban el acceso a dicha información según la legislación aplicable. Salvo que se indique lo contrario, la información se refiere a los esquemas de inversión colectiva bajo la ley de Luxemburgo gestionados por Swisscanto Asset Management International S.A. (en adelante, "Fondos Swisscanto"). Los productos descritos son organismos de inversión colectiva en valores mobiliarios (UCITS) en el sentido de la Directiva 2009/65/CE de la UE, que se rigen por la ley de Luxemburgo y están sujetos a la supervisión de la autoridad supervisora de Luxemburgo (CSSF).

Este documento no constituye una solicitud o invitación para suscribir o hacer una oferta para comprar valores, ni forma la base de ningún contrato u obligación de ningún tipo. La única base vinculante para la adquisición de Fondos Swisscanto son los respectivos documentos legales publicados (reglamentos de gestión, prospectos de venta y documentos de información clave (PRIIP KID), así como informes financieros), que se pueden obtener de forma gratuita en products.swisscanto.com/. La información sobre los aspectos relevantes de sostenibilidad de acuerdo con el Reglamento (UE) 2019/2088, así como la estrategia de Swisscanto para la promoción de la sostenibilidad y la consecución de objetivos de sostenibilidad en el proceso de inversión del fondo, están disponibles en el mismo sitio web.

La distribución del fondo puede suspenderse en cualquier momento. Los inversores serán informados sobre la desinscripción en el momento oportuno.

La inversión implica riesgos, en particular aquellos de fluctuaciones en el valor y los rendimientos. Las inversiones en monedas extranjeras están sujetas a fluctuaciones en los tipos de cambio. El rendimiento pasado no es ni un indicador ni una garantía de éxito futuro. Los riesgos se describen en el prospecto de venta y en el PRIIP KID.

La información contenida en este documento ha sido compilada con el mayor cuidado. A pesar de los procedimientos profesionales, no se puede garantizar la exactitud, integridad y actualidad de la información. Se rechaza cualquier responsabilidad por inversiones basadas en este documento.

Las opiniones y evaluaciones contenidas en este documento sobre valores y/o emisores no han sido preparadas de acuerdo con las regulaciones que rigen la independencia de los analistas financieros y, por lo tanto, constituyen comunicaciones de marketing (y no análisis financieros independientes). En particular, los empleados responsables de dichas opiniones y evaluaciones no están necesariamente sujetos a restricciones para negociar los valores relevantes y pueden, en principio, realizar sus propias transacciones en estos valores.

El documento no exime al destinatario de su propio juicio. En particular, se recomienda al destinatario que verifique la información para su compatibilidad con sus circunstancias personales, así como para las consecuencias legales, fiscales y otras, si es necesario, con la ayuda de un asesor. El prospecto y el PRIIP KID deberian leerse antes de tomar cualquier decisión de inversión final.

Un resumen de los derechos de los inversores está disponible en swisscanto.com/int/en/legal/summary-of-investor-rights.html.

Los productos descritos en este documento no están disponibles para personas de EE. UU. bajo las regulaciones pertinentes (en particular, la Regulación S bajo la Ley de Valores de EE. UU. de 1933). Datos a fecha (salvo que se indique lo contrario): 03.2026

© Swisscanto Asset Management International S.A. Todos los derechos reservados.