Saltar al contenido principal

Asset Allocation Update: los bonos soberanos como guarda­espaldas

La rotación sectorial de octubre, de valores cíclicos a defen­sivos, fue una anomalía estadística y penalizó nuestro posiciona­miento. Sin embargo, apenas hay razones funda­mentales que la justifiquen: las compañías tecnológicas están registrando un fuerte crecimiento de bene­ficios y el uso de la IA sigue aumentando. Aun así, los mercados de capitales exigen primas de riesgo más elevadas debido a las enormes necesidades de finan­ciación. Aunque esperamos un movi­miento de signo contrario tras las elecciones de mitad de mandato en EE. UU., reducimos ligera­mente nuestra elevada exposición a la cadena de suministro de la IA ante el aumento de la incerti­dumbre y recurrimos a bonos soberanos globales ex EUR como cobertura.

Roger Rüegg, Head of Multi-Asset Solutions, ZKB/Swisscanto

Un guardaespaldas en la cartera: los bonos soberanos como escudo protector (imagen: iStock.com.)

¿Qué ajustes hemos realizado en las carteras? Activo Ajuste Fundamento

La rentabilidad de la deuda pública estadounidense ha vuelto a situarse por debajo del 5% pese al encarecimiento del petróleo y a la solidez de los datos económicos. Los bonos vuelven a ejercer de activo refugio. Dadas sus atractivas rentabilidades reales, aumentamos nuestra sobreponderación en esta clase de activo.

La renta variable sigue siendo atractiva en términos fundamentales, pero los vientos en contra se intensifican ligeramente. La reacción del mercado a los resultados empresariales fue decepcionante, por lo que recortamos ligeramente nuestra sobreponderación.

Bonos: por fin, de nuevo el refugio deseado

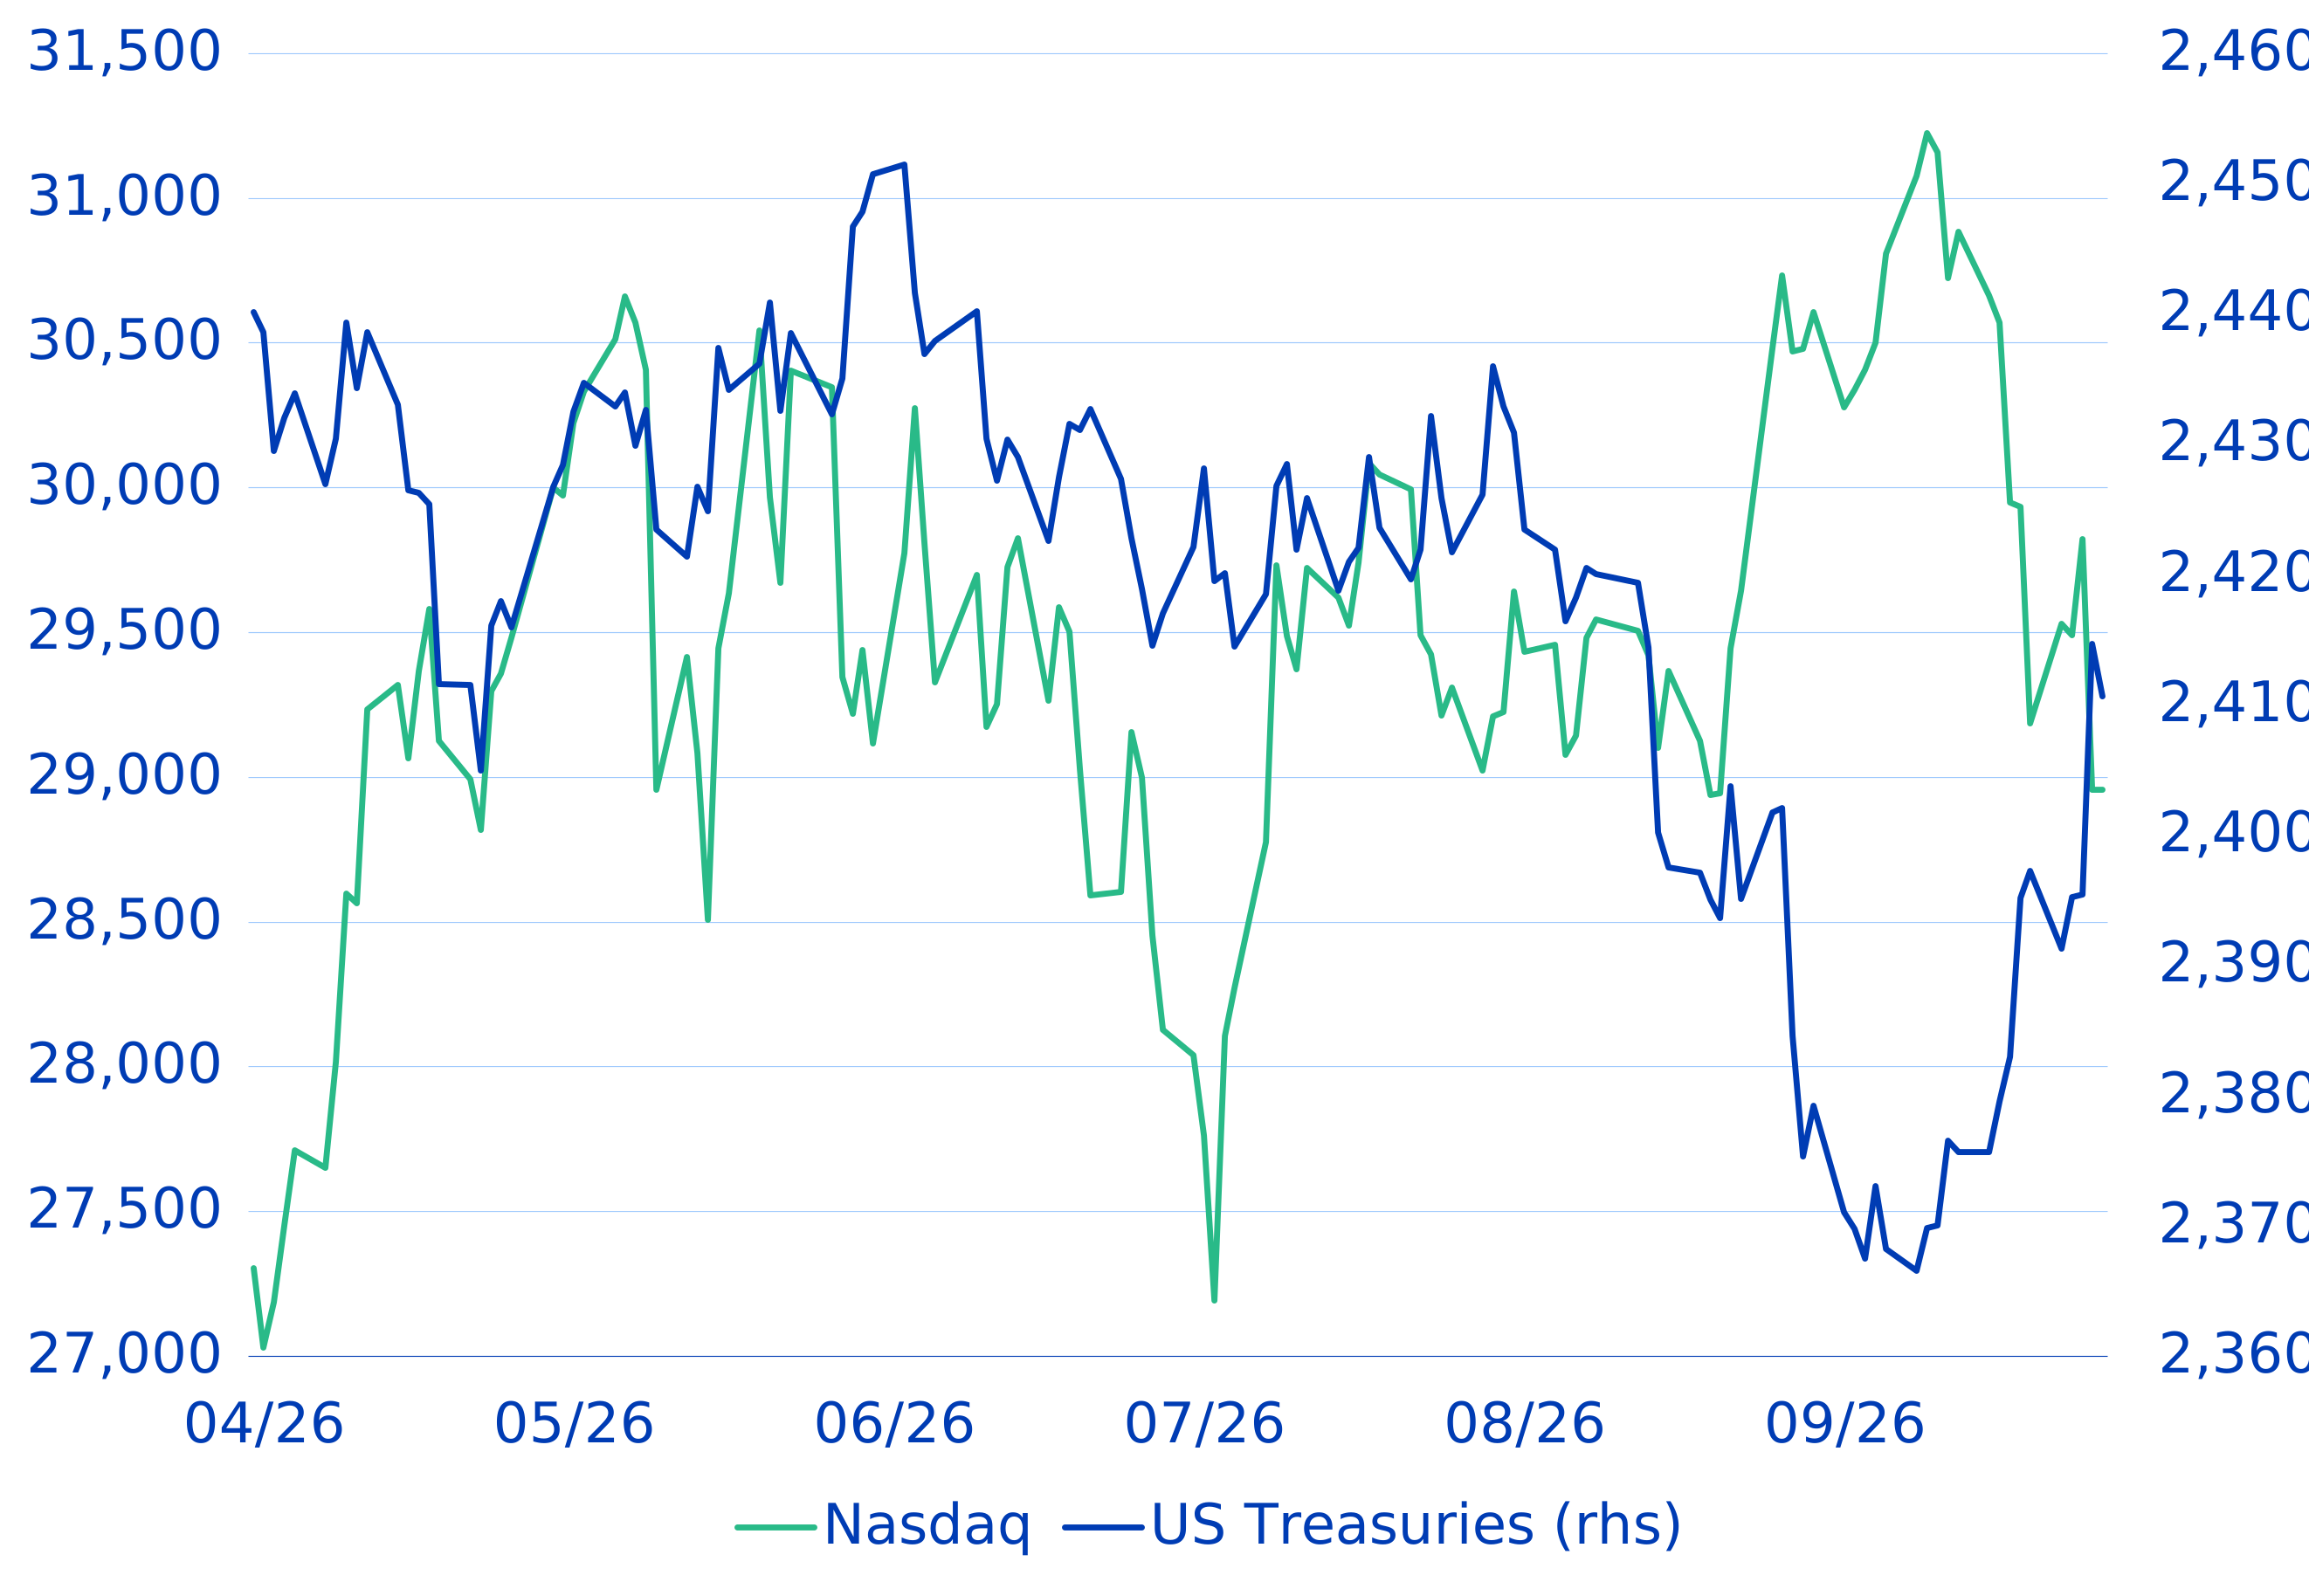
En octubre se materializó el escenario que contemplábamos para la deuda pública. Desde hace tiempo consideramos que la preocupación por el endeudamiento público y la inflación es exagerada y que los bonos soberanos resultan atractivos a estos niveles de rentabilidad. En octubre, la rentabilidad del bono estadounidense a 10 años volvió a caer por debajo del 5%, pese a una nueva subida del precio del petróleo, a unos datos de inflación más altos y a la solidez de los indicadores económicos. Como resultado, nuestra posición táctica en deuda pública estadounidense de larga duración generó una rentabilidad del 6%. Por ello, volvemos a aumentar la duración en EE. UU., también como protección frente a posibles nuevas caídas en las cotizaciones de las tecnológicas. No obstante, mantenemos la infraponderación en bonos denominados en euros debido a la inestabilidad política.

Gráfico: Los bonos soberanos estadounidenses como cobertura frente a los temores sobre la IA

Fuente: Bloomberg, Zürcher Kantonalbank

Renta variable: la rotación sectorial no se mantendrá

Como ya ocurrió en julio, en octubre asistimos a una marcada rotación sectorial. Los valores ligados a la IA sufrieron una fuerte penalización y muchos inversores se decantaron por sectores defensivos. El mercado en su conjunto se mantuvo sorprendentemente firme, pero bajo la superficie las diferencias fueron significativas: tecnología, -7%; energía, +10%; consumo básico, +8%. Ahora esperamos un movimiento de signo contrario, en particular en la renta variable emergente, muy castigada. Estos mercados cotizan ya a niveles muy baratos, con un PER inferior a 9, y en términos fundamentales son mucho más atractivos que, por ejemplo, la renta variable europea. En contrapartida, reducimos nuestra sobreponderación en renta variable global, ya que aumenta la presión derivada del endurecimiento de las condiciones financieras.

Inversiones alternativas: bonos catastróficos y oro

En inversiones alternativas, mantenemos nuestras posiciones en bonos catastróficos (cat bonds) y oro. El precio del oro se ha resentido, pero por ahora se ha sostenido en el nivel psicológicamente relevante de 4.000 dólares por onza. Los bonos catastróficos cierran de nuevo un año de inversión sólido, al no haberse producido grandes pérdidas por catástrofes naturales. Aunque sus expectativas de rentabilidad ya no son tan elevadas como en el pasado, siguen siendo un importante elemento de diversificación en la cartera.

Divisas: el euro sigue infraponderado

Mantenemos la infraponderación en el euro debido a la inestabilidad política y a unas expectativas de tipos de interés excesivamente altas. Seguimos sobreponderados en el dólar australiano y en divisas emergentes.

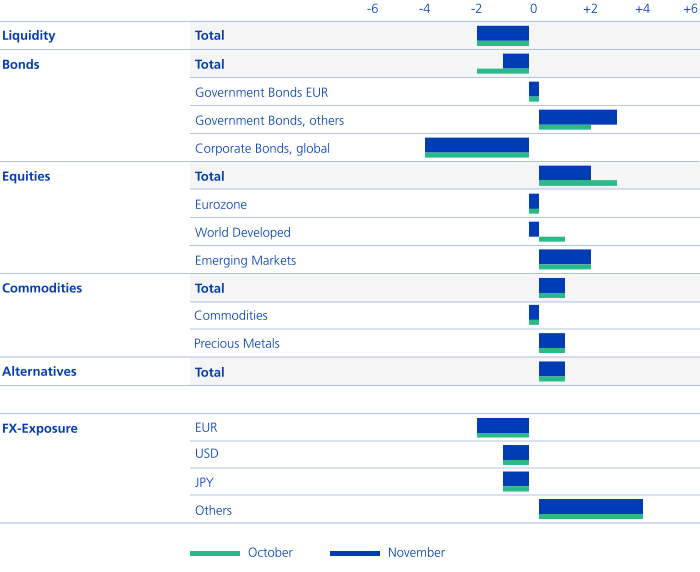
Nuestra asignación táctica de activos en euros en noviembre de 2026


Ponderación relativa frente a la asignación estratégica de activos (SAA) en euros, en porcentaje, en octubre y noviembre de 2026 (Fuente: Zürcher Kantonalbank, Gestión de activos)

Aviso legal

«BLOOMBERG®» y los índices de Bloomberg aquí mencionados (los «Índices») son marcas de servicio de Bloomberg Finance L.P. y sus filiales, incluida Bloomberg Index Services Limited («BISL»), administradora de los Índices (conjuntamente, «Bloomberg»), y su uso para determinados fines ha sido autorizado bajo licencia al distribuidor del presente documento (el «Licenciatario»). Bloomberg no está vinculada al Licenciatario y no aprueba, respalda, revisa ni recomienda los productos financieros aquí mencionados (los «Productos»). Bloomberg no garantiza la puntualidad, exactitud ni integridad de los datos o informaciones relativos a los Productos.

El presente documento tiene exclusivamente fines publicitarios e informativos y no está dirigido a personas cuya nacionalidad o lugar de residencia prohíba, conforme a la legislación aplicable, el acceso a dicha información. Salvo indicación en contrario, la información se refiere a las instituciones de inversión colectiva de derecho luxemburgués gestionadas por Swisscanto Asset Management International S.A. (en adelante, «Fondos Swisscanto»). Los productos descritos son organismos de inversión colectiva en valores mobiliarios (OICVM/UCITS) en el sentido de la Directiva 2009/65/CE, sujetos al derecho luxemburgués y a la supervisión de la autoridad supervisora de Luxemburgo (CSSF).

El presente documento no constituye una solicitud ni una invitación a suscribir o a formular una oferta de compra de valores, ni sirve de base a ningún contrato u obligación de ningún tipo. La única base vinculante para la adquisición de Fondos Swisscanto son los respectivos documentos legales publicados (reglamento de gestión, folletos de venta y documentos de datos fundamentales (PRIIP KID), así como los informes financieros), que pueden obtenerse gratuitamente en products.swisscanto.com. En el mismo sitio web está disponible la información sobre los aspectos relativos a la sostenibilidad conforme al Reglamento (UE) 2019/2088, así como sobre la estrategia de Swisscanto para la promoción de la sostenibilidad y la consecución de objetivos de sostenibilidad en el proceso de inversión de los fondos.

La comercialización del fondo puede suspenderse en cualquier momento. Los inversores serán informados oportunamente de la baja del registro.

La inversión conlleva riesgos, en particular de fluctuaciones del valor y de los rendimientos. Las inversiones en divisas extranjeras están sujetas a fluctuaciones de los tipos de cambio. Las rentabilidades pasadas no son indicativas ni garantía de resultados futuros. Los riesgos se describen en el folleto de venta y en el PRIIP KID.

La información contenida en el presente documento se ha elaborado con el máximo cuidado. A pesar de la aplicación de procedimientos profesionales, no puede garantizarse su exactitud, integridad ni actualidad. Se declina toda responsabilidad por inversiones realizadas sobre la base de este documento.

Las opiniones y valoraciones sobre valores y/o emisores contenidas en este documento no se han elaborado conforme a las normas que regulan la independencia de los analistas financieros y, por tanto, constituyen comunicaciones publicitarias (y no análisis financieros independientes). En particular, los empleados responsables de dichas opiniones y valoraciones no están necesariamente sujetos a restricciones para operar con los valores correspondientes y pueden, en principio, realizar operaciones por cuenta propia con dichos valores.

El presente documento no exime al destinatario de formarse su propio juicio. En particular, se recomienda al destinatario comprobar la compatibilidad de la información con sus circunstancias personales, así como sus consecuencias jurídicas, fiscales y de otra índole, si fuera necesario con la ayuda de un asesor. Antes de tomar cualquier decisión de inversión definitiva, deben leerse el folleto y el PRIIP KID.

Puede consultarse un resumen de los derechos de los inversores en swisscanto.com/int/en/legal/summary-of-investor-rights.html. 

Los productos descritos en este documento no están disponibles para personas estadounidenses (U.S. persons) conforme a la normativa aplicable (en particular, la Regulation S de la U.S. Securities Act de 1933). Datos a (salvo indicación en contrario): 03.2026

© Swisscanto Asset Management International S.A. Todos los derechos reservados.