Zum Hauptinhalt springen

Asset Allocation Update: Staatsanleihen als Bodyguard

Die Sektorrotation im Oktober von zyklisch zu defensiv war ein statistischer Ausreisser und belastete unsere Positionierungen. Fundamentale Gründe gibt es dafür kaum: Technologiefirmen liefern starkes Gewinnwachstum, und die KI-Nutzung nimmt zu. Dennoch fordern die Kapitalmärkte aufgrund des enormen Finanzierungsbedarfs höhere Risikoprämien. Wir erwarten zwar nach den US-Midterms eine Gegenbewegung, reduzieren angesichts der gestiegenen Unsicherheit unser hohes Exposure in der KI-Lieferkette aber leicht und setzen zur Absicherung auf globale Staatsanleihen.

Text: Roger Rüegg

Dr. Roger Rüegg zu den Anpassungen der Taktischen Asset Allocation für den Monat November.

Was haben wir in den Portfolios angepasst?

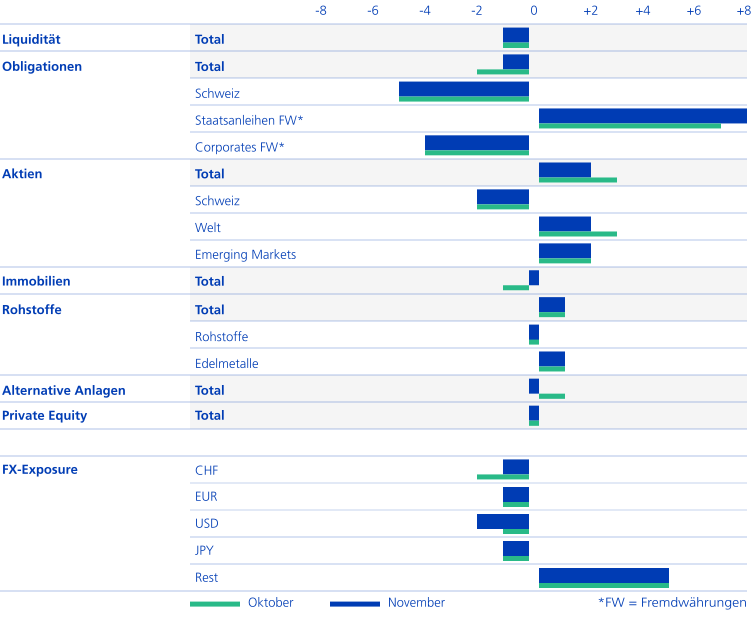
Die Rendite von US-Staatsanleihen ist trotz höheren Ölpreises und starker Wirtschaftsdaten wieder unter 5% gefallen. Obligationen dienen erneut als sicherer Hafen. Angesichts der ansehnlichen Realrenditen erhöhen wir unser Übergewicht in dieser Anlageklasse.

Mittelfristig erwarten wir zwar weiterhin einen schwächeren USD, kurzfristig könnte das positive Momentum aber aufgrund der wiederhergestellten Fed-Unabhängigkeit und der starken Wirtschaft anhalten.

Da wir Kursavancen bei Aktien und Obligationen erwarten, reduzieren wir die Alternativen Anlagen zur Finanzierung.

Der Schweizer Franken profitiert aktuell von den politischen Unruhen in Europa und hat sich wieder aufgewertet. Wir reduzieren unser Untergewicht.

Obligationen: Endlich wieder der gewünschte sichere Hafen

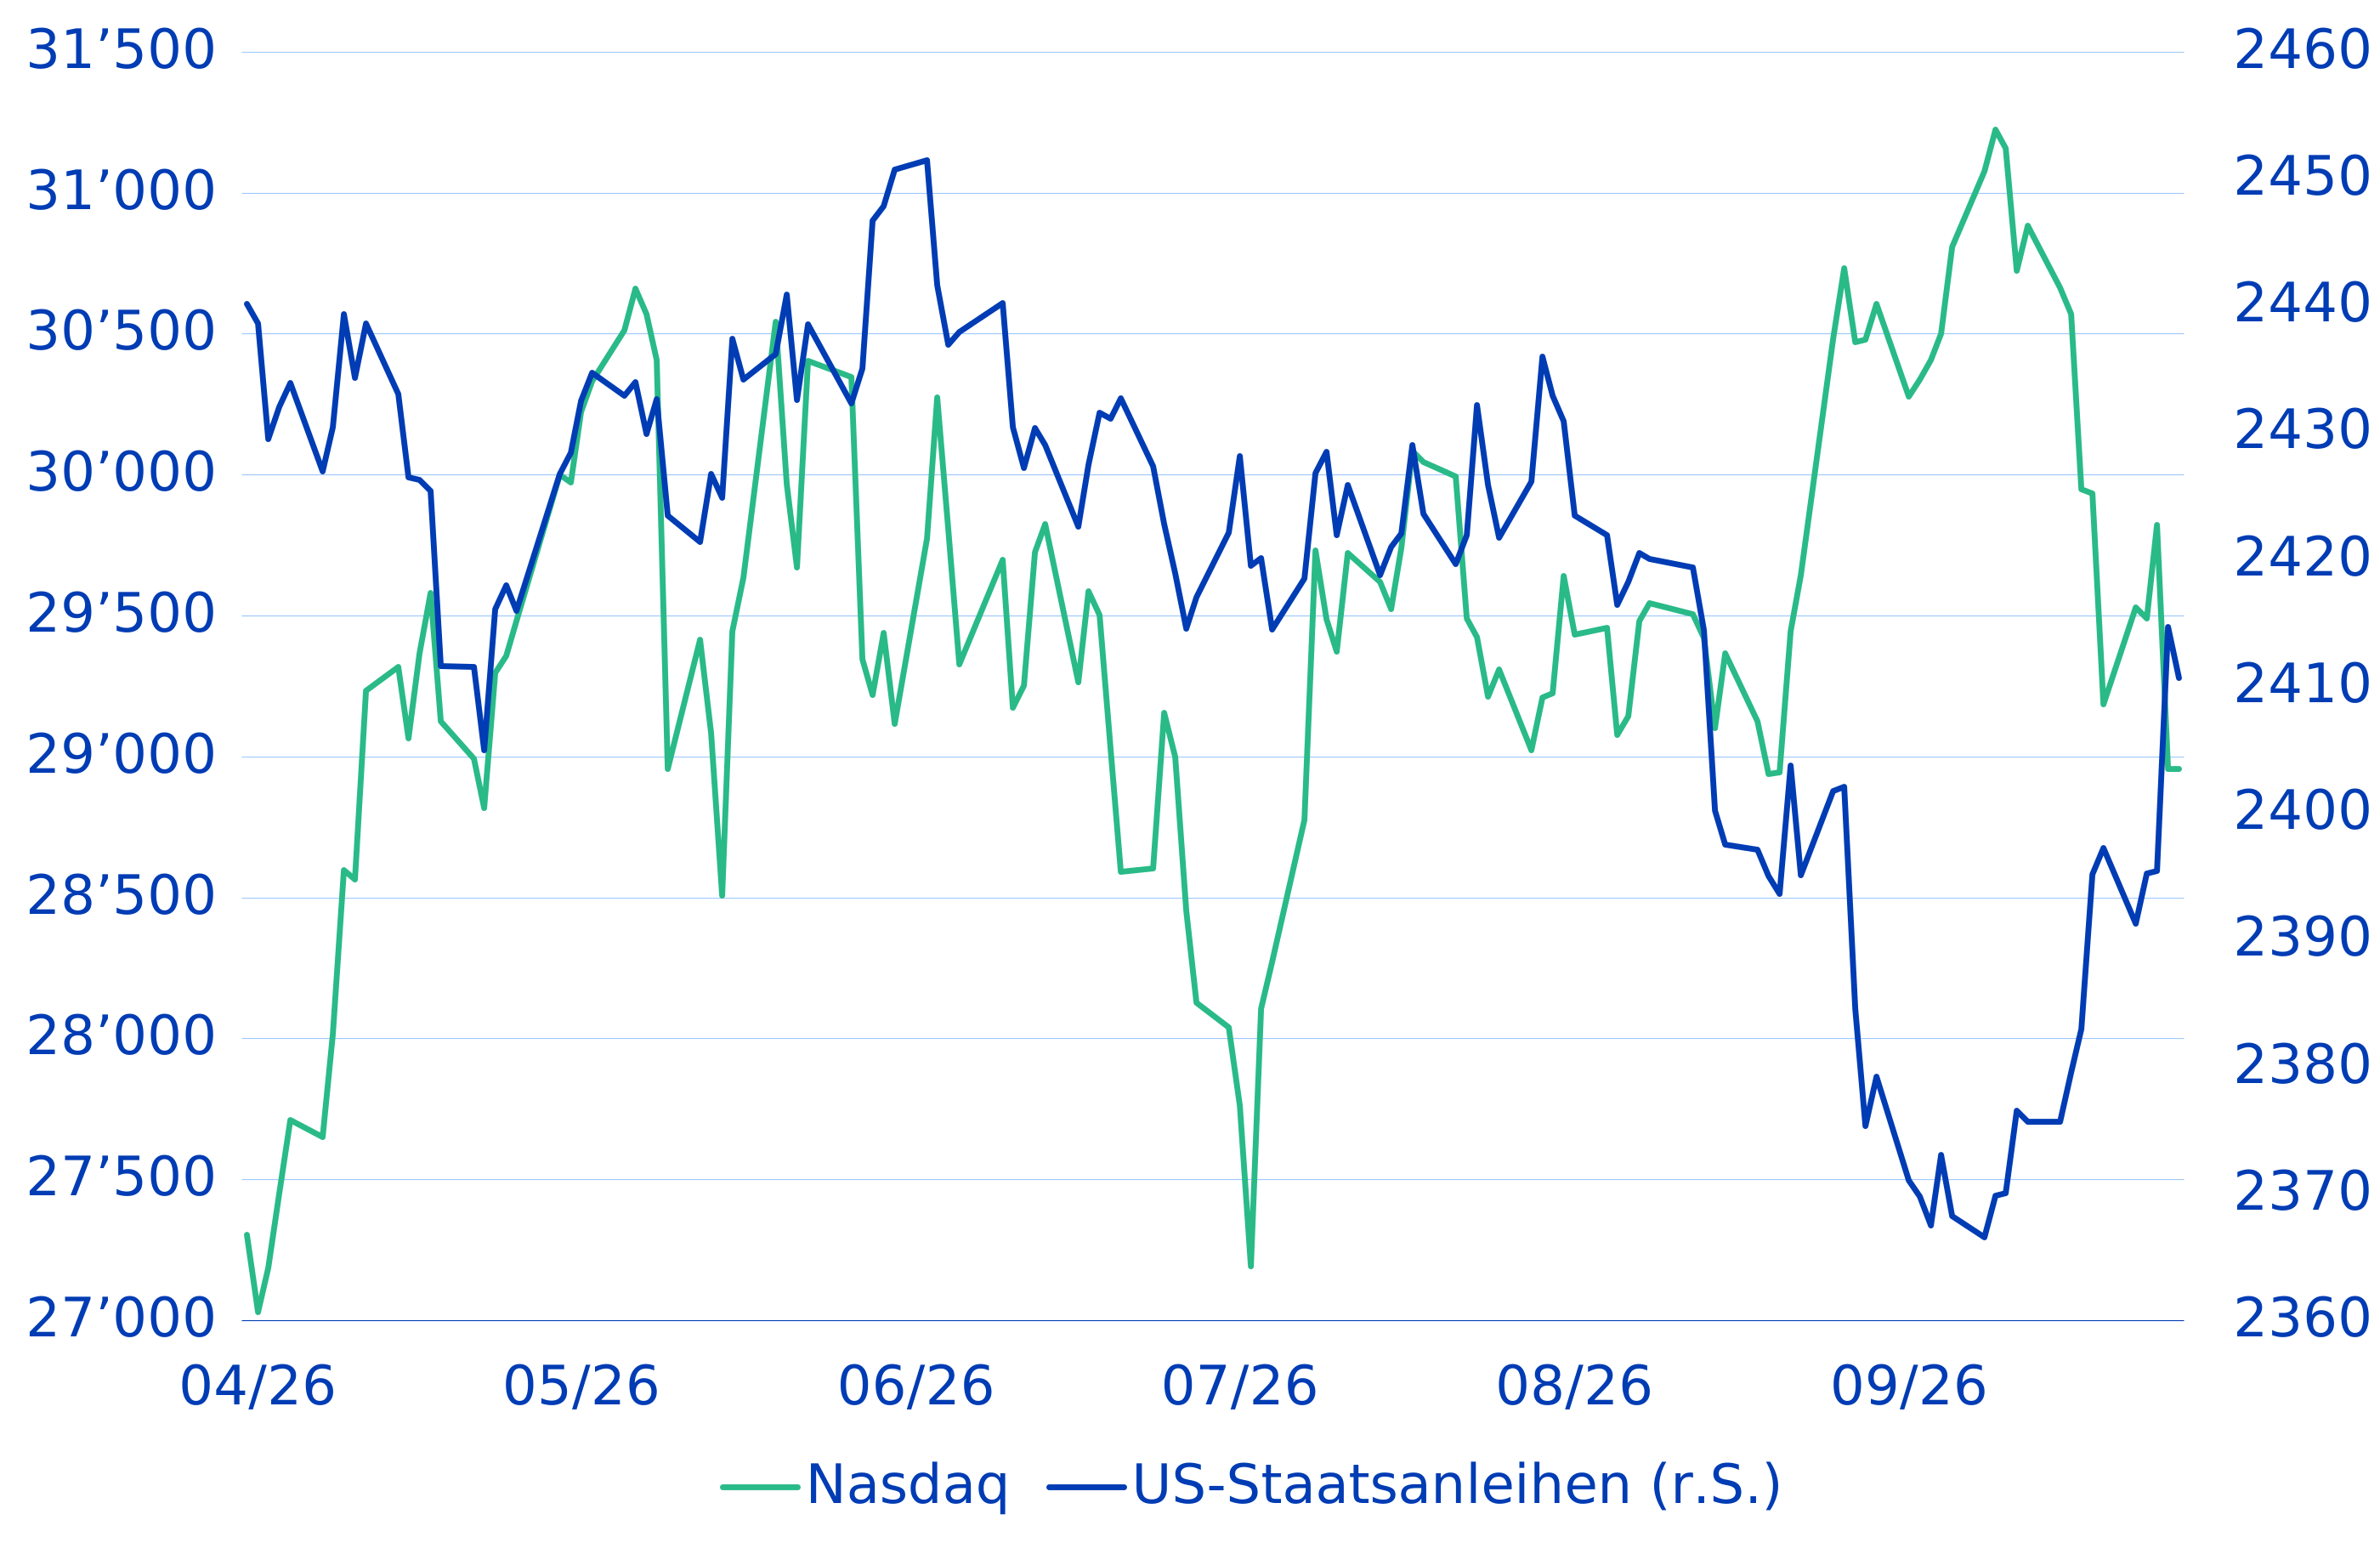
Unser erwartetes Szenario ist bei den Staatsanleihen im Oktober eingetroffen. Schon länger sind wir der Meinung, dass die Sorgen über Staatsverschuldung und Inflation übertrieben und dass Staatsanleihen auf diesem Renditeniveau attraktiv sind. Im Oktober ist nun die Rendite von 10-jährigen US-Staatsanleihen trotz erneuten Ölpreisanstiegs, höherer Inflationszahlen und guter Konjunkturdaten wieder unter 5% gefallen. Unsere taktische Position in langlaufenden US-Staatsanleihen hat dadurch eine Performance von 6% erzielt. Wir erhöhen deshalb die Duration im Ausland erneut – auch als Schutz gegen mögliche weitere Kursverluste bei Technologieaktien.

Chart: Staatsanleihen als Absicherung gegen KI-Ängste


Quelle: Bloomberg, Zürcher Kantonalbank

Aktien: Sektorrotation wird nicht anhalten

Ähnlich wie im Juli haben wir im Oktober eine ausgeprägte Sektorrotation erlebt. KI-Titel wurden stark abgestraft und viele Anlegerinnen und Anleger favorisierten defensive Sektoren. Der Gesamtmarkt blieb zwar erstaunlich robust, doch unter der Oberfläche waren die Differenzen massiv: Technologie -7%, Energie +10%, Basiskonsum +8%. Wir erwarten nun eine Gegenbewegung, insbesondere bei den stark zurückgefallenen Schwellenländeraktien. Diese sind nun mit einem KGV von unter 9 sehr günstig geworden und fundamental deutlich attraktiver als Schweizer Aktien. Die relative Performancedifferenz dieser beiden Märkte von 15% innerhalb von drei Wochen ist historisch ausserordentlich hoch und hat in der Vergangenheit zu starken Gegenbewegungen geführt. Im Gegenzug reduzieren wir unser Übergewicht bei Aktien Welt, da der Druck aufgrund strafferer Finanzkonditionen zunimmt.

Alternative Anlagen: Schweizer Immobilien wieder attraktiver

Börsenkotierte Schweizer Immobilienfonds gehören mit rund 4% Verlust zu den Verlierern in diesem Jahr. Nun sind die Bewertungen etwas zurückgekommen und die saisonalen Effekte werden positiv. Wir haben deshalb bereits im Oktober unser Untergewicht geschlossen und erwarten trotz einzelner Kapitalerhöhungen steigende Kurse bis Jahresende. Im Gegenzug haben wir unser Übergewicht bei den Alternativen Anlagen geschlossen, da wir nun mehr Kurspotenzial bei den traditionellen Anlagen sehen und diese als Finanzierungsquelle nutzen.

FX: Schweizer Franken profitiert von politischen Unruhen in Europa

Wir bevorzugen weiterhin den australischen Dollar und Schwellenländerwährungen gegenüber Euro und US-Dollar. Beim Schweizer Franken reduzieren wir allerdings unser Untergewicht, da der Abwärtstrend aufgrund der politischen Unruhen in Europa gestoppt wurde und der Franken wieder als sicherer Hafen gefragt ist.

Unsere Taktische Asset Allocation im November 2026


Relative Gewichtung gegenüber der Strategischen Asset Allocation (SAA) in % im Oktober und November 2026 (Quelle: Zürcher Kantonalbank, Asset Management)

Rechtliche Hinweise

“BLOOMBERG®” and the Bloomberg indices listed herein (the “Indices”) are service marks of Bloomberg Finance L.P. and its affiliates, including Bloomberg Index Services Limited (“BISL”), the administrator of the Indices (collectively, “Bloomberg”) and have been licensed for use for certain purposes by the distributor hereof (the “Licensee”). Bloomberg is not affiliated with Licensee, and Bloomberg does not approve, endorse, review, or recommend the financial products named herein (the “Products”). Bloomberg does not guarantee the timeliness, accuracy, or completeness of any data or information relating to the Products.

Dieses Dokument dient ausschliesslich Informations- und Werbezwecken. Es ist für die Verbreitung in der Schweiz bestimmt und richtet sich nicht an Anleger in anderen Ländern.

Es stellt weder ein Angebot oder eine Empfehlung zum Erwerb, Halten oder Verkauf von Finanzinstrumenten oder zum Bezug von Produkten oder Dienstleistungen dar, noch bildet es Grundlage für einen Vertrag oder eine Verpflichtung irgendwelcher Art. Dem Empfänger wird empfohlen, die Informationen allenfalls unter Beizug eines Beraters auf ihre Vereinbarkeit mit seinen persönlichen Verhältnissen sowie auf rechtliche, regulatorische, steuerliche und andere Auswirkungen zu prüfen. Die in dieser Publikation enthaltenen Informationen können jederzeit angepasst werden.

Die Publikation wurde von der Zürcher Kantonalbank mit geschäftsüblicher Sorgfalt erstellt und kann Informationen aus sorgfältig ausgewählten Drittquellen enthalten. Die Zürcher Kantonalbank bietet jedoch keine Gewähr für die Richtigkeit und Vollständigkeit der darin enthaltenen Informationen und lehnt jede Haftung für Schäden ab, die sich aus der Verwendung des Dokuments ergeben.

Wo nicht anders angegeben, beziehen sich die Angaben auf die Vermögensverwaltung der Zürcher Kantonalbank unter der Marke Swisscanto, welche vorliegend kollektive Kapitalanlagen schweizerischen, luxemburgischen und irischen Rechts (im Folgenden «Swisscanto Fonds»), umfasst.

Die in diesem Dokument enthaltenen Meinungsäusserungen und Einschätzungen zu Wertpapieren und/oder Emittenten wurden nicht gemäss den Vorschriften zur Unabhängigkeit von Finanzanalysten erstellt und stellen somit Werbemitteilungen dar (und nicht unabhängige Finanzanalyse). Insbesondere unterliegen die für solche Meinungsäusserungen und Einschätzungen verantwortlichen Mitarbeiter nicht notwendigerweise Beschränkungen für den Handel mit den entsprechenden Wertpapieren und dürfen grundsätzlich eigene Geschäfte oder Geschäfte für die Bank in diesen Wertpapieren tätigen.

Alleinverbindliche Grundlage für den Erwerb von Swisscanto Fonds sind die jeweiligen veröffentlichten Dokumente (Fondsverträge, Vertragsbedingungen, Prospekte und/oder wesentliche Anlegerinformationen sowie Geschäftsberichte). Diese können kostenlos bezogen werden unter products.swisscanto.com/ sowie in Papierform bei der Swisscanto Fondsleitung AG, Bahnhofstrasse 9, 8001 Zürich, die für die luxemburgischen Fonds als Vertreterin fungiert, und bei allen Geschäftsstellen der Zürcher Kantonalbank, Zürich.

Es wird darauf hingewiesen, dass allfällige Angaben über die historische Performance keinen Indikator für die laufende oder zukünftige Performance darstellen und allfällig ausgewiesene Performancedaten, die bei der Ausgabe und Rücknahme von Fondsanteilen erhobenen Kommissionen und Kosten unberücksichtigt lassen können. Allfällige im Dokument enthaltene Schätzungen bezüglich zukünftiger Renditen und Risiken dienen lediglich Informationszwecken. Die Zürcher Kantonalbank übernimmt dafür keine Garantie.

Mit jeder Investition sind Risiken, insbesondere diejenigen von Wert- und Ertragsschwankungen, verbunden.

Die in dieser Publikation beschriebenen Produkte und Dienstleistungen sind für US-Personen gemäss den einschlägigen Regulierungen nicht verfügbar. This publication and the information contained in it must not be distributed and/or redistributed to, used or relied upon by, any person (whether individual or entity) who may be a US person under Regulation S of the US Securities Act of 1933. US persons include any US resi-dent; any corporation, company, partnership or other entity organized under any law of the United States; and other categories set out in Regulation S. Stand der Daten (wo nicht anders angegeben): 03.2026

© 2026 Zürcher Kantonalbank. Alle Rechte vorbehalten.
Kategorien

Anlagestrategie