Argomenti “solidi come l’acciaio” a favore degli investimenti nell’economia circolare
Qual è il materiale più riciclato al mondo? La risposta corretta non è la plastica PET né l’alluminio: è l’acciaio. Un tempo considerato una sfida per gli investitori, il settore è ora tornato sotto i riflettori. Gli sviluppi geopolitici e il boom dell’intelligenza artificiale sono tra le forze trainanti di questa rinascita. Le aziende che puntano sui processi circolari offrono opportunità particolarmente interessanti, sottolineano Cezara Lozneanu e Yohann Terry.
Autori Cezara Lozneanu e Yohann Terry

Tre punti chiave sull’acciaio, uno dei nuovi motori dell’economia circolare
- Importanza strategica in un contesto di turbolenze geopolitiche: le nazioni considerano sempre più l’acciaio come un elemento strategicamente vitale per l’indipendenza economica.
- Il protezionismo va di pari passo con la domanda regionale: misure come i dazi all’importazione coincidono con l’aumento della domanda regionale, creando un sostegno strutturale per l’industria siderurgica, in particolare negli Stati Uniti e nell’Unione Europea.
- Metodi di produzione più puliti in ascesa: i processi di riduzione delle emissioni, come la tecnologia dei forni ad arco elettrico (EAF), stanno guadagnando terreno. I forni EAF possono essere alimentati fino al 100% con rottami metallici, rendendo gli investimenti nella produzione EAF e nel riciclaggio dei metalli esempi eccellenti delle opportunità offerte dall’economia circolare.
Quando il Canada ha dichiarato una «guerra» verbale agli Stati Uniti, le tensioni geopolitiche hanno indubbiamente raggiunto un nuovo picco. Nonostante i loro stretti legami di vicinato, i due paesi si sono recentemente scambiati minacce e hanno imposto dazi e controdazi. Un obiettivo chiave delle controversie è una materia prima di notevole importanza per entrambe le economie: le spedizioni di acciaio in entrambe le direzioni sono state soggette a dazi all’importazione del 50%, come riportato, tra gli altri, dalla rete televisiva americana CNN.
Le controversie commerciali e l’aumento della domanda rilanciano il settore siderurgico in fase di stagnazione
La disputa sull’acciaio tra questi vicini nordamericani esemplifica le dinamiche mutevoli dell’industria siderurgica. Dopo anni di domanda debole, dell’intensa concorrenza dalla Cina e di costi di capitale elevati, il settore è ora frammentato in diverse regioni con dinamiche di domanda e offerta proprie. Il protezionismo economico di matrice politica, la spinta inarrestabile verso la transizione energetica, e il boom nella costruzione dei data center per l’intelligenza artificiale e dei progetti infrastrutturali stanno spingendo al rialzo i prezzi dell’acciaio – e, di conseguenza, i margini dei produttori – in particolare negli Stati Uniti e in Europa.
Acciaio: verso processi circolari
A nostro avviso, in particolare gli investitori interessati alla sostenibilità, dovrebbero prestare maggiore attenzione a questo settore. Sebbene la produzione di acciaio sia spesso associata a un’industria pesante e inquinante, i processi produttivi più puliti hanno già fatto notevoli progressi (vedi riquadro sottostante). Inoltre, secondo l’associazione di categoria Responsible Steel, l’acciaio è il materiale più riciclato al mondo, con una media di 630 milioni di tonnellate (megatonnellate, Mt) di rottami trattati ogni anno e un tasso di riciclaggio pari a circa l’85 per cento. Le acciaierie sono, per loro stessa natura, impianti di riciclaggio; spesso vengono alimentate esclusivamente da rottami metallici.
L’acciaio rappresenta quindi anche un ottimo esempio del concetto sostenibile di “economia circolare”, che mira a separare la crescita economica dal consumo di risorse secondo i quattro principi delle “R”: “Replace, Recycle, Reuse, Replace”. A seconda delle fonti, si prevede che questo cambiamento di paradigma generi un potenziale di crescita a lungo termine fino a 4,5 trilioni di dollari. L’economia circolare è inoltre riconosciuta per il suo contributo al raggiungimento di numerosi Obiettivi di Sviluppo Sostenibile delle Nazioni Unite (SDGs ).
Produzione di acciaio con forno elettrico ad arco (EAF): minori emissioni e polveri preziose
La produzione di acciaio è nota per essere una delle principali fonti di inquinamento. Eppure, anche in questo settore, i processi a basse emissioni stanno guadagnando terreno. Alla fine del 2024, i forni ad arco elettrico (EAF) rappresentavano già il 30,3 per cento della produzione globale, 4 punti percentuali in più rispetto al 2024, come affermato dall’associazione mondiale di categoria per l’industria siderurgica Worldsteel. Gli impianti EAF vengono inoltre alimentati fino al 100 per cento con rottami e li fondono utilizzando l’elettricità. Ciò si contrappone al processo predominante dell’altoforno- e sul convertitore ad ossigeno basico (BF-BOF), che trasforma il minerale di ferro in acciaio grezzo utilizzando coke e calce e che nel 2025 rappresentava ancora il 69,4% della produzione globale. In questo processo, i rottami vengono aggiunti solo in misura limitata – fino al 20% della carica metallica – il che ne limita il contributo all’ ’economia circolare.
Il processo EAF è chiaramente più pulito, con emissioni pari a circa 0,67 tonnellate di CO₂ per tonnellata di acciaio prodotto, rispetto alle circa 2,3 tonnellate di CO₂ per tonnellata generate dal processo BF-BOF. È inoltre più conveniente dal punto di vista economico, poiché, secondo Worldsteel, l’uso di rottami consente di risparmiare, in media, circa 1,4 tonnellate di minerale di ferro per tonnellata di acciaio grezzo prodotta. Tuttavia, il processo EAF è più sensibile alle fluttuazioni dei costi dei rottami e dell’elettricità. L’Europa e gli Stati Uniti sono all’avanguardia nell’adozione della tecnologia EAF: nell’UE, nell’ambito del «Green Deal», è previsto un aumento della quota, dal circa 45% del 2023 acirca il 57% entro il 2030, afferma l’organizzazione di categoria South East Asia Iron & Steel Institute (SEAISI). La Cina, che rappresenta ancora oltre il 50% della produzione mondiale di acciaio, continua ad affidarsi al processo BF-BOF per circa il 90% della propria produzione.
Anche la produzione di acciaio nei forni ad arco elettrico (EAF) genera polveri contenenti zinco, creando una nicchia per il riciclaggio secondario direttamente legata ai tassi di utilizzo degli EAF piuttosto che ai prezzi dei rottami stessi. Come l’acciaio, anche lo zinco è una materia prima fondamentale e un elemento essenziale per l’energia pulita e la decarbonizzazione.
L’acciaio come esempio emblematico dell’importanza strategica dell’economia circolare
Nel contesto delle controversie commerciali, della concorrenza per l’accesso alle materie prime critiche e della tendenza alla deglobalizzazione, i processi circolari stanno assumendo un ruolo nuovo e altrettanto importante. Mantenendo le risorse essenziali all’interno del sistema, l’economia circolare può contribuire in modo significativo alla sicurezza degli approvvigionamenti e all’indipendenza economica dei Paesi. Questo è uno dei motivi per cui prevediamo una crescita superiore alla media per i modelli di business circolari.
Pochi settori illustrano in modo così evidente questa “nuova narrativa” dell’economia circolare come l’attuale ripresa della produzione siderurgica negli Stati Uniti e in Europa. Mentre la Cina sta attualmente razionalizzando la propria produzione, entrambe le regioni stanno cercando di proteggere i centri di produzione e i posti di lavoro nazionali attraverso barriere commerciali e dazi. Questa interruzione delle catene di approvvigionamento globali, determinata da fattori politici, sta facendo aumentare i prezzi regionali dell’acciaio, incoraggiando la creazione di capacità produttive locali. Nel caso della tecnologia EAF, ciò è anche in linea con l’obiettivo di decarbonizzazione della transizione sostenibile. Di seguito approfondiamo questi sviluppi regionali in modo più dettagliato:
USA: dazi e focus sui rottami come driver per una produzione siderurgica più sostenibile e per l’economia circolare
- I dazi come catalizzatori del riciclaggio: i dazi imposti dall’amministrazione del presidente statunitense Donald Trump – attualmente sostenuti dalla Sezione 232 dello US Trade Expansion Act – applicano dazi dal 25% al 50% sulle importazioni di acciaio dall’estero. Queste misure proteggono i produttori nazionali dalla concorrenza, in particolare gli impianti siderurgici a forno elettrico ad arco (EAF). Alla luce dell’ attuale clima politico, non prevediamo modifiche a queste misure nei prossimi due anni, il che potrebbe sostenere la crescita dei produttori statunitensi con forni elettrici ad arco (EAF) come Steel Dynamics (vedi sotto).
- Espansione degli impianti a forno elettrico ad arco (EAF): Negli Stati Uniti, produttori quali Nucor, Commercial Metals Company (CMC), Steel Dynamics e US Steel stanno attualmente realizzando nuove capacità di produzione con forni ad arco elettrico (EAF) per oltre 17 Mt, secondo quanto annunciato dalle società stesse. Poiché gli impianti EAF possono essere alimentati fino al 100% con rottami metallici, ciò costituisce un fattore strutturale a sostegno del riciclaggio dei rottami metallici. Prevediamo che gli Stati Uniti amplieranno in modo significativo le proprie capacità di riciclaggio dei rottami per prevenire una potenziale carenza di rottami.
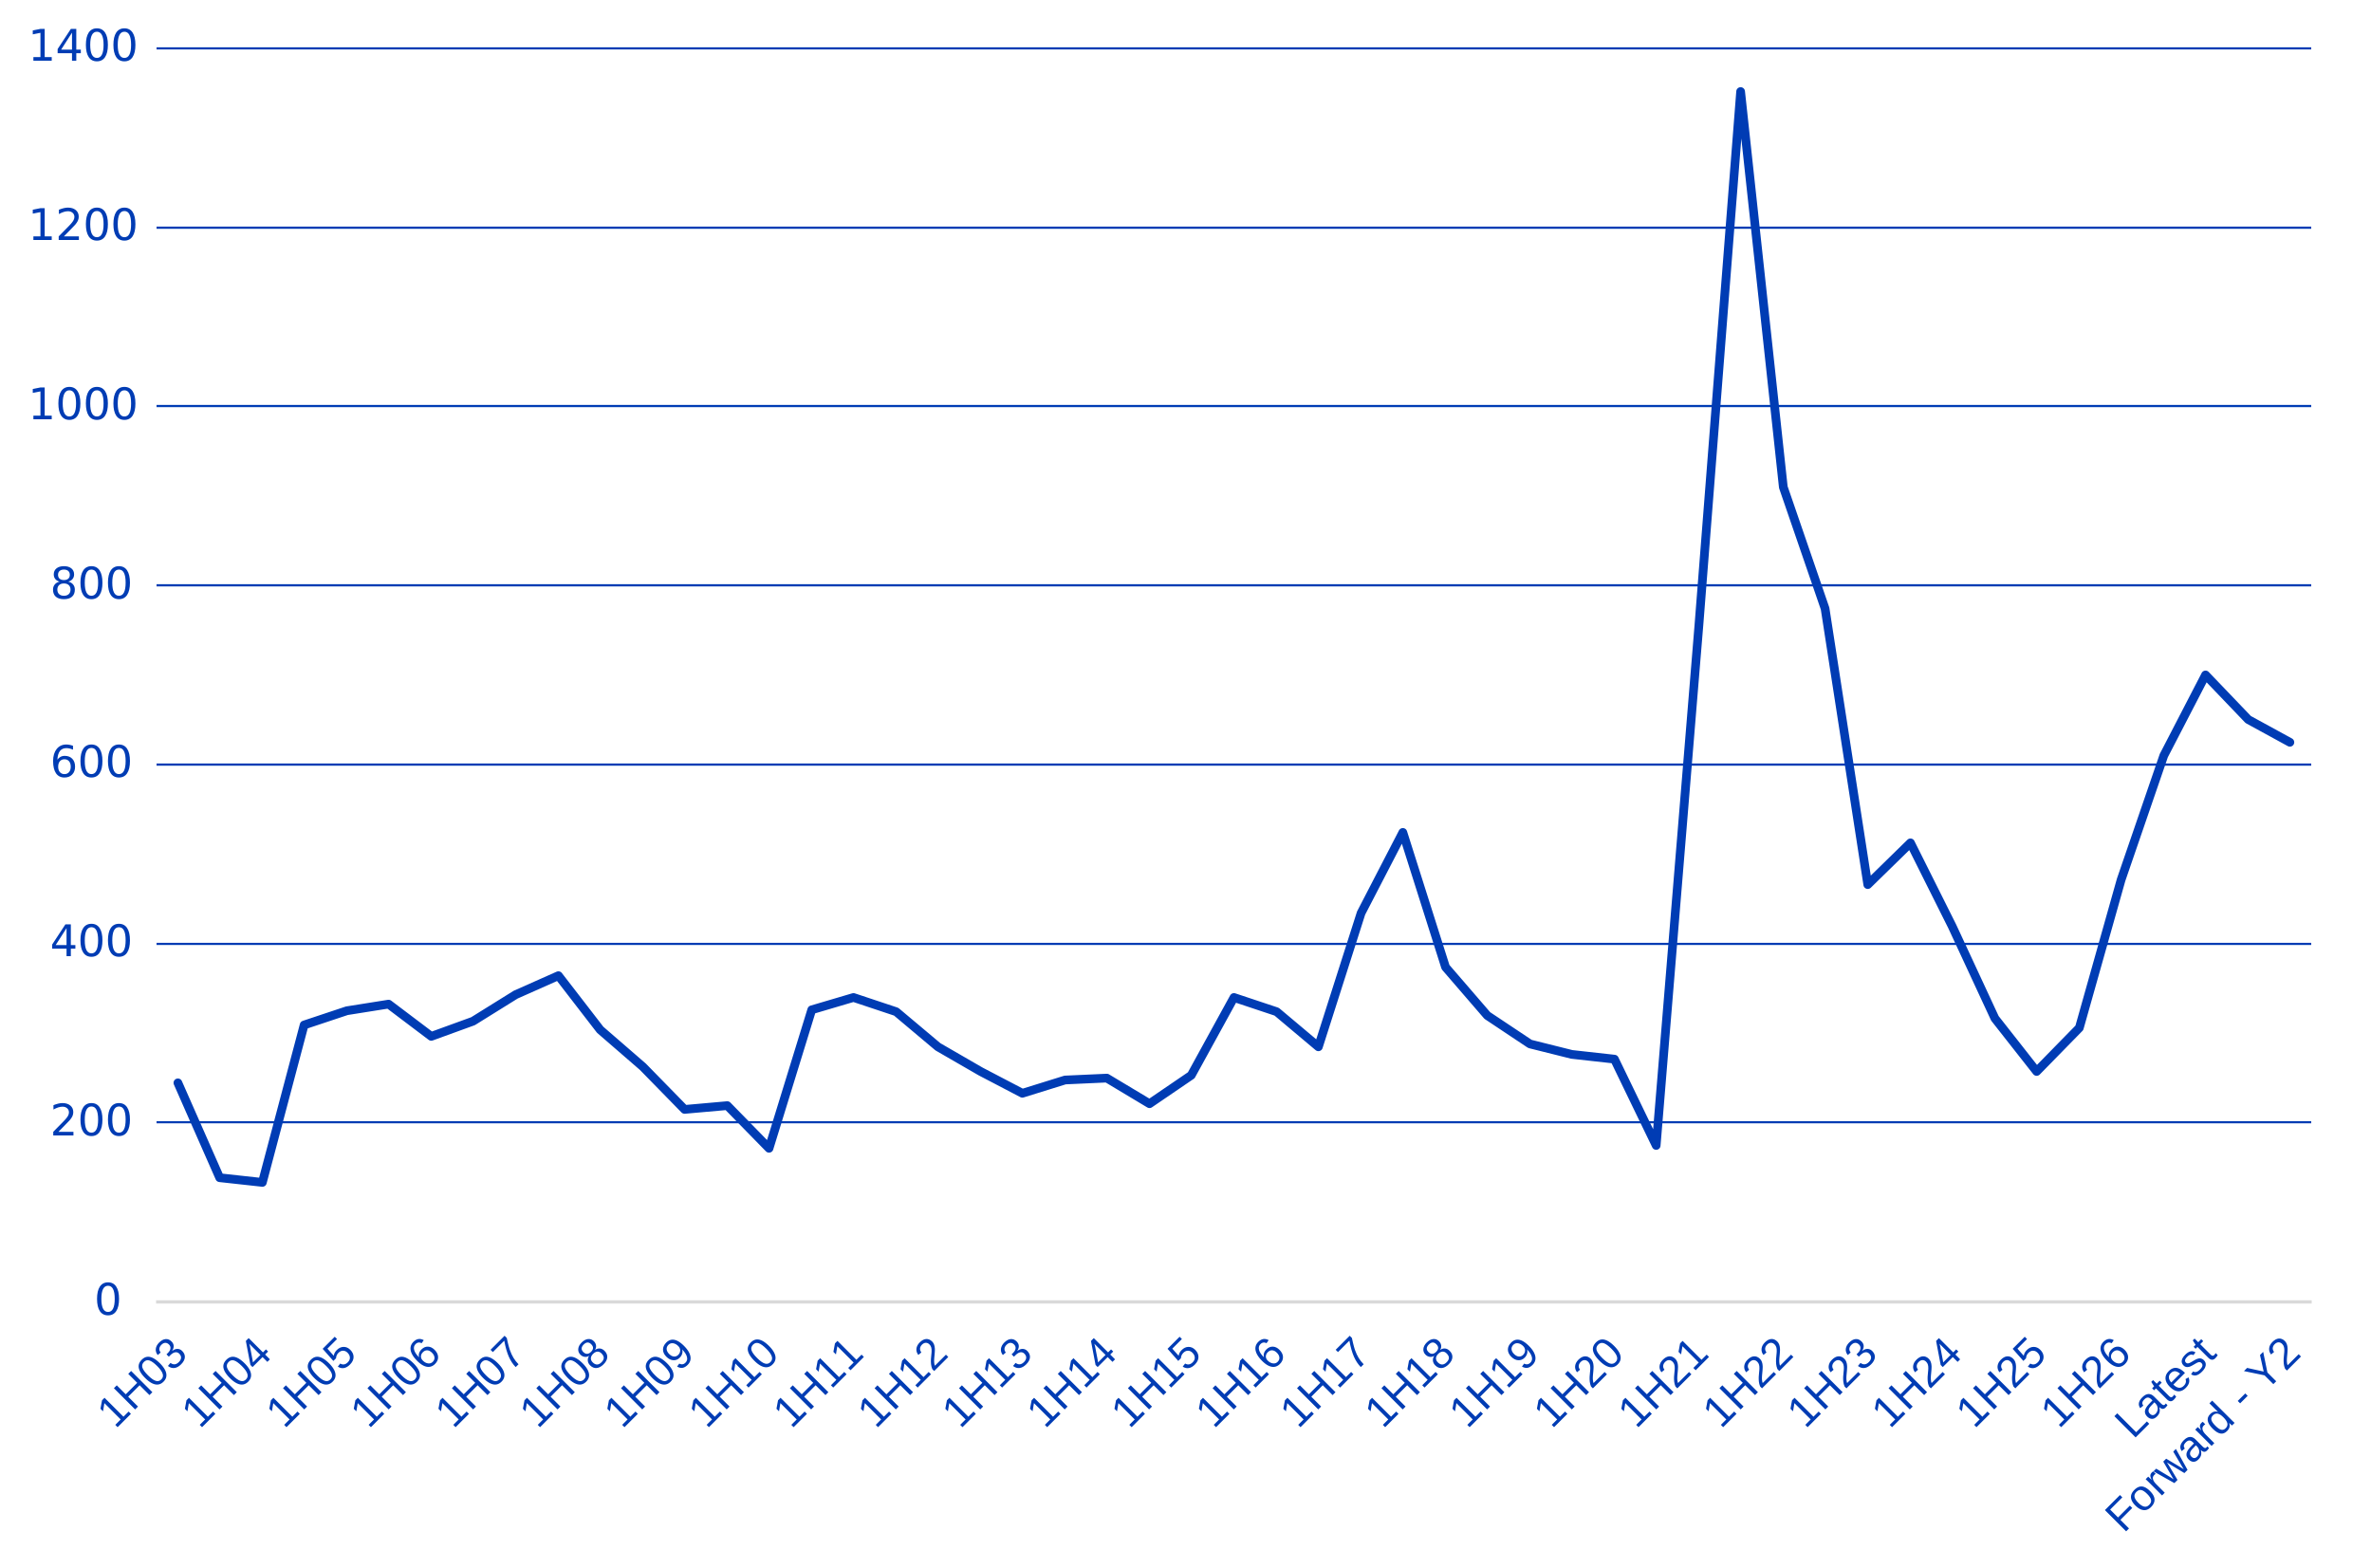
- Le tendenze della domanda sostengono i prezzi: la domanda repressa, trainata dalla crescita promossa dal governo e dai progetti infrastrutturali, dovrebbe continuare a spingere al rialzo i prezzi dell’acciaio. Un’ulteriore domanda proviene dall’edilizia non residenziale e dal boom dell’intelligenza artificiale, dove la costruzione di nuovi data center consuma ingenti quantità di acciaio. Il differenziale tra il rottame metallico utilizzato come materia prima e l’acciaio laminato a caldo (HRC) dovrebbe rimanere elevato, portando a margini strutturalmente più elevati per i produttori di acciaio (vedi grafico sottostante).
I dazi commerciali e il miglioramento della domanda hanno portato a un aumento del margine nel settore siderurgico negli Stati Uniti (Differenza di prezzo tra rottami e acciaio HRC finito proveniente da acciaierie EAF negli Stati Uniti, in USD su base 100%)
Europa: l’UE sta innalzando le barriere commerciali e i prezzi delle emissioni, ma deve affrontare un ostacolo
- Nuovi dazi e quote in vigore dall’estate: anche l’UE ha adottato misure per proteggere la produzione siderurgica nazionale attraverso barriere commerciali. A partire dal 1° luglio 2026, il Regolamento 2026/1384 è entrato in vigore in tutta l’Unione: il contingenteesente da dazi per le importazioni di prodotti siderurgici finiti è stato ridotto a 18,3 Mt annue , il 47% in meno rispetto al 2024. L’aliquota tariffaria al di fuori del contingente è stata raddoppiata, portandola al 50%. La Commissione europea ha inoltre preso in considerazione la possibilità di limitare l’esportazione di rottame di acciaio per trattenere all’interno dell’UE questa materia prima sempre più strategica.
- Meccanismo di adeguamento del carbonio alle frontiere (CBAM): in vigore dall’inizio del 2026, il CBAM impone un prezzo del carbonio su determinati beni importati da paesi extra-UE. In pratica, il CBAM aumenta i costi delle importazioni di acciaio, favorendo la produzione interna con forni elettrici ad arco (EAF), che genera minori emissioni.
- I prezzi elevati dell’elettricità come ostacolo: rispetto agli Stati Uniti, la competitività dell’industria siderurgica europea rimane limitata dai prezzi dell’elettricità, che sono più che raddoppiati rispetto a quelli statunitensi, nonché dalla disponibilità limitata di rottame di alta qualità adatto alla produzione di acciaio per il settore automobilistico ed elettrico. Di conseguenza, le sole tariffe non sono sufficienti a colmare il divario competitivo.
Driver dell’economia circolare: capacità previste degli impianti EAF in Europa (in milioni di tonnellate, Mt)
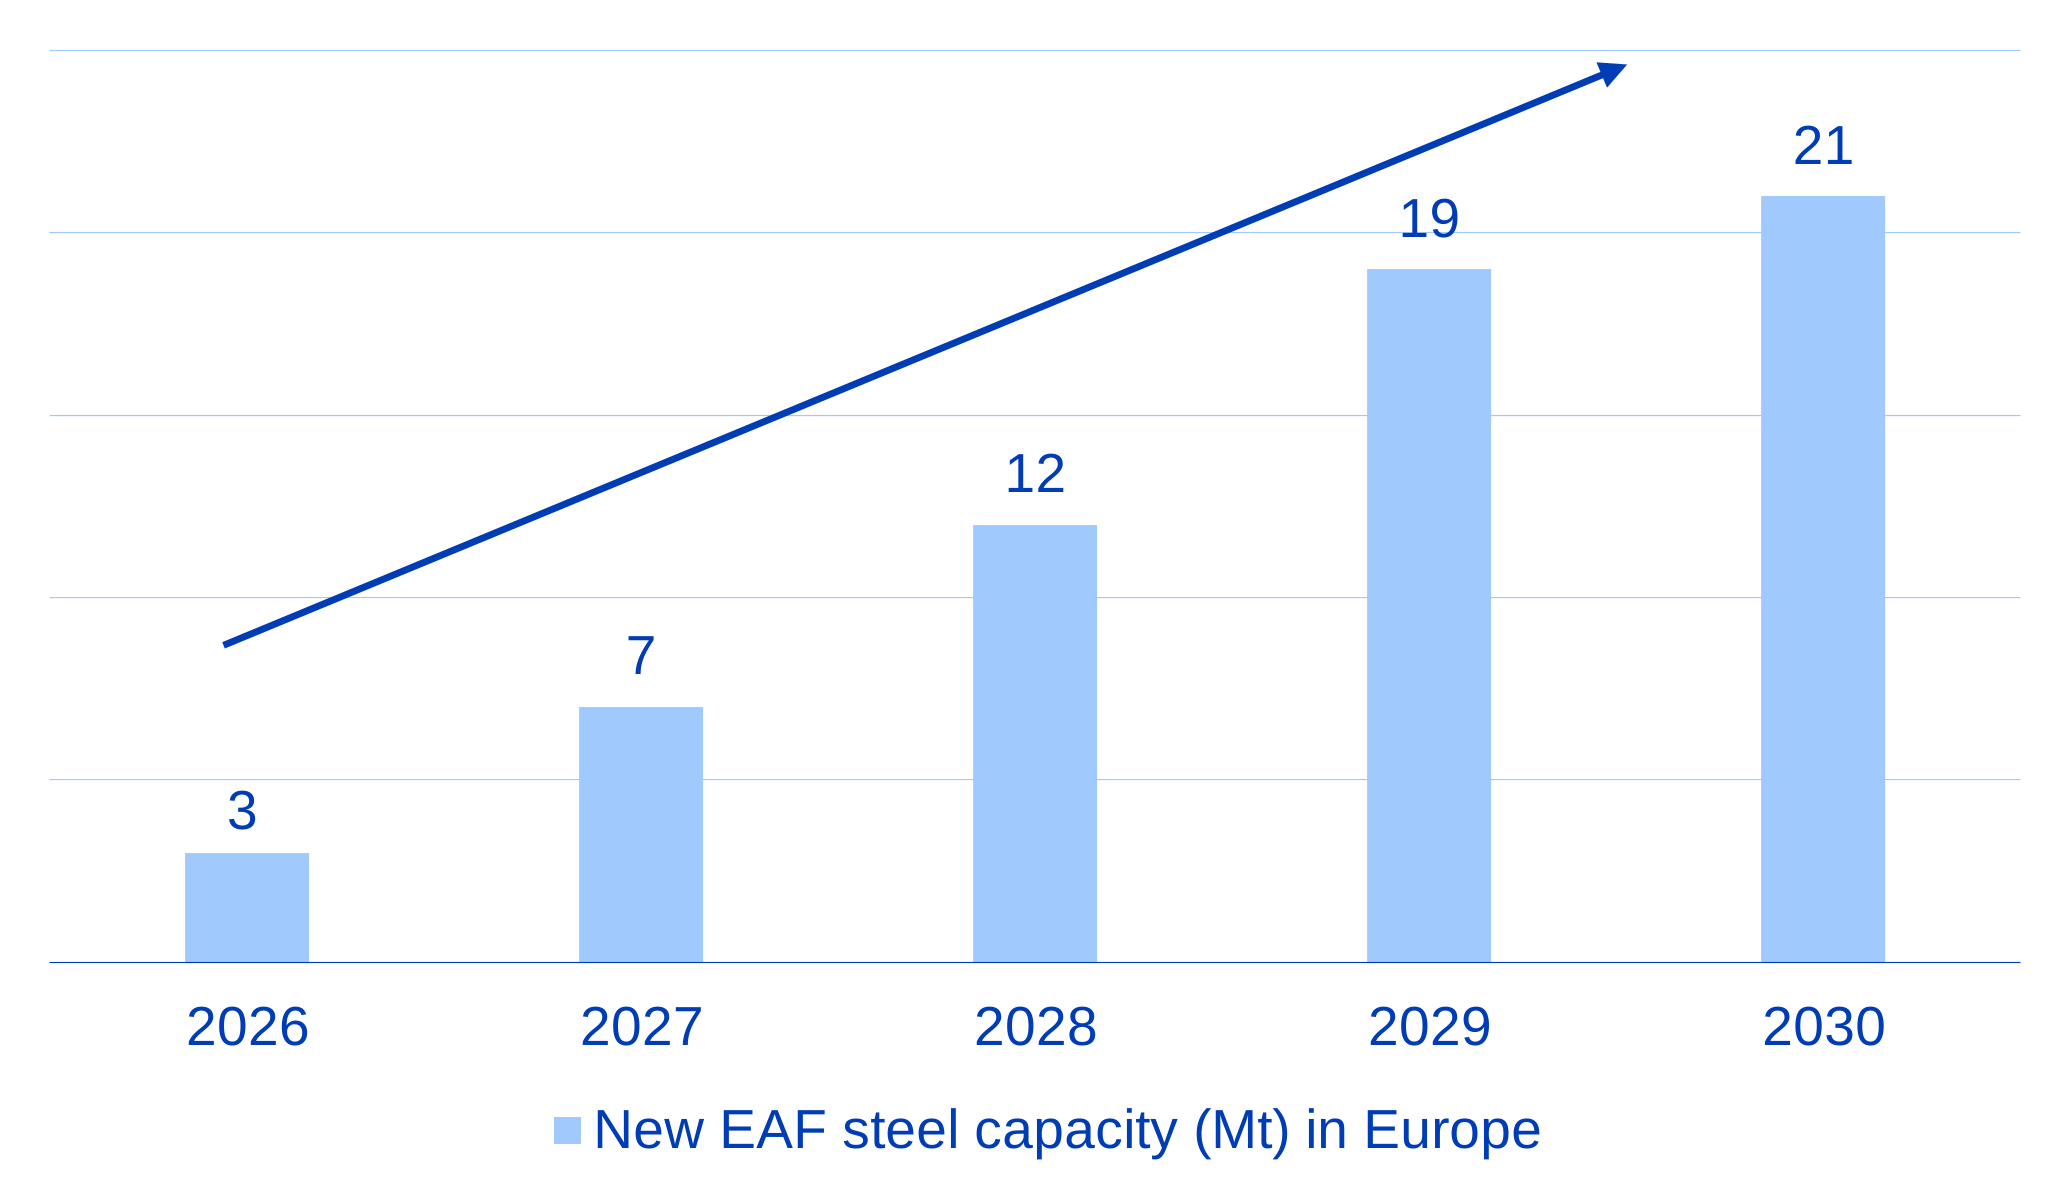
La combinazione tra la diffusione di processi produttivi più sostenibili e il riciclaggio, insieme alla tutela dell’industria nazionale attraverso dazi e normative, sta fornendo un notevole slancio alle aziende che sono già riuscite a posizionarsi in questo contesto. Ciò può essere illustrato, sia per gli Stati Uniti che per l’Europa, da due aziende che sono anche considerate attori chiave nell’economia circolare.
Esempio aziendale: Befesa
- Descrizione: un’importante azienda specializzata nel riciclaggio di rifiuti pericolosi – principalmente zinco – provenienti dalle industrie dell’acciaio e dell’alluminio. L’azienda tratta circa 1,9 Mt di rifiuti all’anno e ne ricava circa 1,7 Mt di nuovi materiali, rendendo Befesa un’azienda di punta nell’economia circolare.
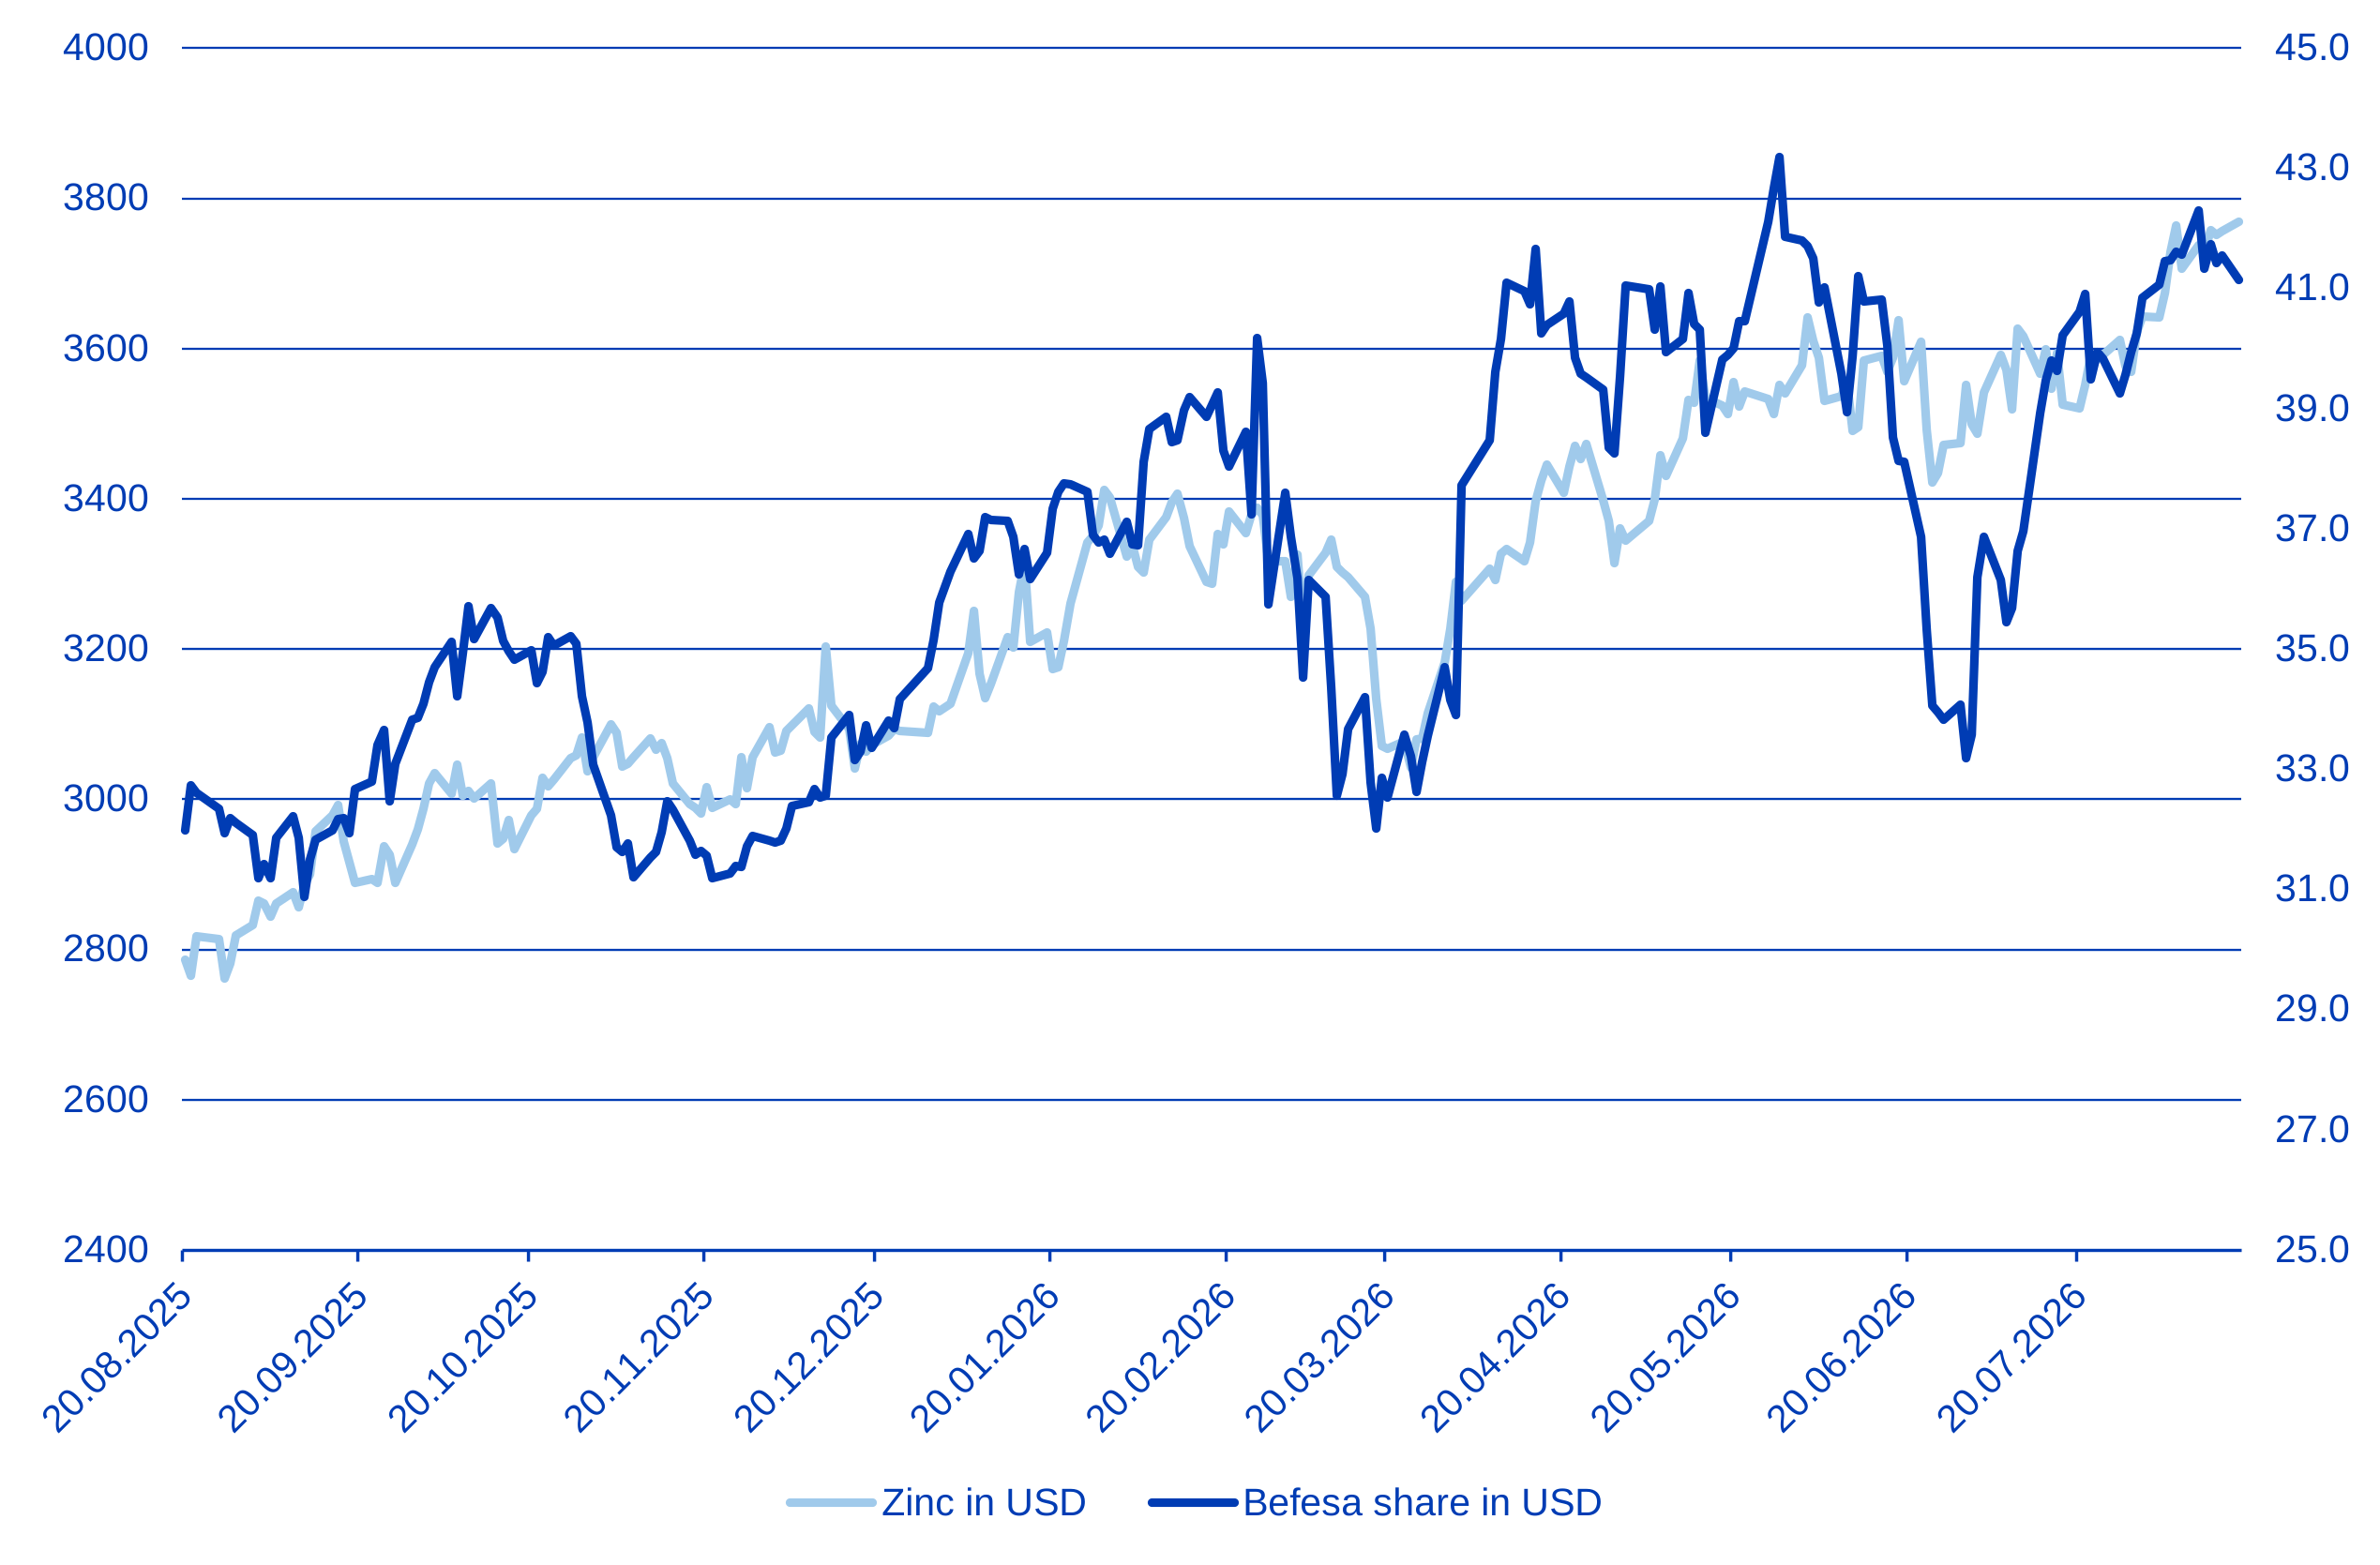
- Segmenti di attività chiave: secondo i dati dell’azienda (alla fine del 2025), il riciclaggio delle polveri d’acciaio rappresenta il 67% del fatturato e l’87% dell’utile operativo (EBITDA). Befesa ricicla le polveri d’acciaio pericolose provenienti dai forni elettrici ad arco (EAF) trasformandole in ossido laminato, che viene venduto alle fonderie di zinco. La redditività del segmento delle polveri d’acciaio è quindi direttamente legata ai prezzi dello zinco (si veda anche il grafico sottostante). Lo zinco è inoltre considerato un minerale critico e sta attualmente registrando un aumento della domanda, in parte dovuto alla transizione energetica.
- Impatto della deglobalizzazione: l’espansione degli impianti EAF negli Stati Uniti e in Europa, trainata dai dazi, è un fattore diretto e strutturale della crescita dei volumi. I ricavi, a loro volta, dipendono dall’utilizzo della capacità produttiva degli impianti EAF e dalla produttività, non direttamente dai prezzi dell’acciaio o dei rottami. Un secondo impatto positivo sugli utili deriva dall’aumento dei prezzi dello zinco. Anche in questo caso, i problemi della catena di approvvigionamento, le tensioni geopolitiche e l’attività edilizia negli Stati Uniti stanno guidando la tendenza.
Il prezzo delle azioni di Befesa ha recentemente beneficiato dell’aumento dei prezzi dello zinco (prezzo dello zinco e prezzo delle azioni di Befesa, in USD)
Esempio aziendale: Steel Dynamics
- Descrizione: Steel Dynamics è un importante produttore, trasformatore e riciclatore di metalli (tra cui acciaio e alluminio) negli Stati Uniti. L’azienda utilizza esclusivamente forni ad arco elettrico (EAF) per la produzione di acciaio, con rottami di ferro riciclati come materia prima principale.
- Segmenti di attività chiave: oltre alla sua posizione di leadership nel settore siderurgico, Steel Dynamics ha investito massicciamente nel riciclaggio dell’alluminio. L’azienda è nella fase di avvio di un nuovo impianto per prodotti laminati piatti realizzati con alluminio riciclato, con una capacità di 650.000 tonnellate; questa iniziativa è rivolta, tra l’altro, ai mercati delle lattine per bevande e all’industria automobilistica. Il settore dell’alluminio è sempre più considerato il principale motore di crescita a lungo termine di Steel Dynamics.
- Impatto della deglobalizzazione: gli attuali dazi statunitensi sulle importazioni ai sensi della Sezione 232 proteggono i prezzi dell’acciaio finito (nazionale) di Steel Dynamics, mentre la divisione interna di riciclaggio dei metalli dell’azienda rifornisce i propri impianti EAF. Grazie alla sua integrazione verticale, l’azienda è meglio protetta dalle fluttuazioni dei costi dei rottami rispetto alle acciaierie tradizionali. A nostro avviso, questa doppia protezione conferisce a Steel Dynamics lo status di «porto sicuro» in mercati caratterizzati da turbolenze geopolitiche.
Le nostre conclusioni:
Di fronte alle turbolenze geopolitiche, i paesi considerano sempre più l'acciaio come un asset strategico per salvaguardare la propria indipendenza economica. Misure protezionistiche come i dazi all'importazione coincidono con una domanda regionale in crescita; a nostro avviso, questa combinazione fornisce un supporto strutturale al settore siderurgico, in particolare negli Stati Uniti e nell'Unione Europea. Allo stesso tempo, sono in aumento metodi di produzione a minori emissioni come la tecnologia a forno elettrico ad arco (EAF), con impianti EAF che operano fino al 100% con rottami. Negli ambiti della produzione di acciaio basata su EAF e del riciclo dei metalli, individuiamo investimenti che, a nostro parere, sono esemplificativi delle opportunità offerte dall'economia circolare.
Avvertenze legali
Avvertenze legali
Avvertenze legali relativo al grafico:
“BLOOMBERG®” and the Bloomberg indices listed herein (the “Indices”) are service marks of Bloomberg Finance L.P. and its affiliates, including Bloomberg Index Services Limited (“BISL”), the administrator of the Indices (collectively, “Bloomberg”) and have been licensed for use for certain purposes by the distributor hereof (the “Licensee”). Bloomberg is not affiliated with Licensee, and Bloomberg does not approve, endorse, review, or recommend the financial products named herein (the “Products”). Bloomberg does not guarantee the timeliness, accuracy, or completeness of any data or information relating to the Products.
Comunicazione di marketing:
Il presente documento è fornito esclusivamente a scopo pubblicitario e informativo e non è destinato a persone la cui nazionalità o luogo di residenza vieti l'accesso a tali informazioni ai sensi della legislazione vigente. Salvo diversa indicazione, le informazioni si riferiscono ai fondi di diritto lussemburghese gestiti da Swisscanto Asset Management International S.A. (di seguito "Fondi Swisscanto"). I prodotti descritti sono organismi d'investimento collettivo in valori mobiliari (OICVM) ai sensi della direttiva UE 2009/65/CE, soggetti alla supervisione dell'autorità di vigilanza lussemburghese (CSSF).
Il presente documento non costituisce un invito o una sollecitazione a sottoscrivere o a fare un'offerta di acquisto di titoli, né costituisce la base di alcun contratto o impegno. L'unica base vincolante per l'acquisizione dei fondi Swisscanto è costituita dai rispettivi documenti legali pubblicati (regolamento di gestione, prospetti informativi e documenti contenenti le informazioni chiave (PRIIP KIID), nonché relazioni finanziarie), disponibili gratuitamente all'indirizzo products.swisscanto.com/. Informazioni sugli aspetti rilevanti per la sostenibilità ai sensi del regolamento (UE) 2019/2088 e sulla strategia di Swisscanto per la promozione della sostenibilità e il perseguimento di obiettivi di sostenibilità nel processo d'investimento dei fondi sono disponibili sullo stesso sito web.
La distribuzione del fondo può essere sospesa in qualsiasi momento. In caso di sospensione della commercializzazione, gli investitori saranno informati in tempo utile.
L'investimento comporta rischi, in particolare quelli di fluttuazione del valore e del reddito. Gli investimenti in valuta estera sono soggetti alle fluttuazioni dei tassi di cambio. I rendimenti passati non sono né un indicatore né una garanzia di risultati futuri. I rischi sono descritti nel prospetto di informativo e nei PRIIP KID.
Le opinioni e le valutazioni contenute in questo documento relative a titoli e/o emittenti non sono state redatte in conformità alle normative che regolano l'indipendenza degli analisti finanziari e costituiscono quindi comunicazioni pubblicitarie (e non analisi finanziarie indipendenti). In particolare, i dipendenti responsabili di tali opinioni e valutazioni non sono necessariamente soggetti a restrizioni per il trading dei titoli in questione e possono, in linea di principio, effettuare operazioni proprie su tali titoli.
Le informazioni contenute in questo documento sono state redatte con la massima cura. Nonostante il nostro approccio professionale, non possiamo garantire l'accuratezza, la completezza e la tempestività delle informazioni. Si declina ogni responsabilità per investimenti basati su questo documento.
Il presente documento non esime il destinatario dall'esercitare il proprio giudizio. In particolare, si consiglia al destinatario di verificare le implicazioni legali, fiscali e di altro tipo delle informazioni in relazione alla propria situazione personale, se necessario con l'assistenza di un consulente. Il prospetto informativo e i PRIIP KID devono essere letti prima di prendere una decisione d'investimento. Una panoramica dei diritti degli investitori è disponibile su swisscanto.com/int/it/istituzionale/legale/gestione-reclami-investitori.html. I prodotti e i servizi descritti nel presente documento non sono disponibili per i soggetti statunitensi ai sensi delle normative vigenti (in particolare la Regulation S dello US Securities Act del 1933). Stato dei dati (salvo diversa indicazione): 03.2025
© 2026 Zürcher Kantonalbank. Tutti i diritti riservati.