Aller au contenu principal

Asset Allocation Update : la tech résiste à la hausse des rendements et aux mises en garde sur l’IA

Nous restons constructifs malgré la hausse des rendements obligataires. Les récentes hausses de taux d’intérêt intégrées dans les cours semblent excessives et nous n’anticipons pas un nouveau cycle de resserrement. Au regard des fondamentaux solides, nous continuons de privilégier les actions, avec un accent sur la tech et les valeurs cycliques. L’argent et les emprunts d’État australiens servent de couverture.

Roger Rüegg

Les actions technologiques américaines enregistrent cette année une croissance des bénéfices de plus de 70% (Image : iStock.com).

Quels ajustements avons-nous apportés aux portefeuilles ?

Nos spécialistes obligataires privilégient, parmi les émetteurs bien notés, les obligations subordonnées. Celles‑ci offrent souvent une prime de crédit sensiblement plus élevée pour un risque seulement modérément accru. Nous partageons ce point de vue et achetons des corporate hybrids.

À moyen terme, nous anticipons toujours un affaiblissement du dollar, mais à court terme, le momentum positif pourrait perdurer, soutenu par l’indépendance réaffirmée de la Fed et la vigueur de l’économie américaine.

La surperformance des small caps a été de courte durée et la dynamique des bénéfices favorise désormais à nouveau les blue chips. Dans un environnement de taux en hausse, le fardeau devient plus lourd pour les Small Caps. Nous procédons donc à une rotation vers les actions US, ce qui accroît encore notre pondération du secteur IT.

Obligations : la hausse des rendements se poursuit

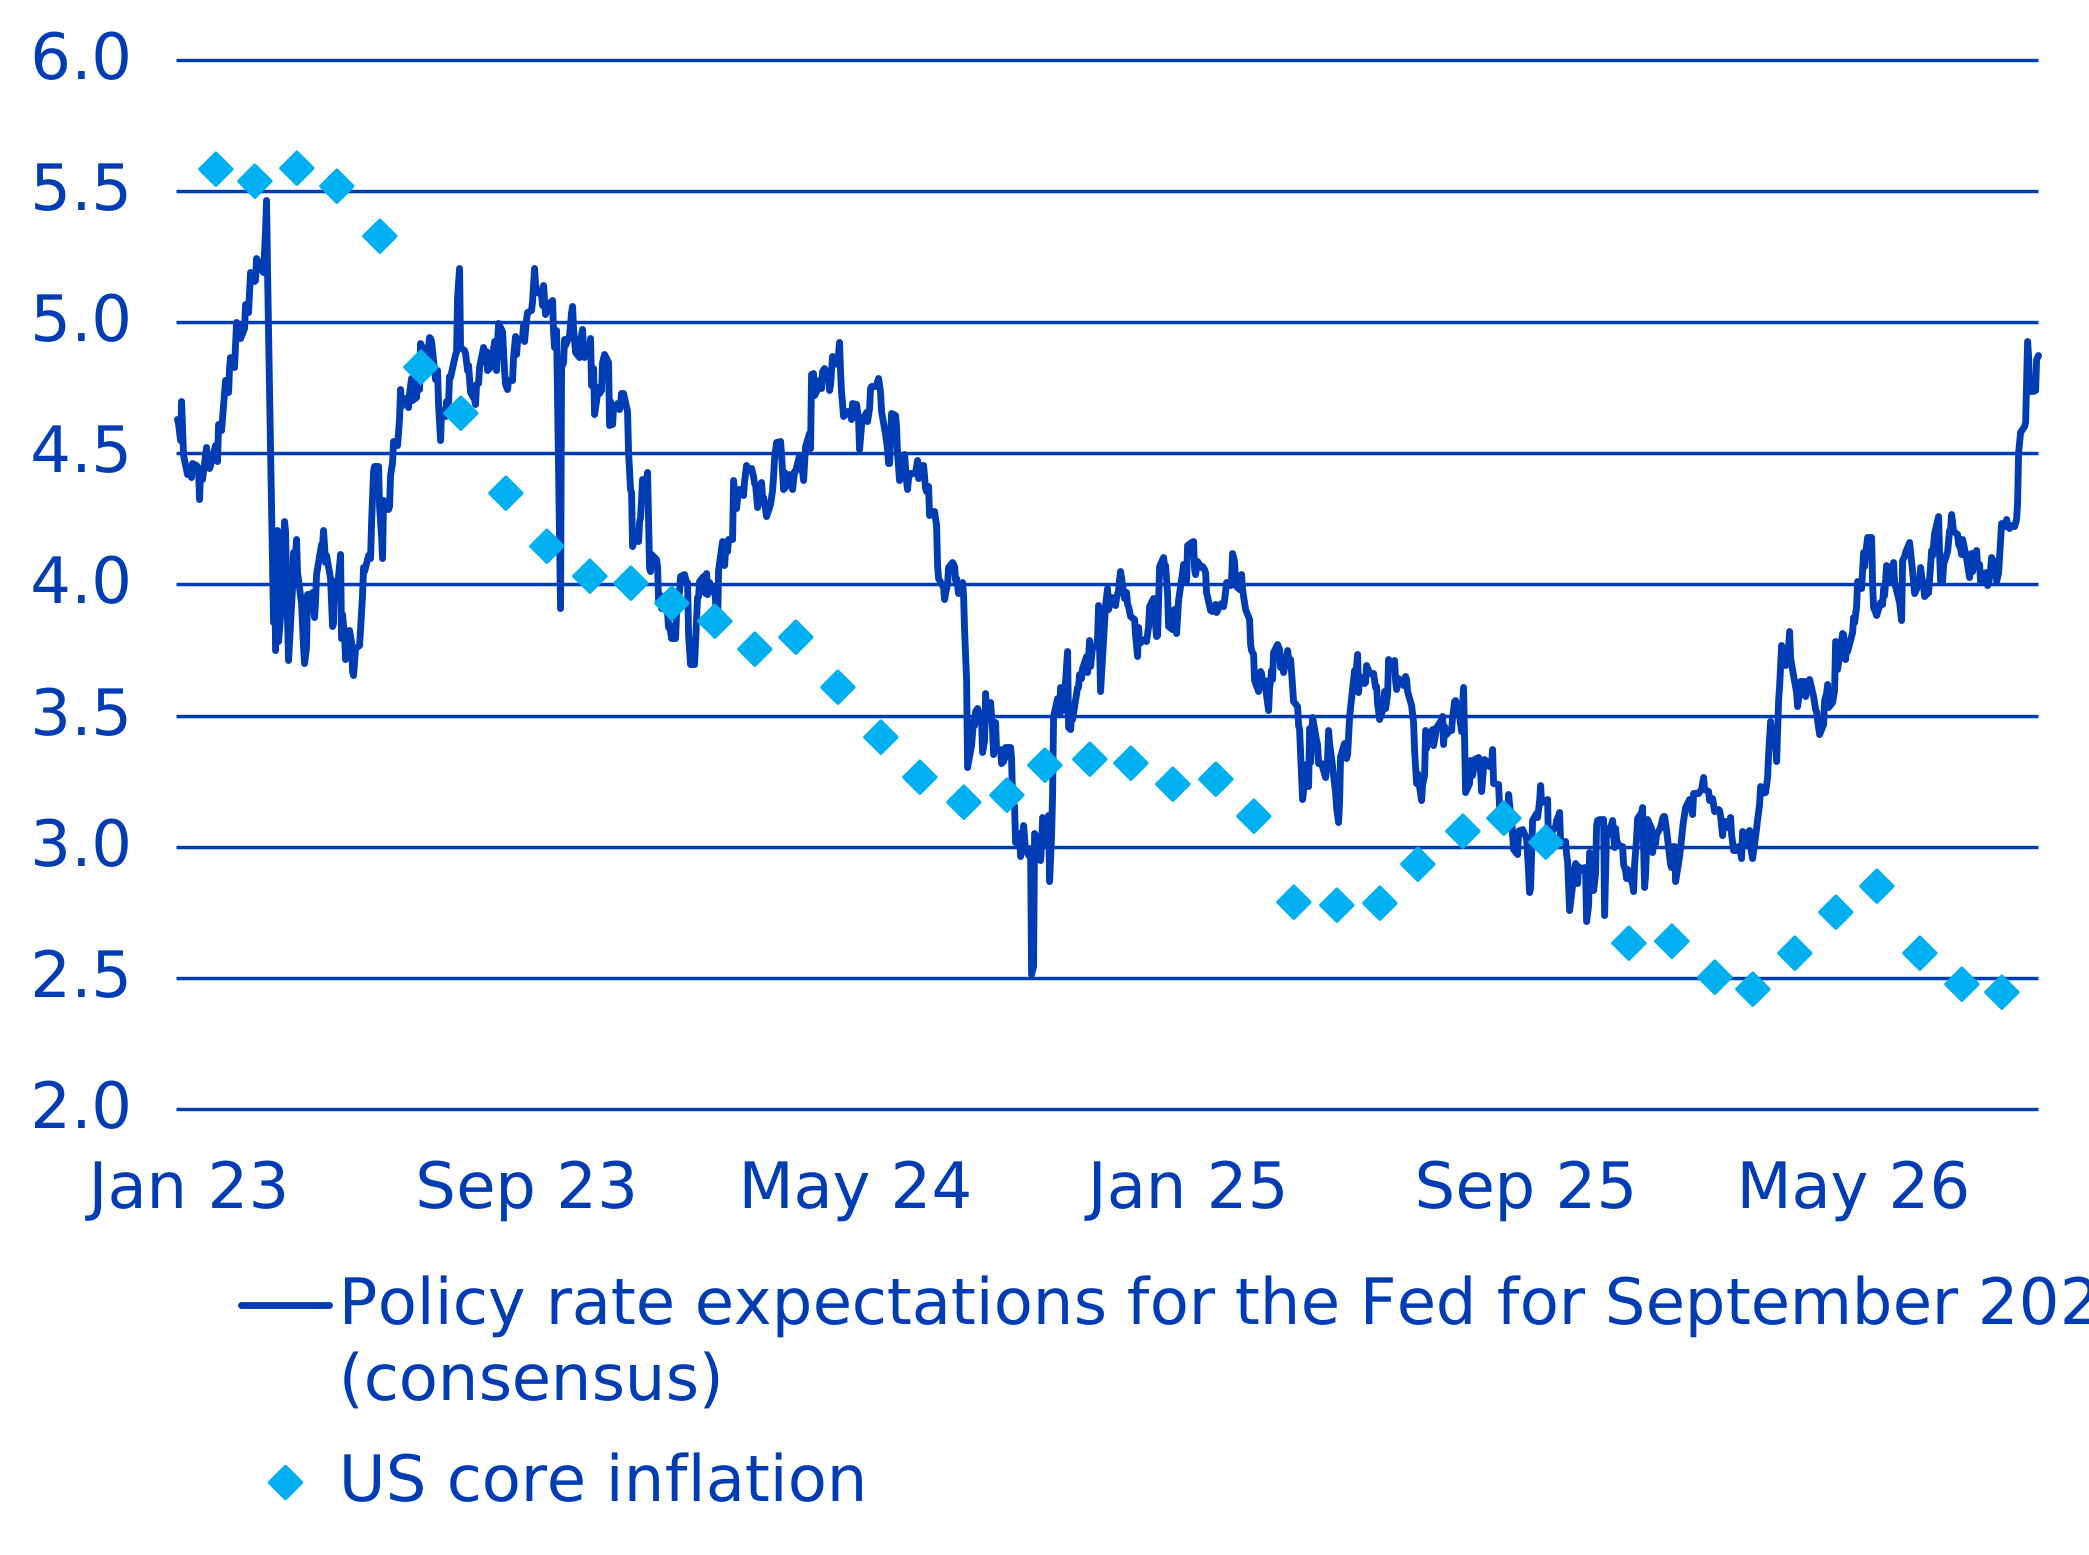
Le mois de septembre a été particulièrement mouvementé. Contrairement à nos anticipations, la situation en Iran s’est encore détériorée et le prix du pétrole se négocie de nouveau proche du seuil délicat de 100 USD sur le plan macroéconomique. Combinée à des indicateurs économiques robustes aux États‑Unis (PMI > 58), cette configuration a entraîné une forte remontée des rendements (T‑Notes 10 ans au-delà des 5 %) et le marché intègre désormais à nouveau quatre hausses de taux supplémentaires de la Fed et de la BCE (voir graphique).

Même si, au vu de l’inflation élevée, nous tablons également sur de nouvelles hausses, nous jugeons ces attentes du marché excessives. L’inflation sous‑jacente reste modérée et des relèvements de taux ont peu d’impact face à un choc d’offre énergétique. En zone euro en particulier, le resserrement monétaire devrait se traduire par un affaiblissement de la croissance. Nous conservons donc une duration longue à l’international, en particulier en Australie. Sur les obligations en CHF en revanche, nous maintenons une forte sous‑pondération, la hausse des rendements y gagnant désormais en intensité avec un certain retard.

Les anticipations de taux de la Fed progressent nettement malgré une inflation sous‑jacente modérée


Source: Bloomberg, Zürcher Kantonalbank

Actions : la tech de nouveau en locomotive

Malgré la nouvelle hausse des rendements et les mises en garde d’experts en IA, le grand gagnant de septembre est, une fois encore, le secteur technologique. À l’exception de l’IT et des services de communication (notamment Meta), tous les autres secteurs clôturent dans le rouge. La tech joue ainsi de nouveau un rôle de locomotive pour le marché dans son ensemble et nous renforçons notre surpondération en augmentant notre exposition aux actions américaines, motivés par:

  • la robuste croissance des bénéfices (tech US : +71 % en 2026)
  • le un sentiment encore loin de l’euphorie
  • des valorisations modérées (PER de 27 contre 40 il y a un an)

Nous maintenons donc une surpondération en valeurs technologiques et cycliques au sein de nos portefeuilles, tout en confirmant notre sous‑pondération sur les actions suisses, compte tenu de leurs niveaux de valorisation élevés et de leur profil sectoriel défensif.

Placements alternatifs : l’argent plus attractif que l’immobilier

Nous ne modifions pas notre allocation en placements alternatifs. Nous confirmons notre légère sous‑pondération en immobilier coté suisse. La combinaison de primes élevées, de multiples augmentations de capital et de la hausse globale des rendements pèse sur le segment. Cela se reflète dans le recul de la référence, l’indice SWIIT. Celui-ci a corrigé de -3 % depuis le début de l’année. Cependant, des mois saisonnièrement plus favorables s’annoncent, car les cours ont généralement tendance à remonter vers la fin de l’année.

Sur les matières premières, nous continuons de privilégier l’argent, tout en restant positionnés pour une baisse des prix du pétrole. La situation demeurant toutefois très volatile et difficilement lisible en raison de la guerre en Iran, nous restons pour l’instant neutres sur l’ensemble des matières premières. Nous conservons en revanche une surpondération en obligations catastrophes, qui entrent actuellement dans la phase la plus intéressante de l’année (saison des ouragans).

Devises : le USD gagne en momentum, le CHF tend à s’affaiblir

Comme mentionné plus haut, nous réduisons notre sous‑pondération en dollar américain. En contrepartie, nous diminuons notre exposition au franc suisse, qui s’inscrit dans une tendance baissière en raison du différentiel de taux défavorable. Cette dynamique devrait toutefois s’inverser l’an prochain, car nous anticipons des hausses de taux de la BNS et moins de relèvements de la Fed, sous réserve de données économiques quelque peu moins robustes. Notre devise favorite reste le dollar australien, qui bénéficie des prix élevés des matières premières et d’un carry attractif. Nous restons également surpondérés en devises des marchés émergents ainsi qu’en dollar canadien.

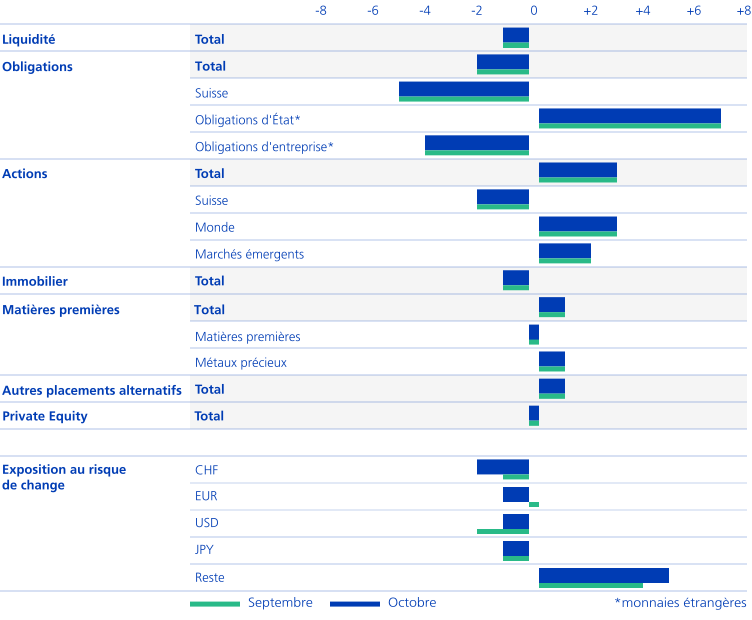
Allocation d'actifs tactique en octobre 2026


Poids relatif par rapport à l'allocation d'actifs stratégique en % en septembre et octobre 2026 (Source : Zürcher Kantonalbank, Asset Management)

Mentiones légales

“BLOOMBERG®” and the Bloomberg indices listed herein (the “Indices”) are service marks of Bloomberg Finance L.P. and its affiliates, including Bloomberg Index Services Limited (“BISL”), the administrator of the Indices (collectively, “Bloomberg”) and have been licensed for use for certain purposes by the distributor hereof (the “Licensee”). Bloomberg is not affiliated with Licensee, and Bloomberg does not approve, endorse, review, or recommend the financial products named herein (the “Products”). Bloomberg does not guarantee the timeliness, accuracy, or completeness of any data or information relating to the Products.

Le présent document est destiné exclusivement à des fins informatives et publicitaires. Il est destiné à la distribution en Suisse et ne s’adresse pas aux investisseurs d’autres pays.

Il ne constitue pas une offre ou une recommandation d’achat, de détention ou de vente d’instruments fi-nanciers ou de fourniture de produits ou de prestations de services, et ne constitue pas non plus la base d’un contrat ou d'une obligation de quelque nature que ce soit.

 Il est recommandé au destinataire d'examiner les informations, éventuellement avec l'aide d'un conseiller, afin de déterminer leur compatibilité avec sa situation personnelle ainsi que leurs implications juridiques, réglementaires, fiscales et autres. Les informations contenues dans cette publication peuvent être modifiées à tout moment.

Le document a été établi par la Zürcher Kantonalbank avec la diligence d'usage en affaires et peut conte-nir des informations provenant de sources tierces soigneusement sélectionnées. La Zürcher Kantonalbank ne garantit ni l’exactitude ni l’exhaustivité des informations contenues dans ce document et décline toute responsabilité pour les dommages résultant de l’utilisation du document ou des informations qu'il contient.

Elle ne s'adresse pas aux personnes d'autres pays. Sauf indication contraire, les informations se rapportent à la gestion de fortune de la Zürcher Kantonalbank sous la marque Swisscanto, qui comprend présente-ment des placements collectifs de capitaux de droit suisse, luxembourgeois et irlandaise (ci-après les « fonds Swisscanto »).

Les opinions et évaluations contenues dans ce document concernant des titres et/ou des émetteurs n'ont pas été préparées conformément aux réglementations relatives à l'indépendance des analystes financiers et constituent donc des communications promotionnelles (et non des analyses financières indépendantes). En particulier, les employés responsables de ces opinions et évaluations ne sont pas nécessairement soumis à des restrictions sur le commerce des titres correspondants et peuvent en principe effectuer des transactions personnelles ou des transactions pour la banque sur ces titres.

Les seules sources d’information faisant foi pour l’acquisition de parts de fonds Swisscanto sont les docu-ments actuels sur les fonds (p. ex. contrats de fonds/conditions contractuelles, prospectus de vente, infor-mations clés pour l’investisseur ou feuilles d’informations de base ainsi que rapports de gestion), qui peu-vent être obtenus sur products.swisscanto.com, auprès de Swisscanto Direction de Fonds SA, Bahnhofs-trasse 9, CH-8001 Zurich, (qui représente également les fonds Swisscanto luxembourgeois), ou dans toutes les agences de la Zürcher Kantonalbank. L’agent payeur en Suisse pour les fonds Swisscanto luxembour-geois est la Zürcher Kantonalbank, Bahnhofstrasse 9, CH-8001 Zurich.

Il convient de noter que les informations relatives aux performances historiques ne constituent pas un indi-cateur des performances actuelles ou futures, et que les données de performance fournies peuvent ne pas tenir compte des commissions et des coûts liés à l'émission et au rachat des parts de fonds. Les estimations éventuelles concernant les rendements futurs et les risques contenues dans le document sont fournies à titre informatif uniquement. La Zürcher Kantonalbank n'offre aucune garantie à cet égard.

Tout investissement comporte des risques, notamment de fluctuation de valeur et de rendement.

Les produits et services décrits dans la présente publication ne sont pas disponibles pour les « US Persons » telles que définies par la réglementation en vigueur. This publication and the information contained in it must not be distributed and/or redistributed to, used or relied upon by, any person (whether individual or entity) who may be a US person under Regulation S of the US Securities Act of 1933. US persons include any US resident; any corporation, company, partnership or other entity organized under any law of the United States; and other categories set out in Regulation. Etat des données (sauf mention contraire): 03.2026

© 2026 Zürcher Kantonalbank. Tous droits réservés.