Pensionskassen-Monitor: Basis für Entscheidungen
Sie wollen einen vertieften Einblick in die 2. Säule gewinnen? Der Swisscanto Pensionskassen-Monitor liefert Ihnen monatlich aktuelle Daten zu wichtigen Kennzahlen wie Deckungsgrade und Anlagerenditen bei den Schweizer Pensionskassen. Nutzen Sie diese wertvollen Informationen zur 2. Säule für fundierte Anlageentscheidungen.

Swisscanto Pensionskassen-Monitor September 2026
- Performance: Im September resultierte für die Kassen eine durchschnittliche Performance von -0,3 Prozent (gleichgewichtet). Aktien Ausland und Private Markets (Private Equity, Infrastruktur und Immobilien direkt) rentierten positiv. Sie vermochten aber die negative Performance von Obligationen, Aktien Schweiz und alternativen Anlagen nicht zu kompensieren. Seit Jahresbeginn (YTD) liegt die durchschnittliche Performance aller Kassen mit 4,6 Prozent weiter deutlich im Plus.
- Deckungsgrad: Im September ist der kapitalgewichtete Deckungsgrad der privatrechtlichen Kassen leicht zurückgegangen und liegt nun bei 123,7 Prozent. Bei den öffentlich-rechtlichen Kassen mit Vollkapitalisierung beträgt der Deckungsgrad neu 117,5 Prozent und bei jenen mit Teilkapitalisierung 94,3 Prozent. Alle Deckungsgrade sind im September um 0,4 Prozentpunkte (ppt) gesunken.
- Anlageklassen: Unter den betrachteten Anlagekategorien erzielte Private Equity im September die beste Performance. Ebenfalls deutlich positiv entwickelten sich Infrastruktur und Aktien Ausland, während Schweizer Aktien wieder an Wert verloren haben. Bei den Obligationen entwickelten sich Papiere in Schweizer Franken wie auch in Fremdwährungen in Folge der Zinserhöhungen negativ. Rohstoffe waren im September die schwächste Anlagekategorie, insbesondere aufgrund der sehr negativen Entwicklung von Gold. Die positive Entwicklung von Energie konnte dies nicht kompensieren.
- Finanzmärkte: Trotz des Renditeanstiegs bei Obligationen gelten die zusätzlich eingepreisten Leitzinserhöhungen als übertrieben; im Ausland wird eine lange Duration bevorzugt, während CHF-Anleihen wenig überzeugen. Im Aktienbereich stehen US-Tech- und zyklische Werte im Fokus. Schweizer Aktien hingegen sind aufgrund hoher Bewertung und defensiver Sektor-Struktur weniger interessant. Bei alternativen Anlagen werden Edelmetalle und Katastrophenanleihen präferiert, während kotierte Schweizer Immobilien an Attraktivität verloren haben.
- Ausblick: Im aktuellen Umfeld sprechen robustes Wachstum, solide Gewinnperspektiven im Technologiesektor und ein moderates Investoren-Sentiment weiter für Aktienanlagen. Die Markterwartung hinsichtlich geldpolitischer Straffung gilt als übertrieben. Als Absicherungselemente sind Staatsanleihen in australischen Dollar und Silber attraktiv.
1. Performance
Abbildung 1.1: Performance (in CHF) ausgewählter Anlageklassen im Vergleich zum Vorjahr
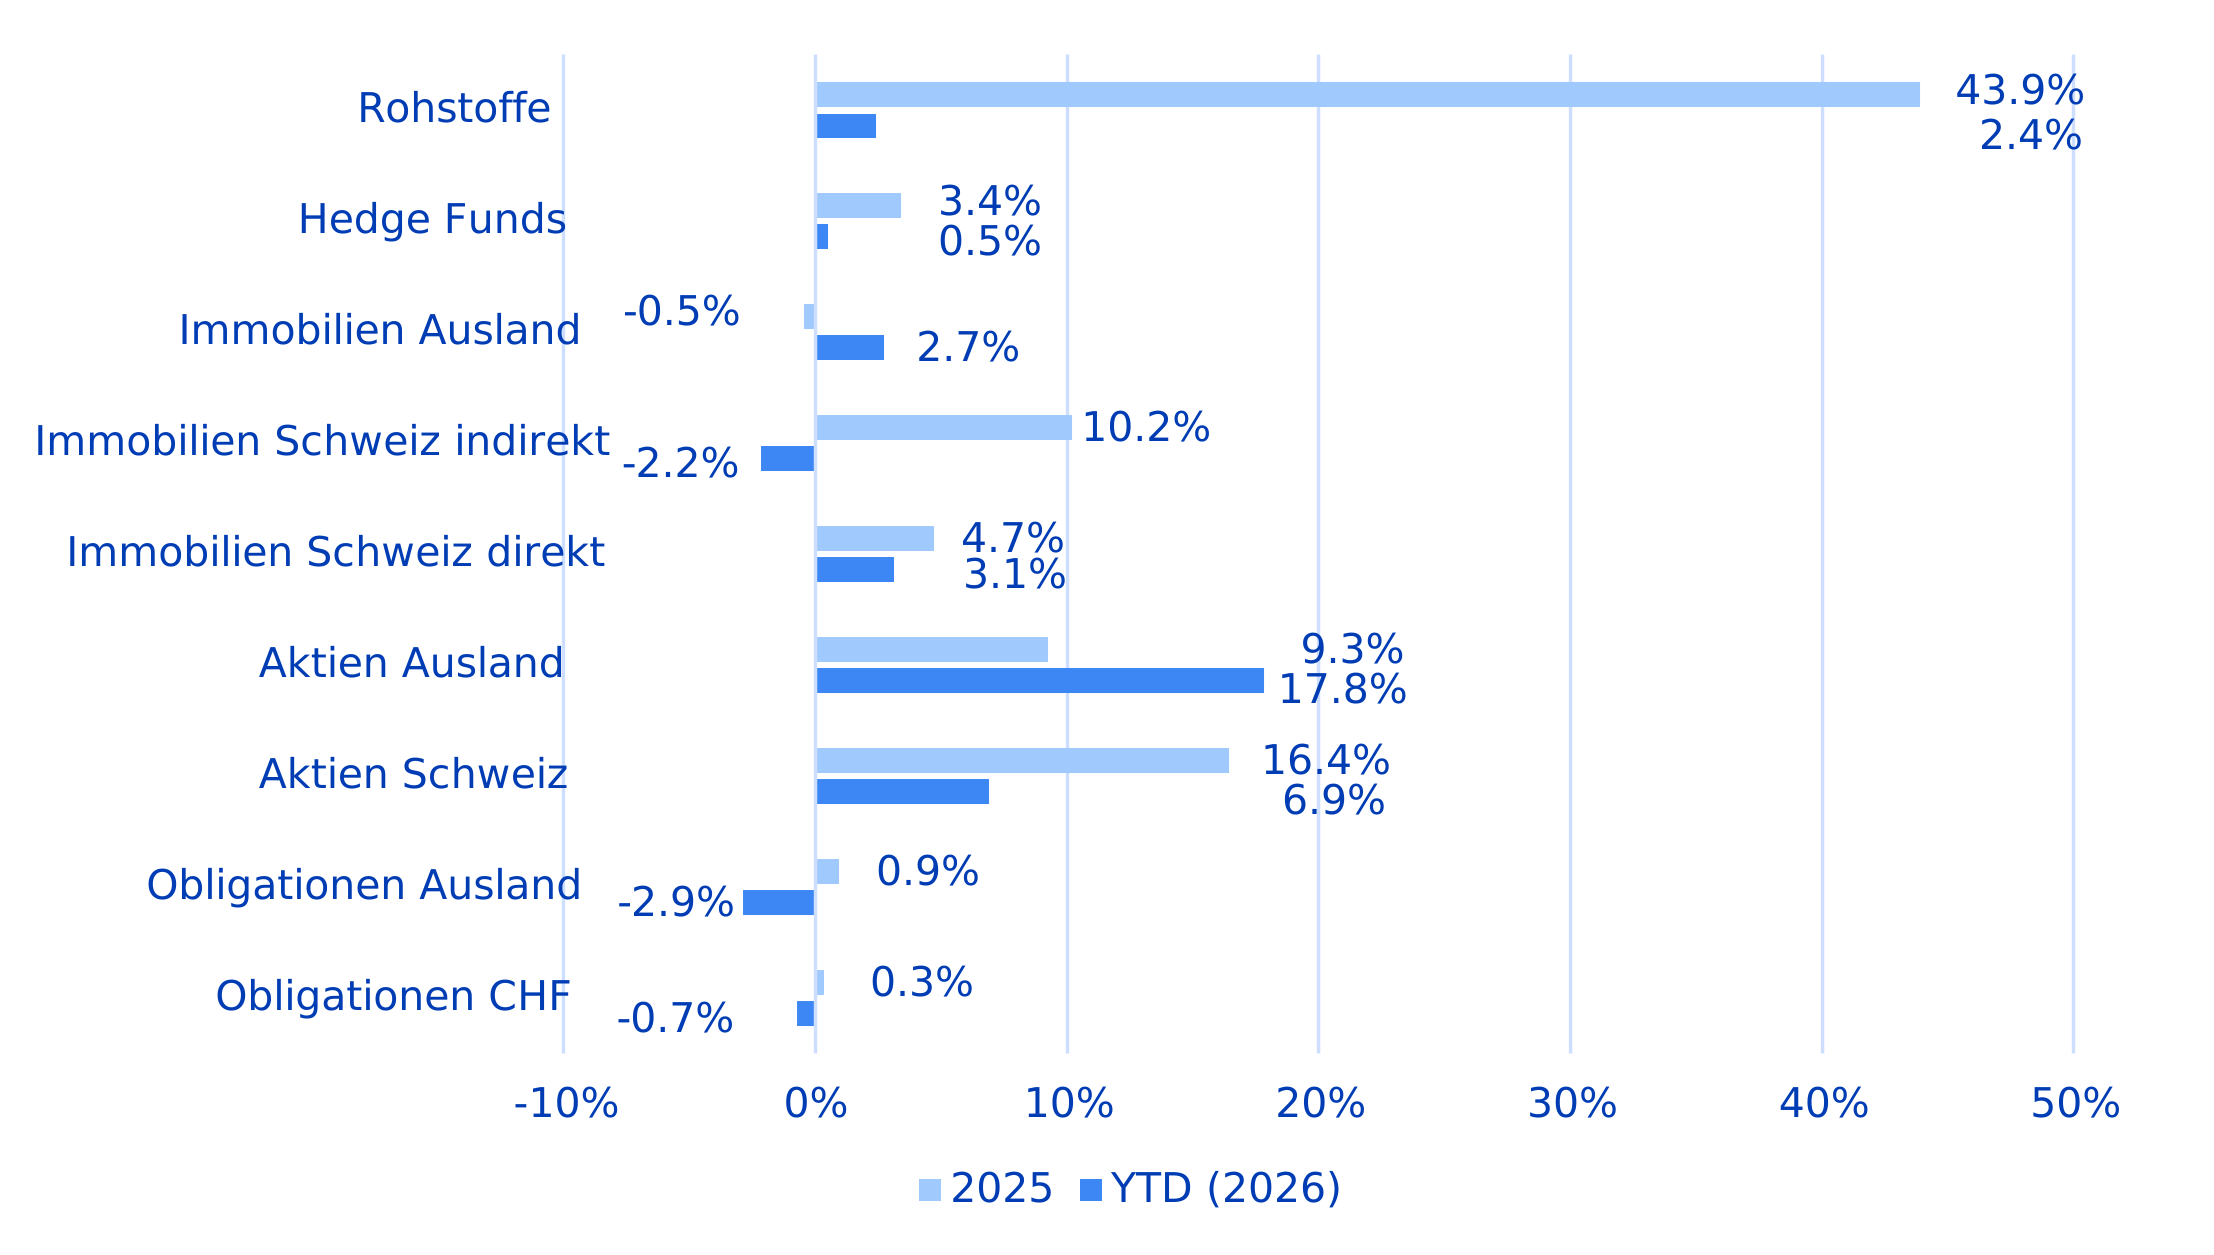
- Aktien Ausland entwickelten sich mit einer Performance von 1,3 Prozent im September klar besser als Aktien Schweiz mit -2,5 Prozent. YTD erzielten erstere mit 17,8 Prozent auch die beste Performance unter den betrachteten Kategorien.
- Immobilien Schweiz zeigten im September wiederum zwei Gesichter: Während die direkten Anlagen eine positive Performance von 0,4 Prozent erzielten, verzeichneten die indirekten Anlagen mit -1,9 Prozent ein negatives Ergebnis.
- Rohstoffe erzielten im September aufgrund des starken Rückgangs von Gold mit -4,1 Prozent die schwächste Performance innerhalb der rapportierten Anlageklassen.
Abbildung 1.2: Performanceverteilung
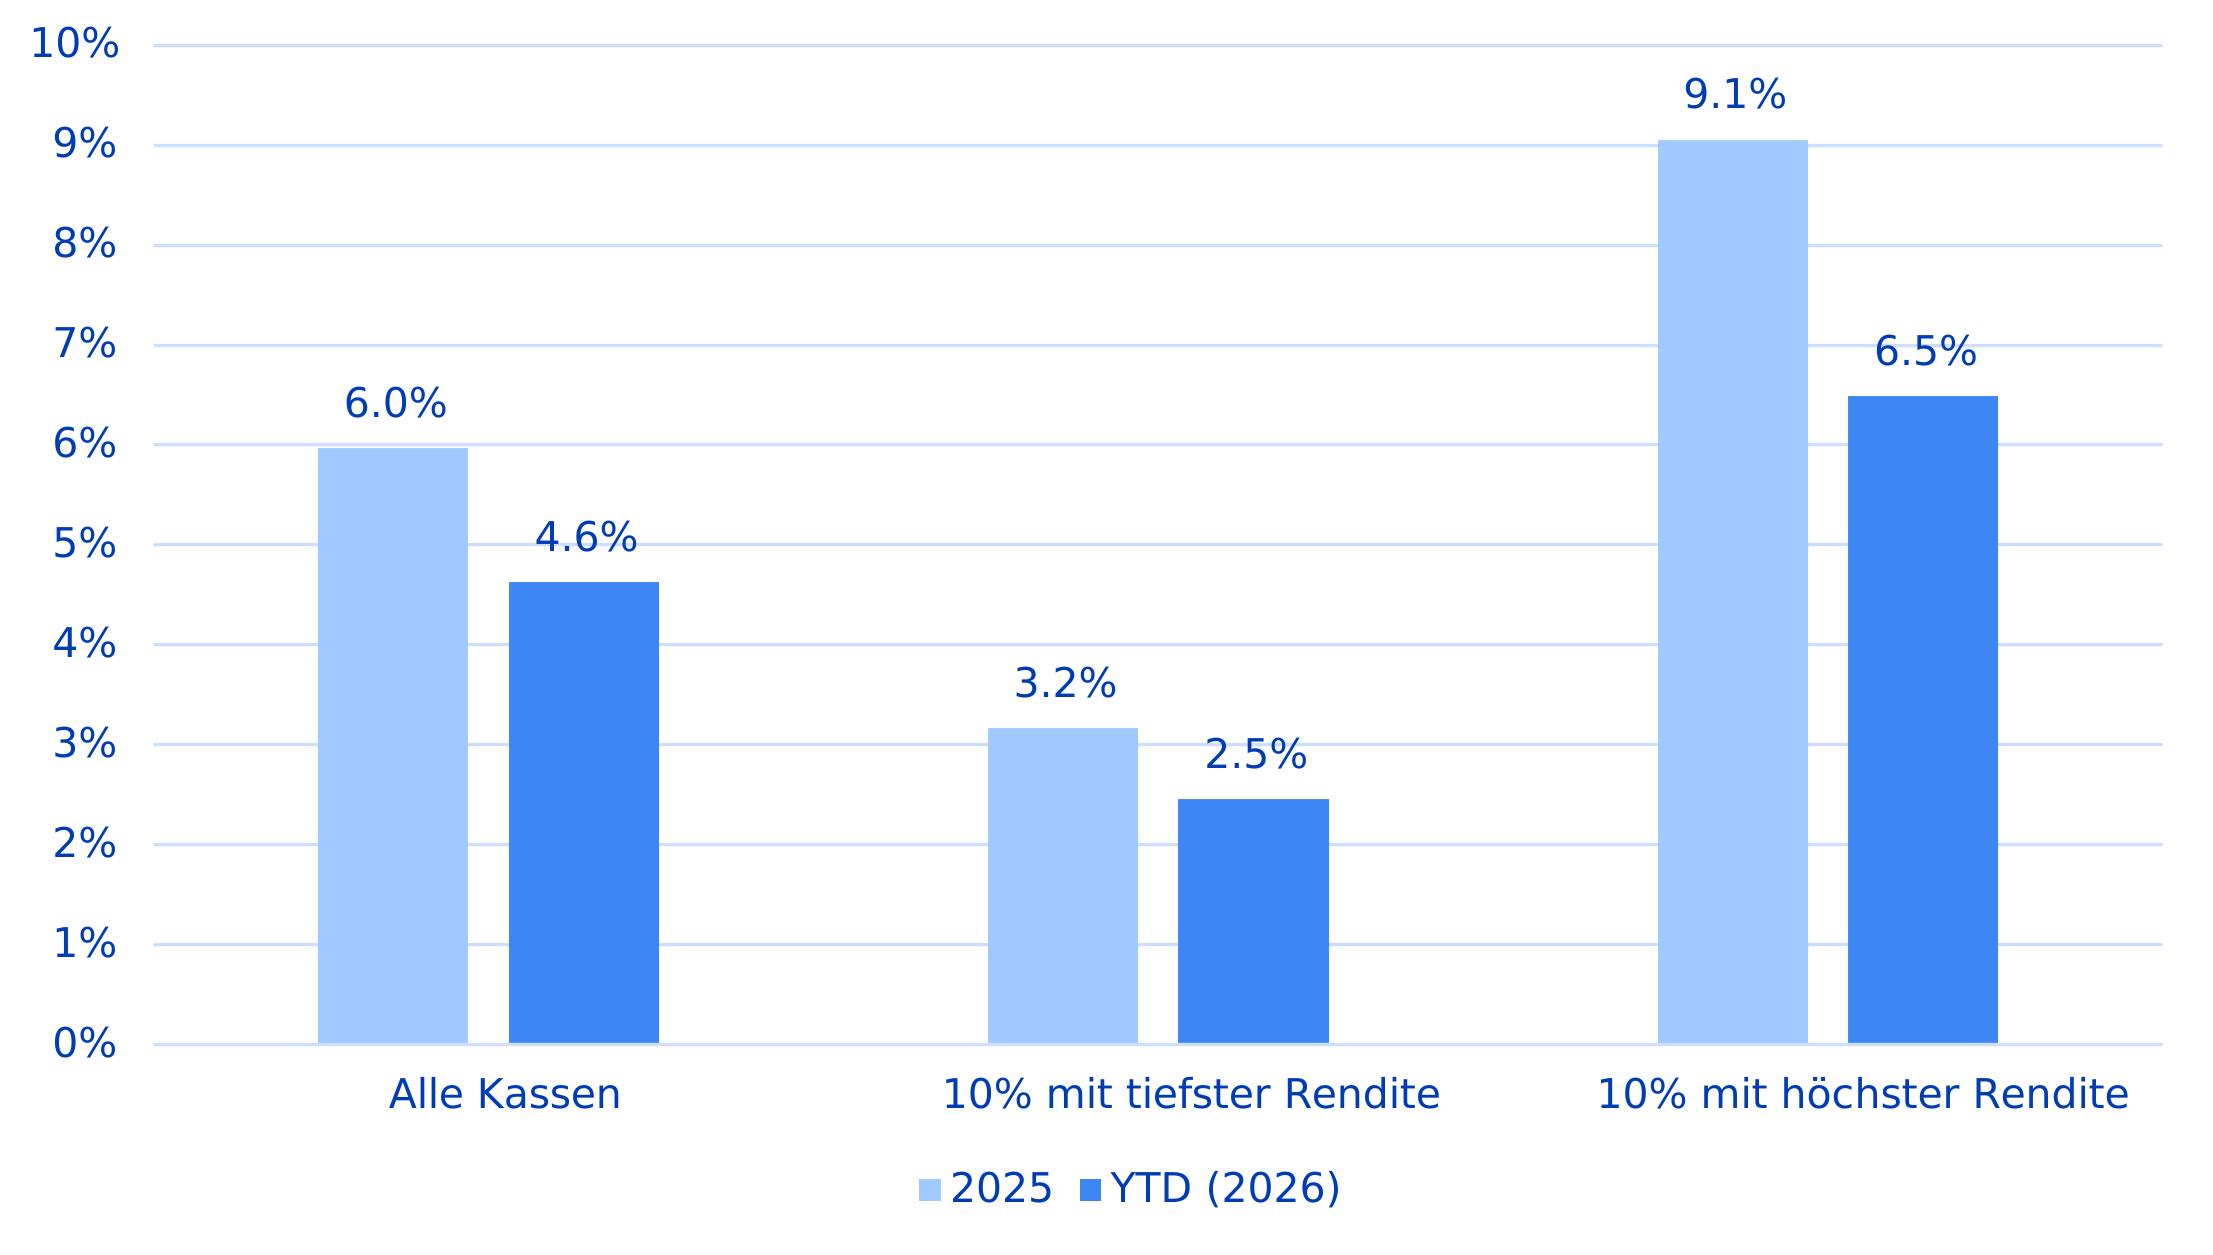
- Die 10 Prozent der Kassen mit der höchsten Performance erzielten im September eine Rendite von 0,1 Prozent. Sie schnitten damit deutlich besser ab als die 10 Prozent der Kassen mit der niedrigsten Performance mit -0,8 Prozent.
- Der Performance-Unterschied YTD zwischen den Kassen mit der höchsten und der niedrigsten Performance hat sich im September weiter akzentuiert und beträgt aktuell 4 Prozentpunkte.
- YTD verläuft die Verteilung der Performance sehr ähnlich wie im Vorjahr.
Abbildung 1.3: Performance nach Vorsorgevermögen (VV)
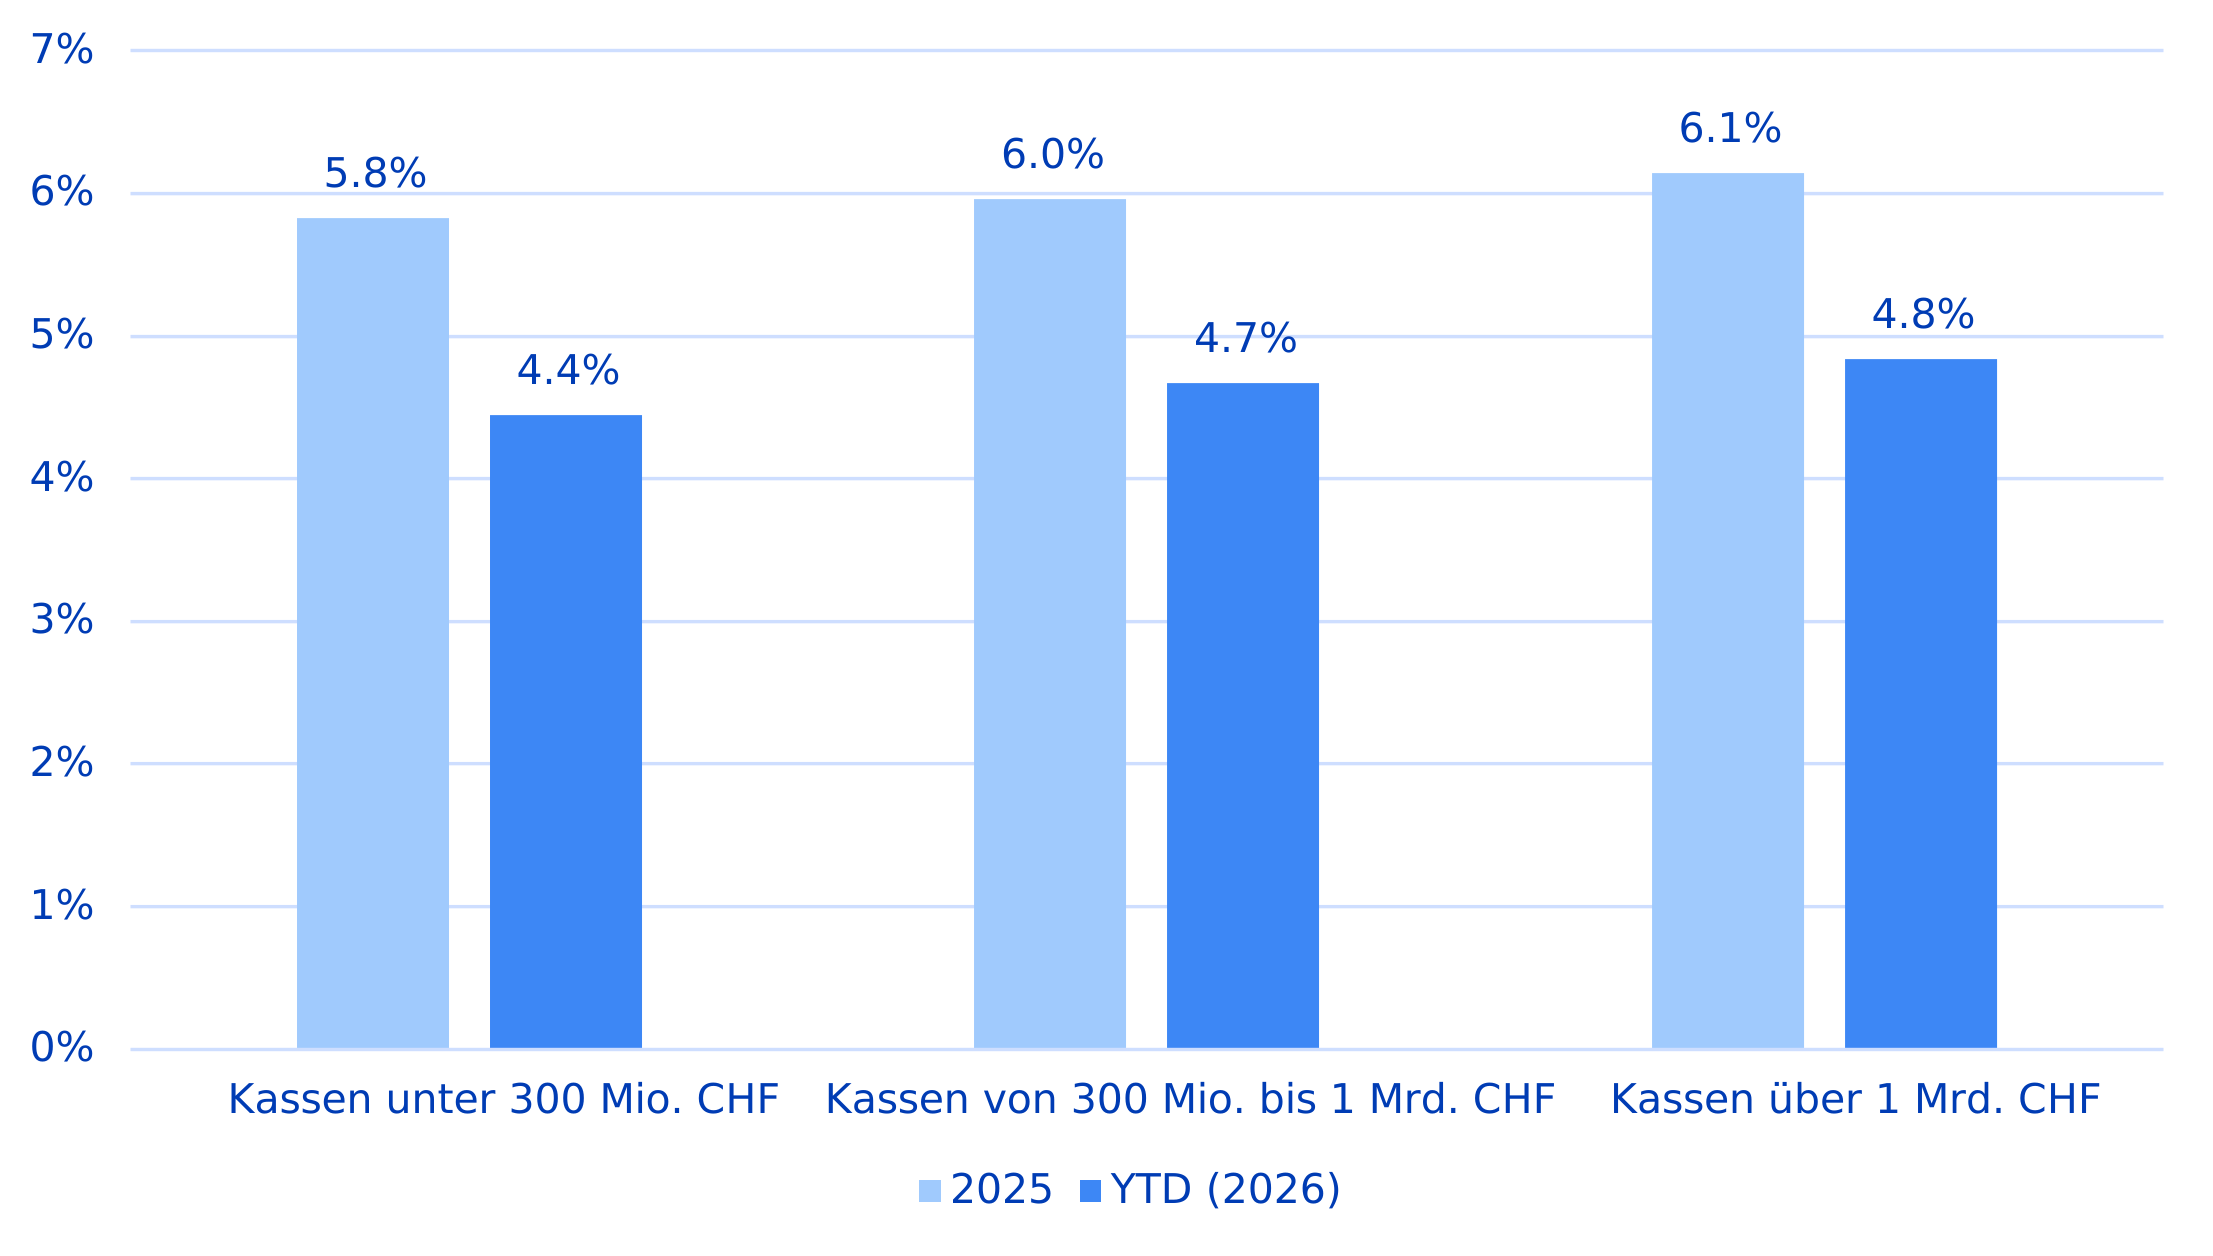
- Leicht unterschiedliche Performance der Kassen in Abhängigkeit ihres Vermögens. Kleine Einrichtungen (< CHF 300 Mio.) weisen im September mit -0,4 Prozent die tiefste Performance aus. Mittelgrossen Kassen (CHF 300 Mio. bis CHF 1 Mia.) schnitten den Monat mit -0,3 Prozent auch negativ aus. Grössere Einrichtungen (> CHF 1 Mia.) lagen mit -0,2 Prozent weniger im Minus.
- YTD haben die grossen Kassen mit 4,8 Prozent etwas besser performt als die mittelgrossen (4,7 Prozent) und kleinen Kassen (4,4 Prozent).
Abbildung 1.4: Performance nach Rentneranteil (Vorsorgekapital Rentner VKR)
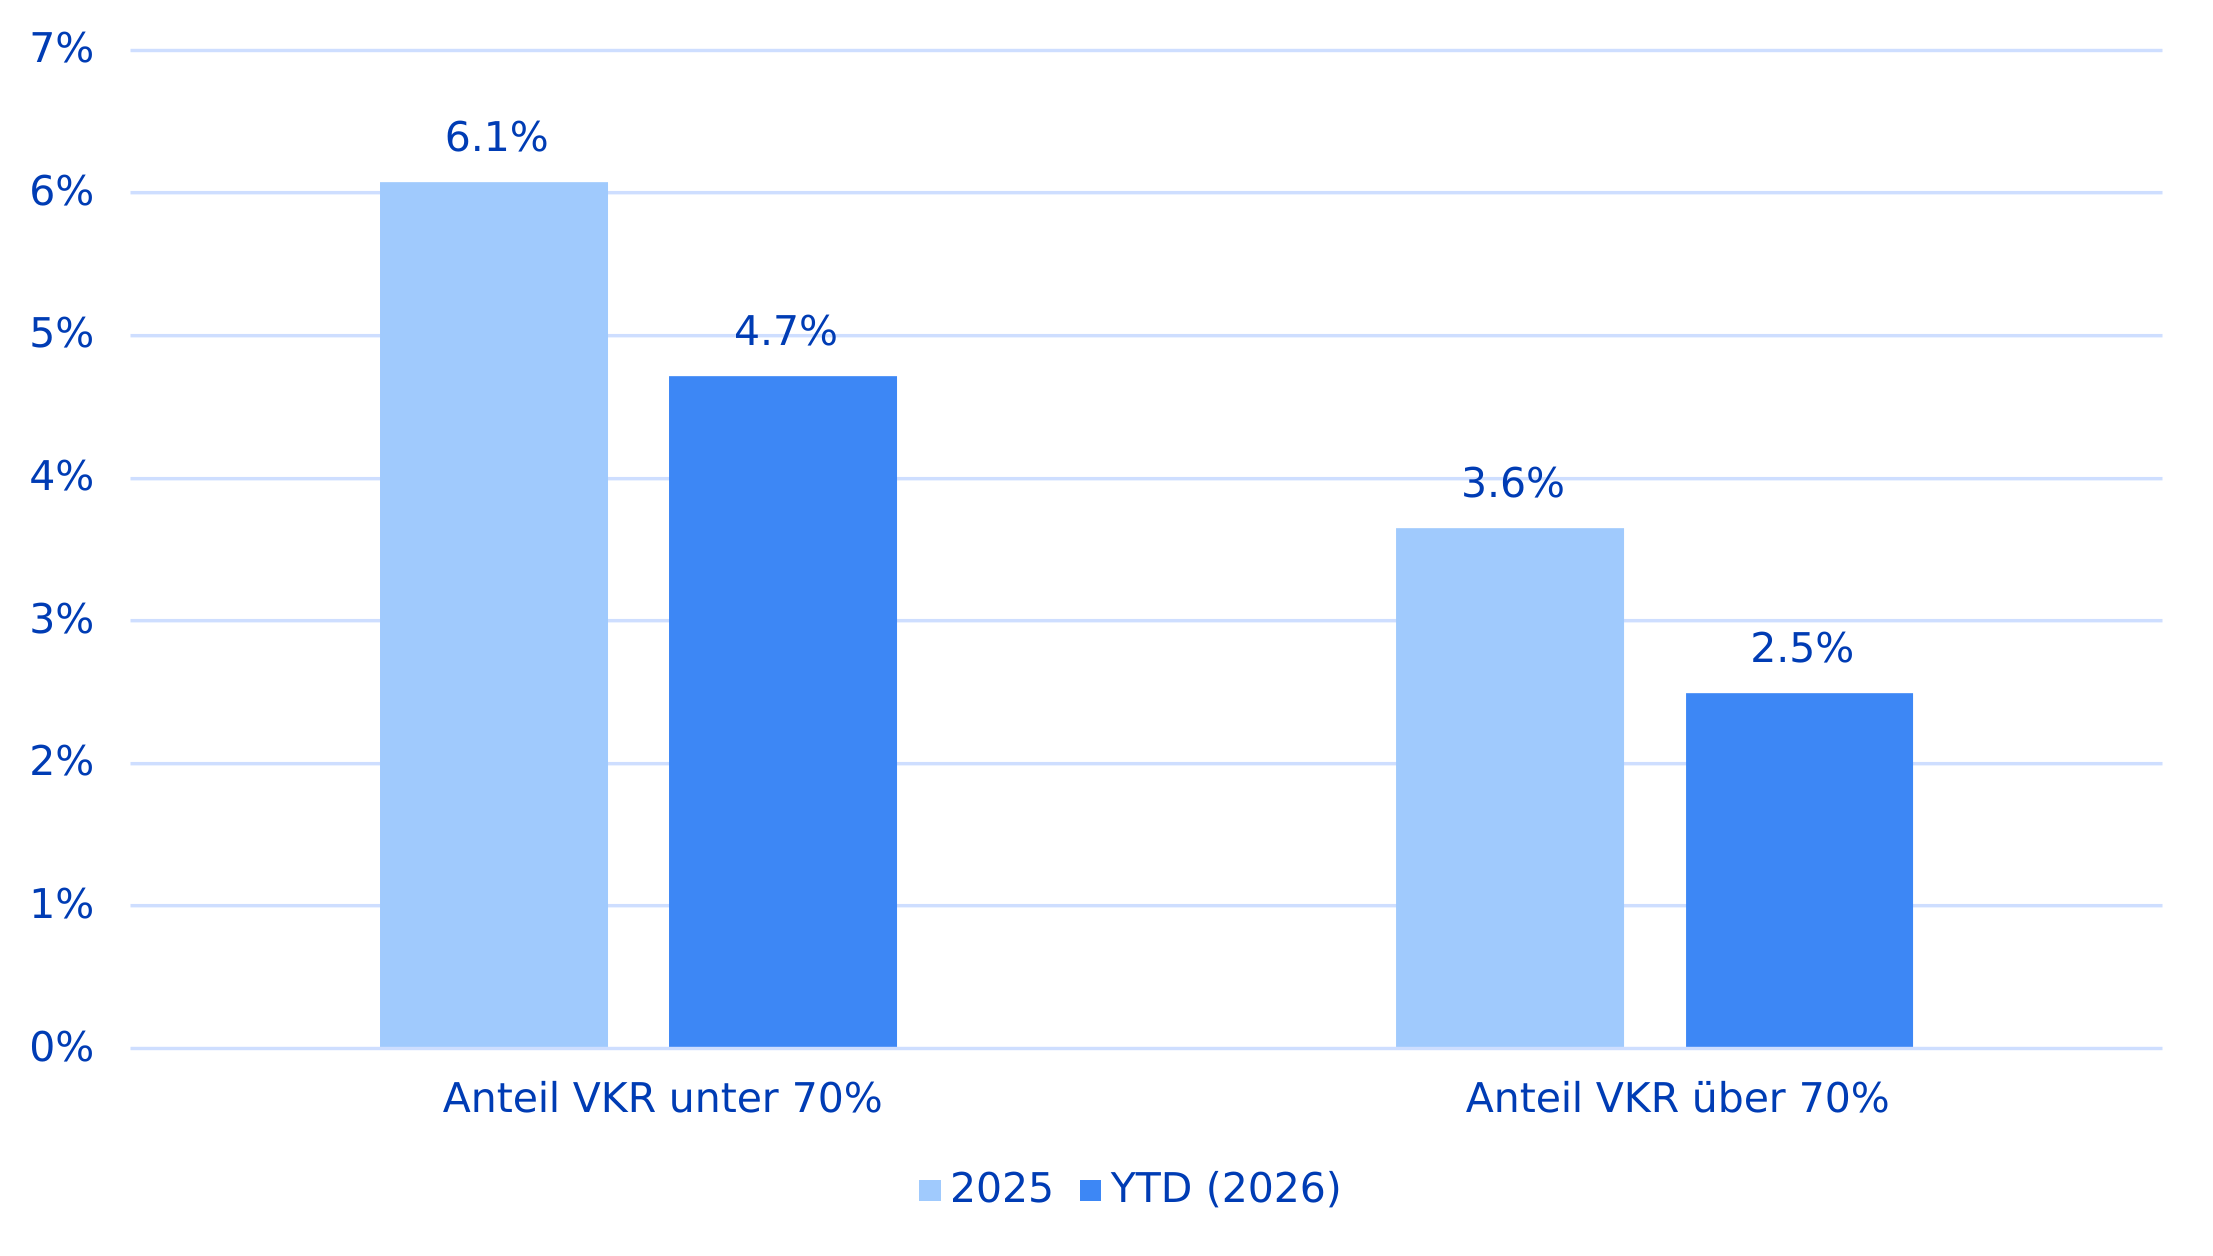
- Die Kassen mit einem hohen Rentneranteil erzielten im September eine Rendite von -0,4 Prozent. Kassen mit einem tieferen Rentneranteil schliessen den Monat nur leicht besser mit -0,3 Prozent.
- Die erzielte durchschnittliche YTD-Performance beträgt 4,7 Prozent bzw. 2,5 Prozent. Der Unterschied von aktuell 2,2 Prozentpunkten liegt in der Grössenordnung von 2025 (-2,5 Prozent).
Abbildung 1.5: Performance nach Deckungsgrad
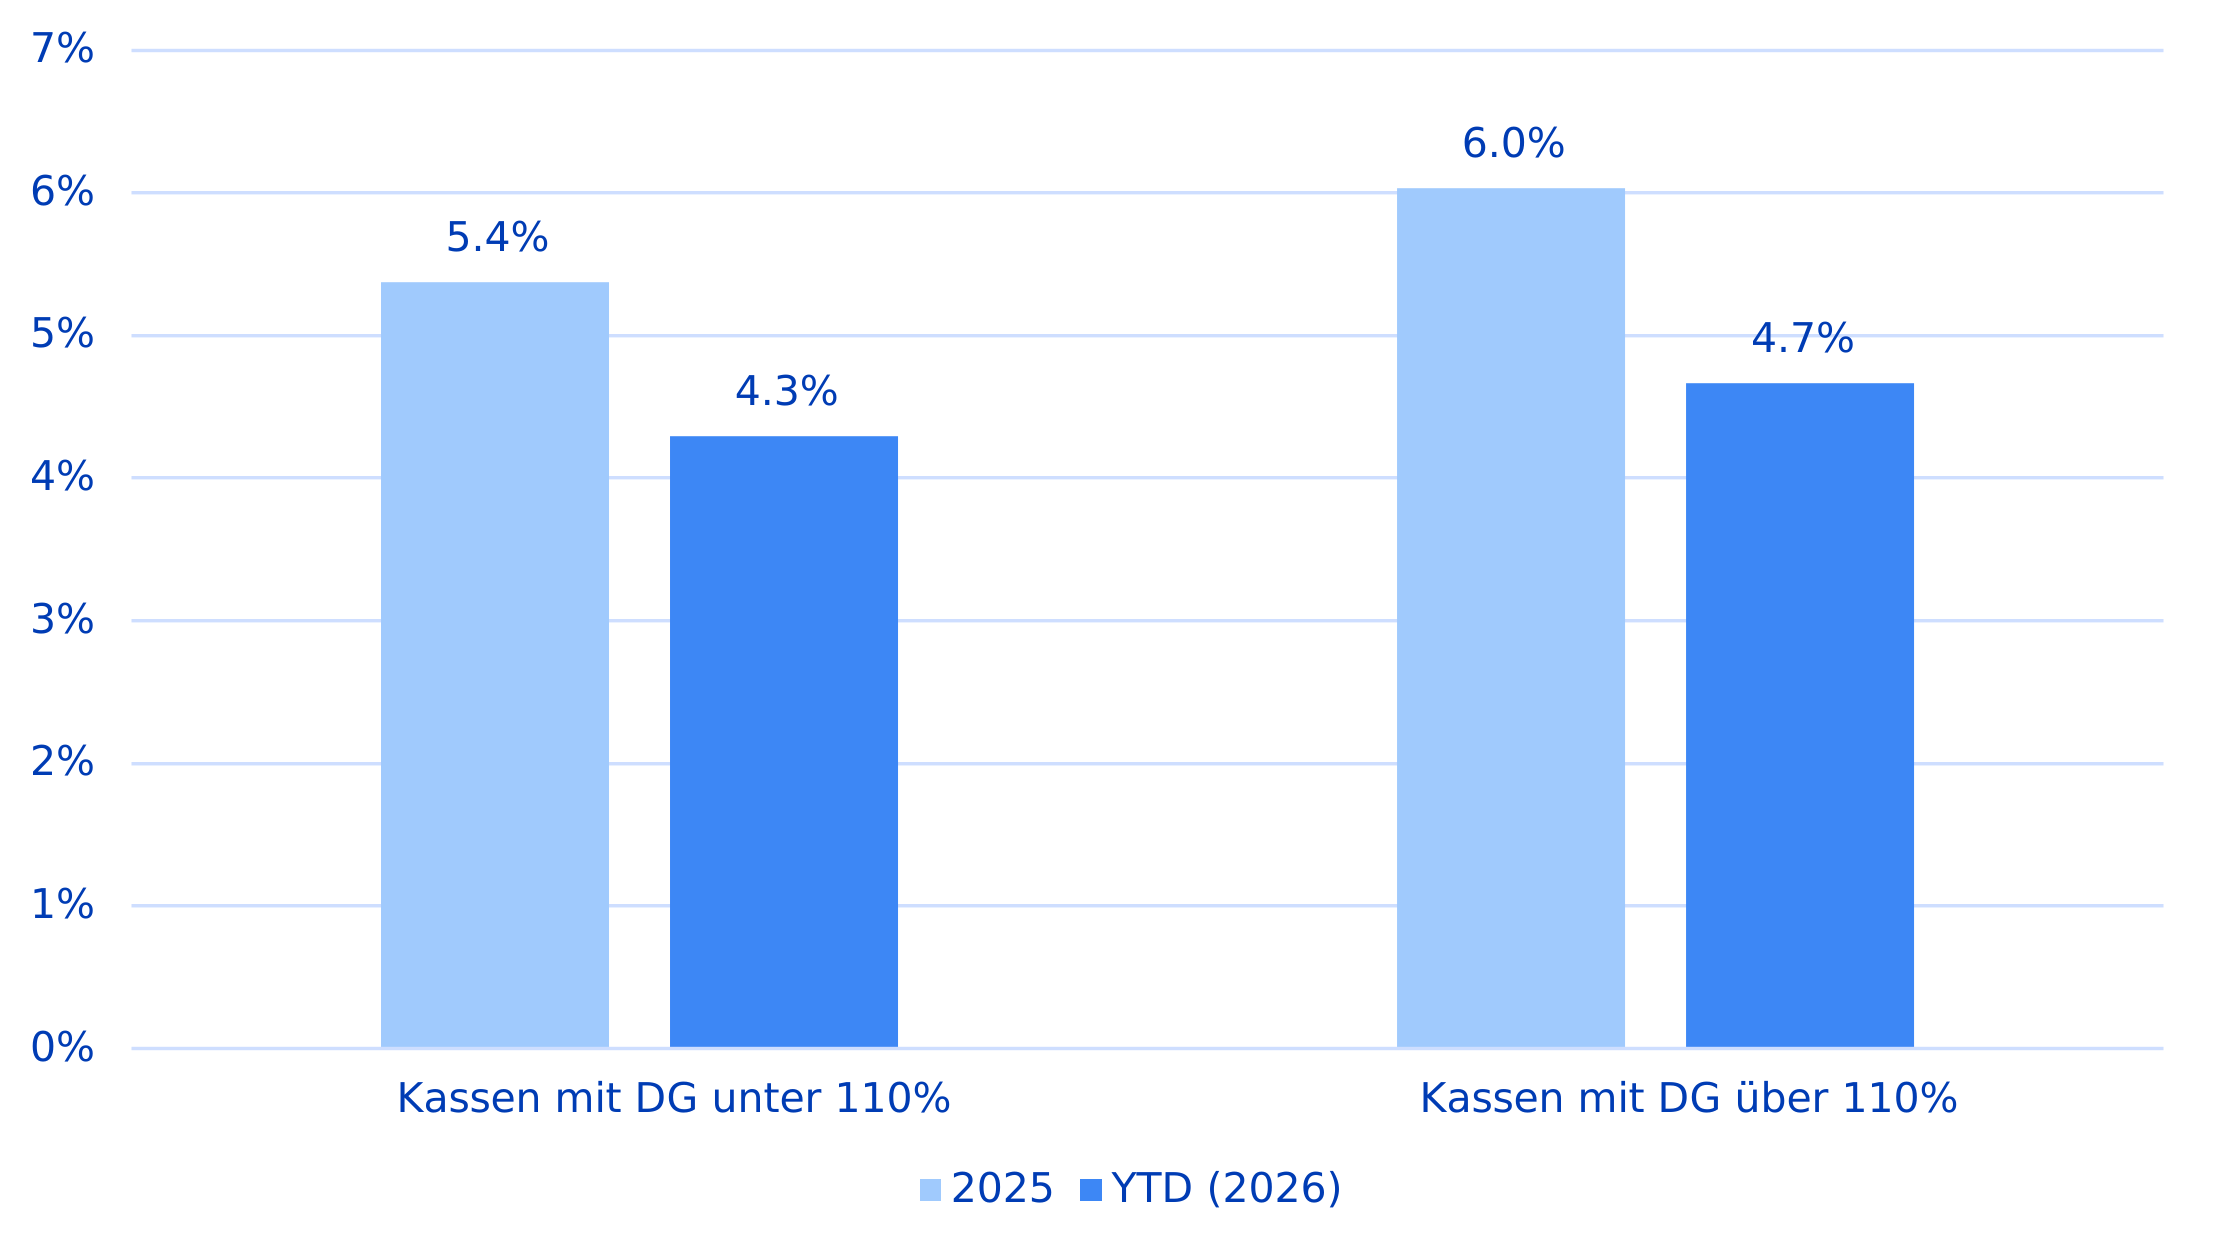
- Der unterschiedliche Deckungsgrad zeigte im September keinen Einfluss auf die Performance der Kassen. Sowohl Kassen mit einem Deckungsgrad von über und unter 110 Prozent erwirtschafteten eine durchschnittliche Performance von je -0,3 Prozent.
- YTD liegen die hoch kapitalisierten Kassen (>110 Prozent) mit 4,7 Prozent leicht vorne. Kassen mit einem tieferen Deckungsgrad erzielten YTD im Schnitt 4,3 Prozent.
Abbildung 1.6: Performance nach Branche
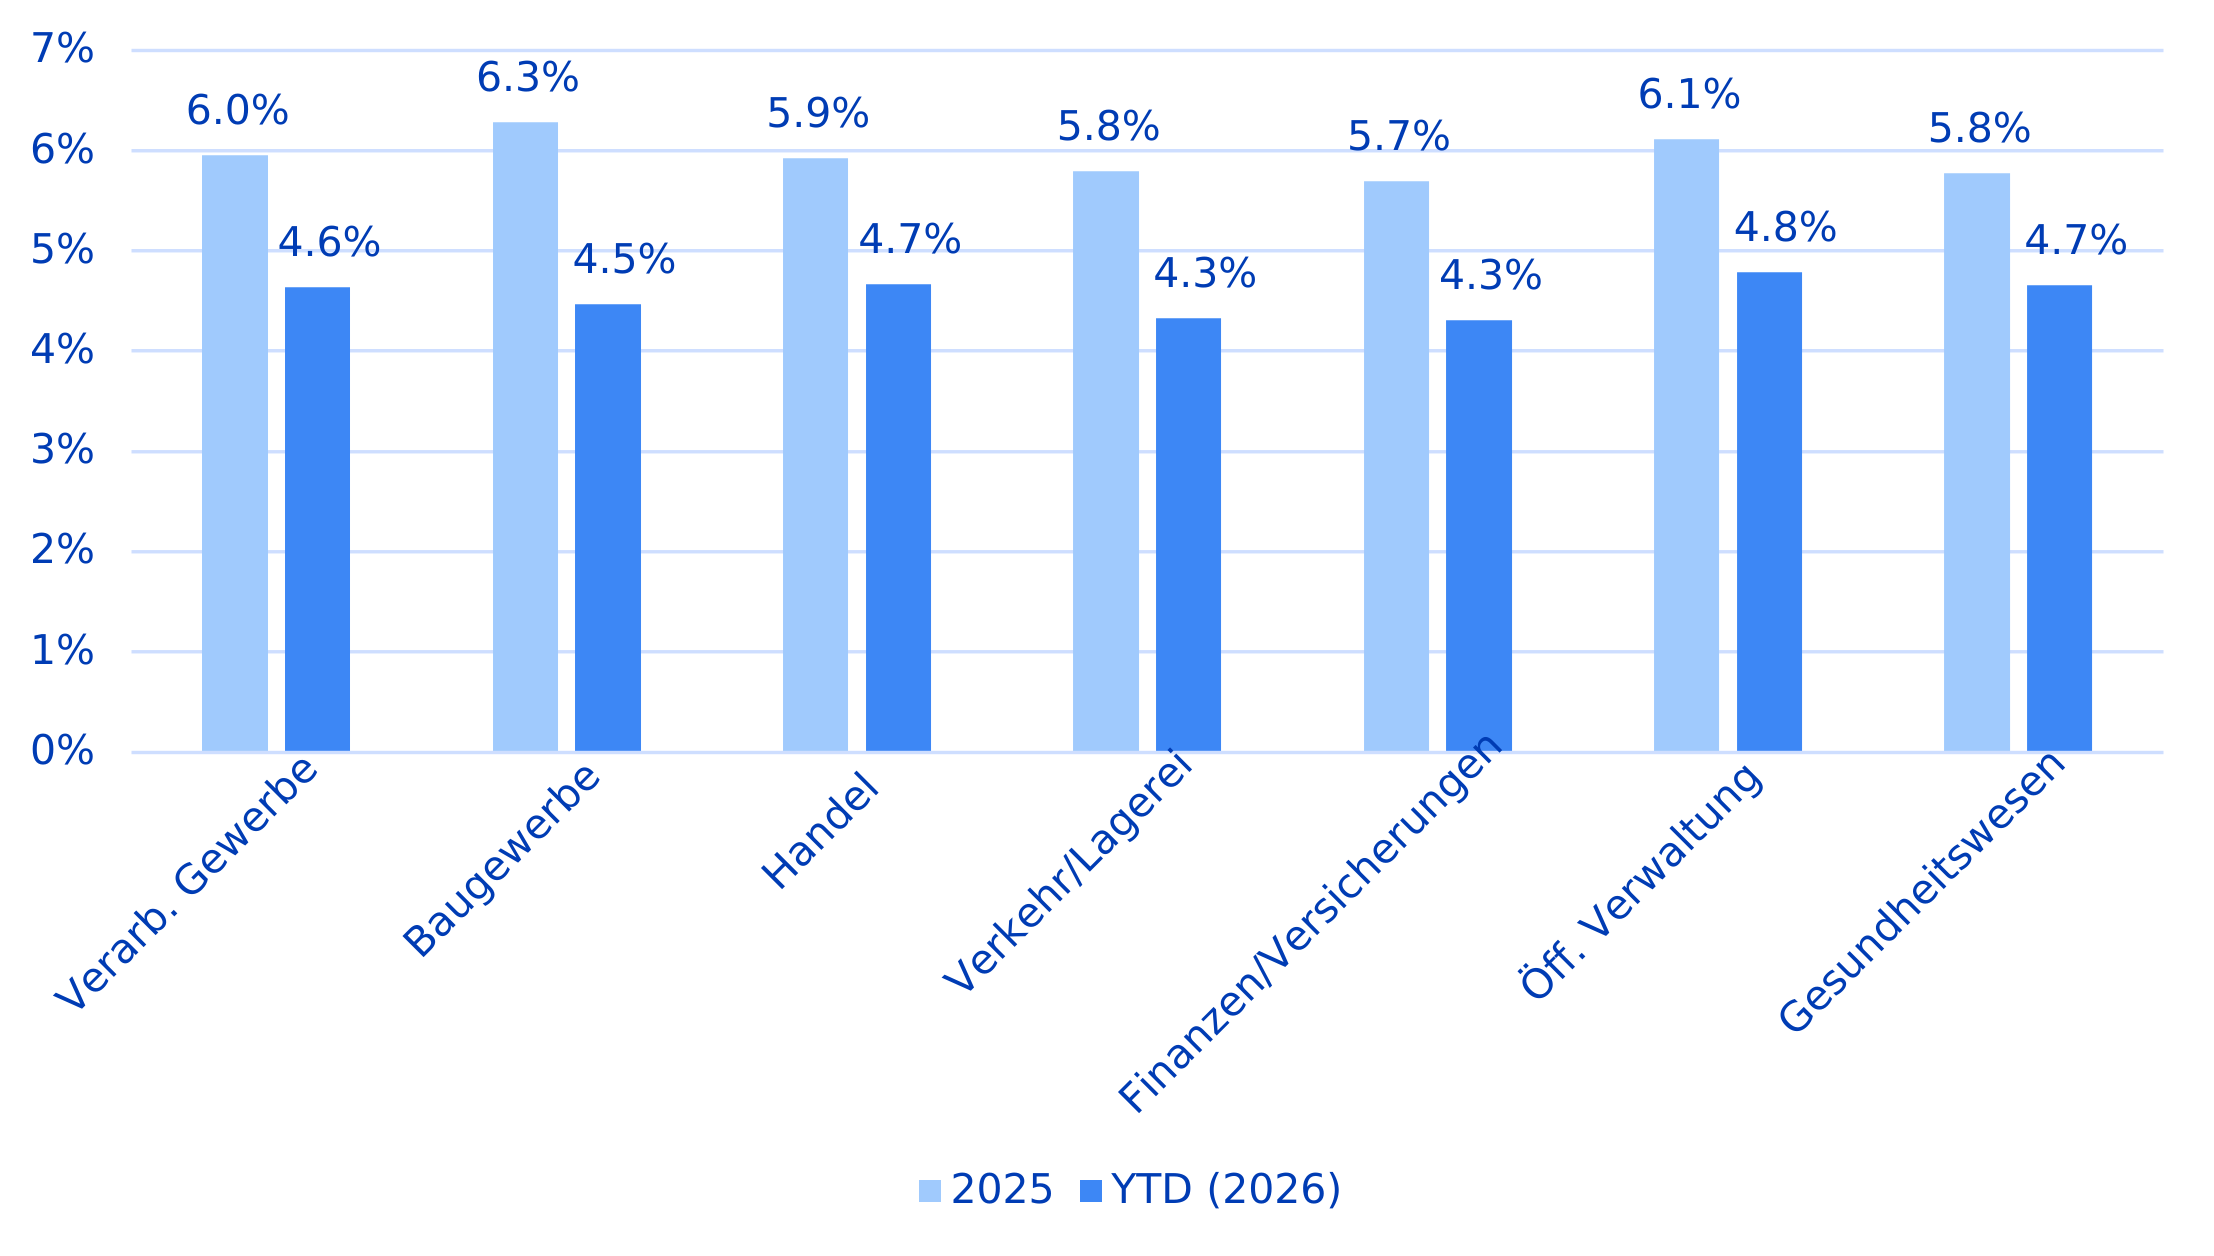
- Die Performance-Differenz zwischen den Branchen fiel seit Jahresbeginn relativ gering aus: Am besten performte die öffentliche Verwaltung mit 4,8 Prozent, während das Finanzwesen und Verkehr/Lagerei mit je 4,3 Prozent das Schlusslicht bildeten.
2. Entwicklung des Deckungsgrads und Projektion
Abbildung 2.1: Entwicklung Deckungsgrad in %, vermögensgewichtet
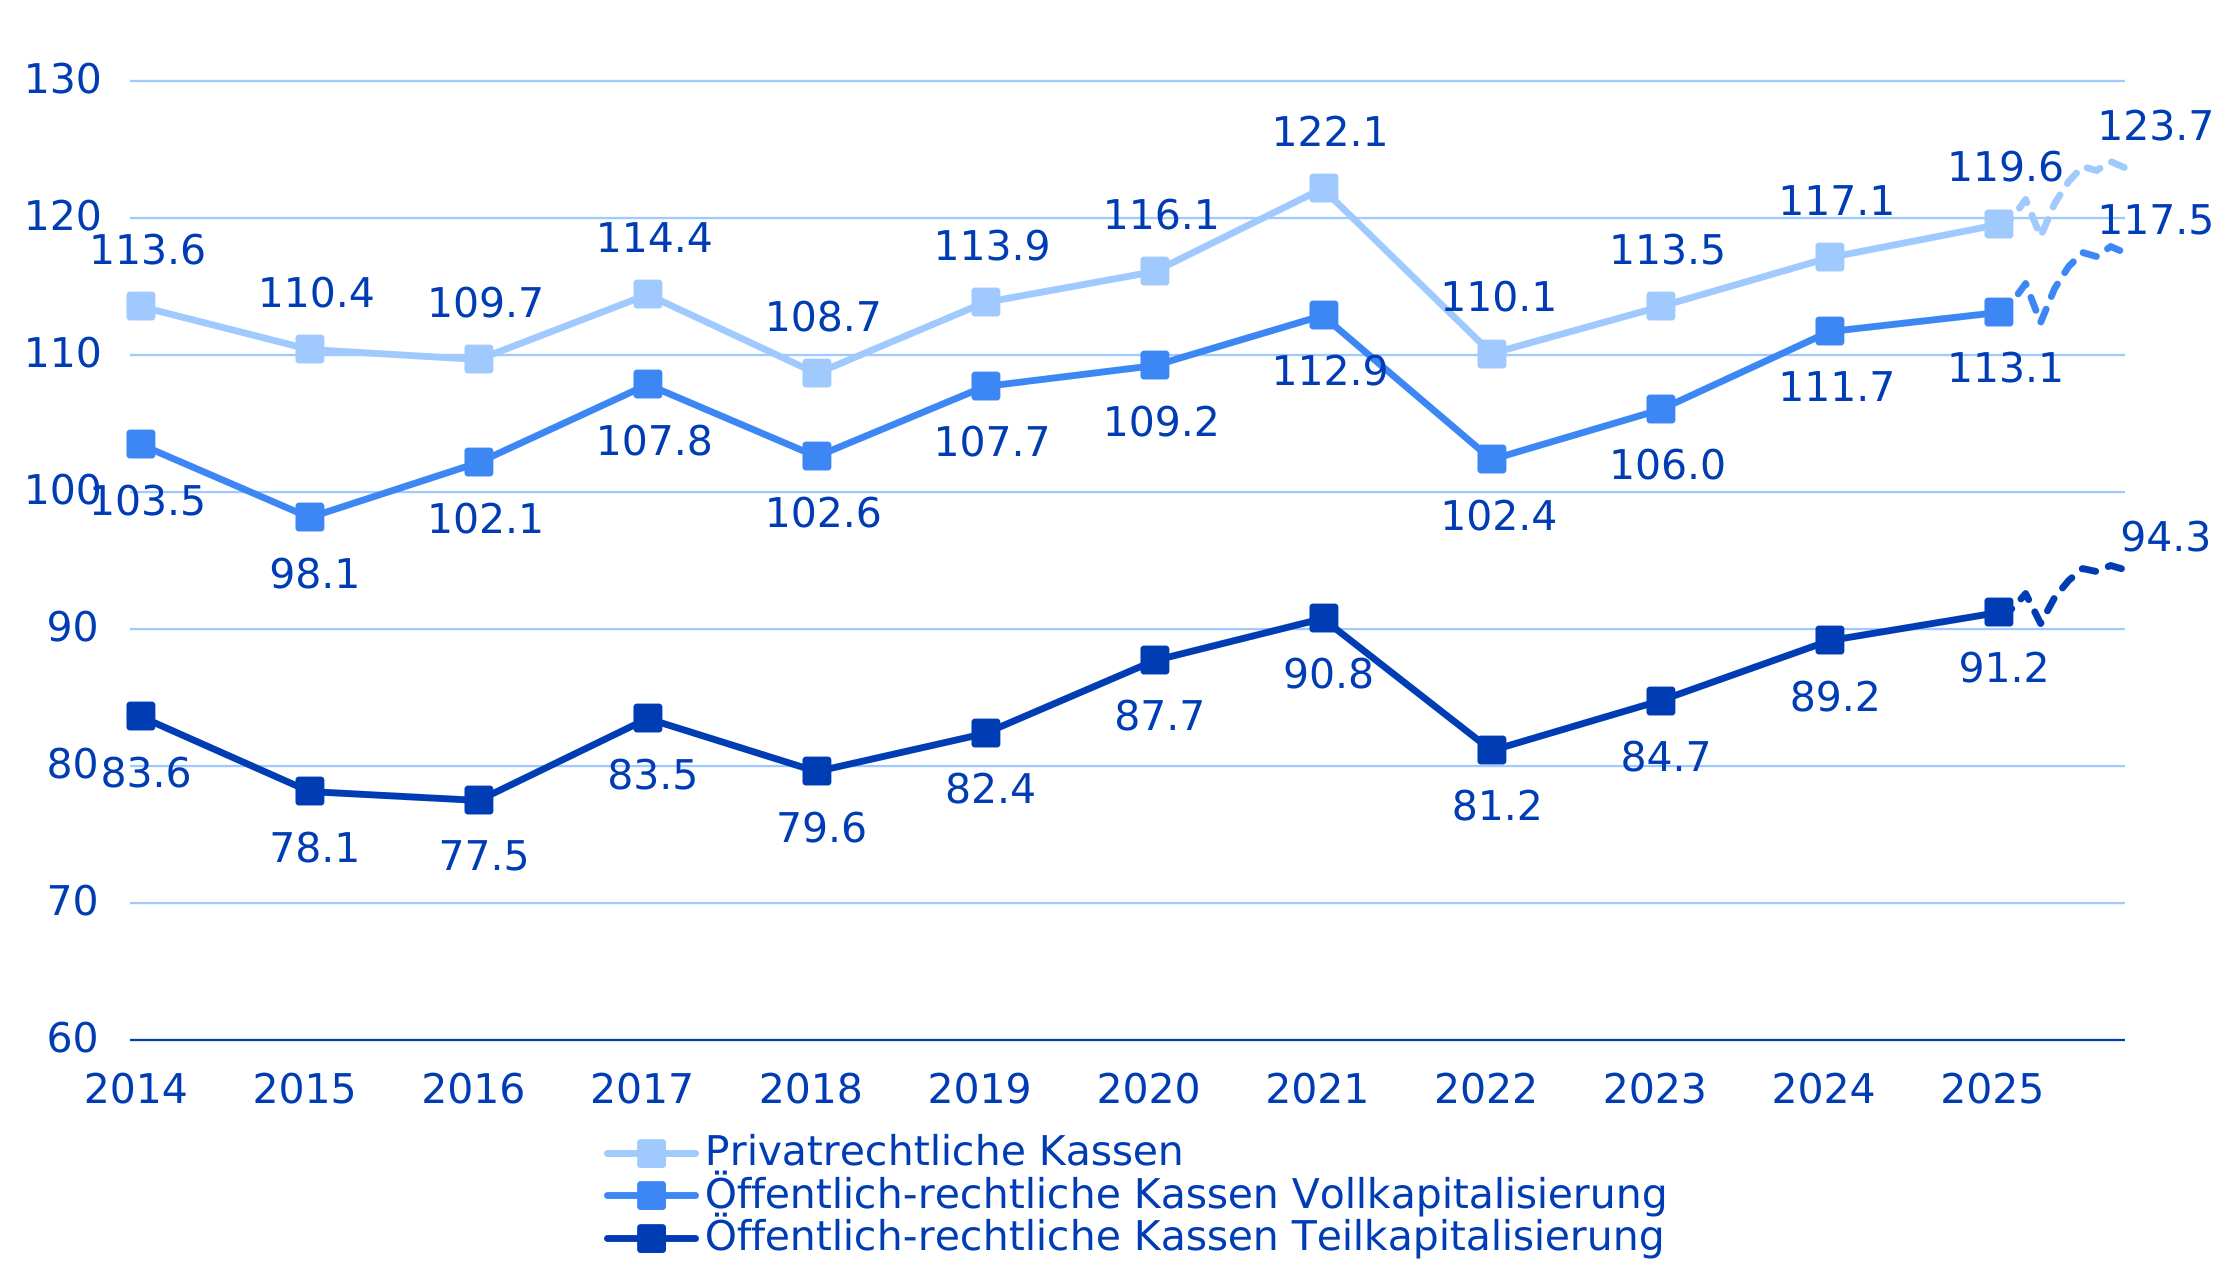
- Die Deckungsgrade der privatrechtlichen und vollkapitalisierten öffentlich-rechtlichen Vorsorgeeinrichtungen haben sich im September leicht verschlechtert. Sie verminderten sich je um 0,4 Prozentpunkte und liegen neu auf einem durchschnittlichen Wert von 123,7 Prozent bzw. 117,5 Prozent.
- Bei den öffentlich-rechtlichen Vorsorgeeinrichtungen mit Teilkapitalisierung betrug der Deckungsgrad per Ende September 94,3 Prozent, ein Minus von 0,4 Prozentpunkten.
Zur aktuellen Studie 2026
Zur aktuellen Studie 2026
Die 26. Ausgabe der Schweizer Pensionskassenstudie mit allen ausführlichen Resultaten wurde am 2. Juni 2026 veröffentlicht. Die Umfrage bei den Schweizer Pensionskassen wurde zwischen dem 5. März und dem 16. April durchgeführt. An der Befragung haben 528 Pensionskassen mit einem Vorsorgevermögen von CHF 939 Mia. teilgenommen. Dies entspricht rund 83% der gesamten Vorsorgevermögen in der Schweiz.
Methodologische Eckpunkte
Methodologische Eckpunkte
Der Swisscanto Pensionskassen-Monitor basiert auf den Daten der Schweizer Pensionskassenstudie von Swisscanto. Für die Studie führt die Tochtergesellschaft der Zürcher Kantonalbank Anfang Jahr jeweils eine umfangreiche Umfrage bei den hiesigen Pensionskassen durch. Die Schätzungen des Pensionskassen-Monitors basieren auf den tatsächlichen Angaben der Vorsorgeeinrichtungen per Ende des Vorjahres, die im Rahmen der Schweizer Pensionskassenstudie erhoben wurden. Die Hochrechnungen erfolgen anhand der von den Umfrageteilnehmenden gemeldeten Asset Allocation zum Jahresende.
Die monatliche Performance wird aufgrund von Publikationsverzögerungen zunächst anhand von Indizes berechnet und im folgenden Monat durch die tatsächlichen Renditen aus den anonymisierten und aggregierten Global-Custody-Daten ersetzt. Daher können sich Performance-Daten nachträglich ändern, insbesondere bei illiquiden Anlageklassen. Die neuen Werte werden sofort in die Berechnungen integriert.
Das Universum der Pensionskassen basiert auf der Schweizer Pensionskassenstudie von Swisscanto, was eine detaillierte Analyse von Untergruppen wie Rechtsform und Grösse ermöglicht. In Anlehnung an die letzte Studie werden bei der Performance-Berechnung Vermögensverwaltungskosten von 41 Basispunkten pro Jahr berücksichtigt. Für die Entwicklung des Deckungsgrades wird der Median der Sollrendite der Studienteilnehmer (2026: 1,9%) herangezogen.
Diese umfassende Analyse bietet wertvolle Einblicke in die Performance und Struktur der Schweizer Pensionskassen und unterstützt fundierte Entscheidungen für die Zukunft.
Tabelle 1: Ungekürzte Branchenbezeichnungen gemäss NOGA 2025
Es werden nur diejenigen Branchen ausgewertet, zu welchen gemäss Umfrage mindestens zwanzig Vorsorgeeinrichtungen zugehörig sind. Weitere Informationen zu NOGA 2025 finden Sie hier.
| NOGA 2025 | Ungekürzte Bezeichnung |
|---|---|
| C | Verarbeitendes Gewerbe/Herstellung von Waren |
| F | Baugewerbe/Bau |
| G | Handel; Instandhaltung und Reparatur von Motorfahrzeugen |
| H | Verkehr und Lagerei |
| K | Erbringung von Finanz- und Versicherungsdienstleistungen |
| O | Öffentliche Verwaltung, Verteidigung, Sozialversicherung |
| Q | Gesundheits- und Sozialwesen |
Download Pensionskassen-Monitor
Per 30. September 2026
Per 30. September 2026
Der Pensionskassen-Monitor erscheint jeweils zu Beginn des Monats.
Archiv
Archiv
Pensionskassen-Monitor per 31. August 2026 (PDF, 182 KB)
Pensionskassen-Monitor per 31. Juli 2026 (PDF, 177 KB)
Pensionskassen-Monitor per 30. Juni 2026 (PDF, 177 KB)
Pensionskassen-Monitor per 31. Mai 2026 (PDF, 176 KB)
Pensionskassen-Monitor per 30. April 2026 (PDF, 165 KB)
Pensionskassen-Monitor per 31. März 2026 (PDF, 175 KB)
Pensionskassen-Monitor per 28. Februar 2026 (PDF, 174 KB)
Pensionskassen-Monitor per 31. Januar 2026 (PDF, 172 KB)