Aller au contenu principal

Asset Allocation Update: les obligations d’État comme garde du corps

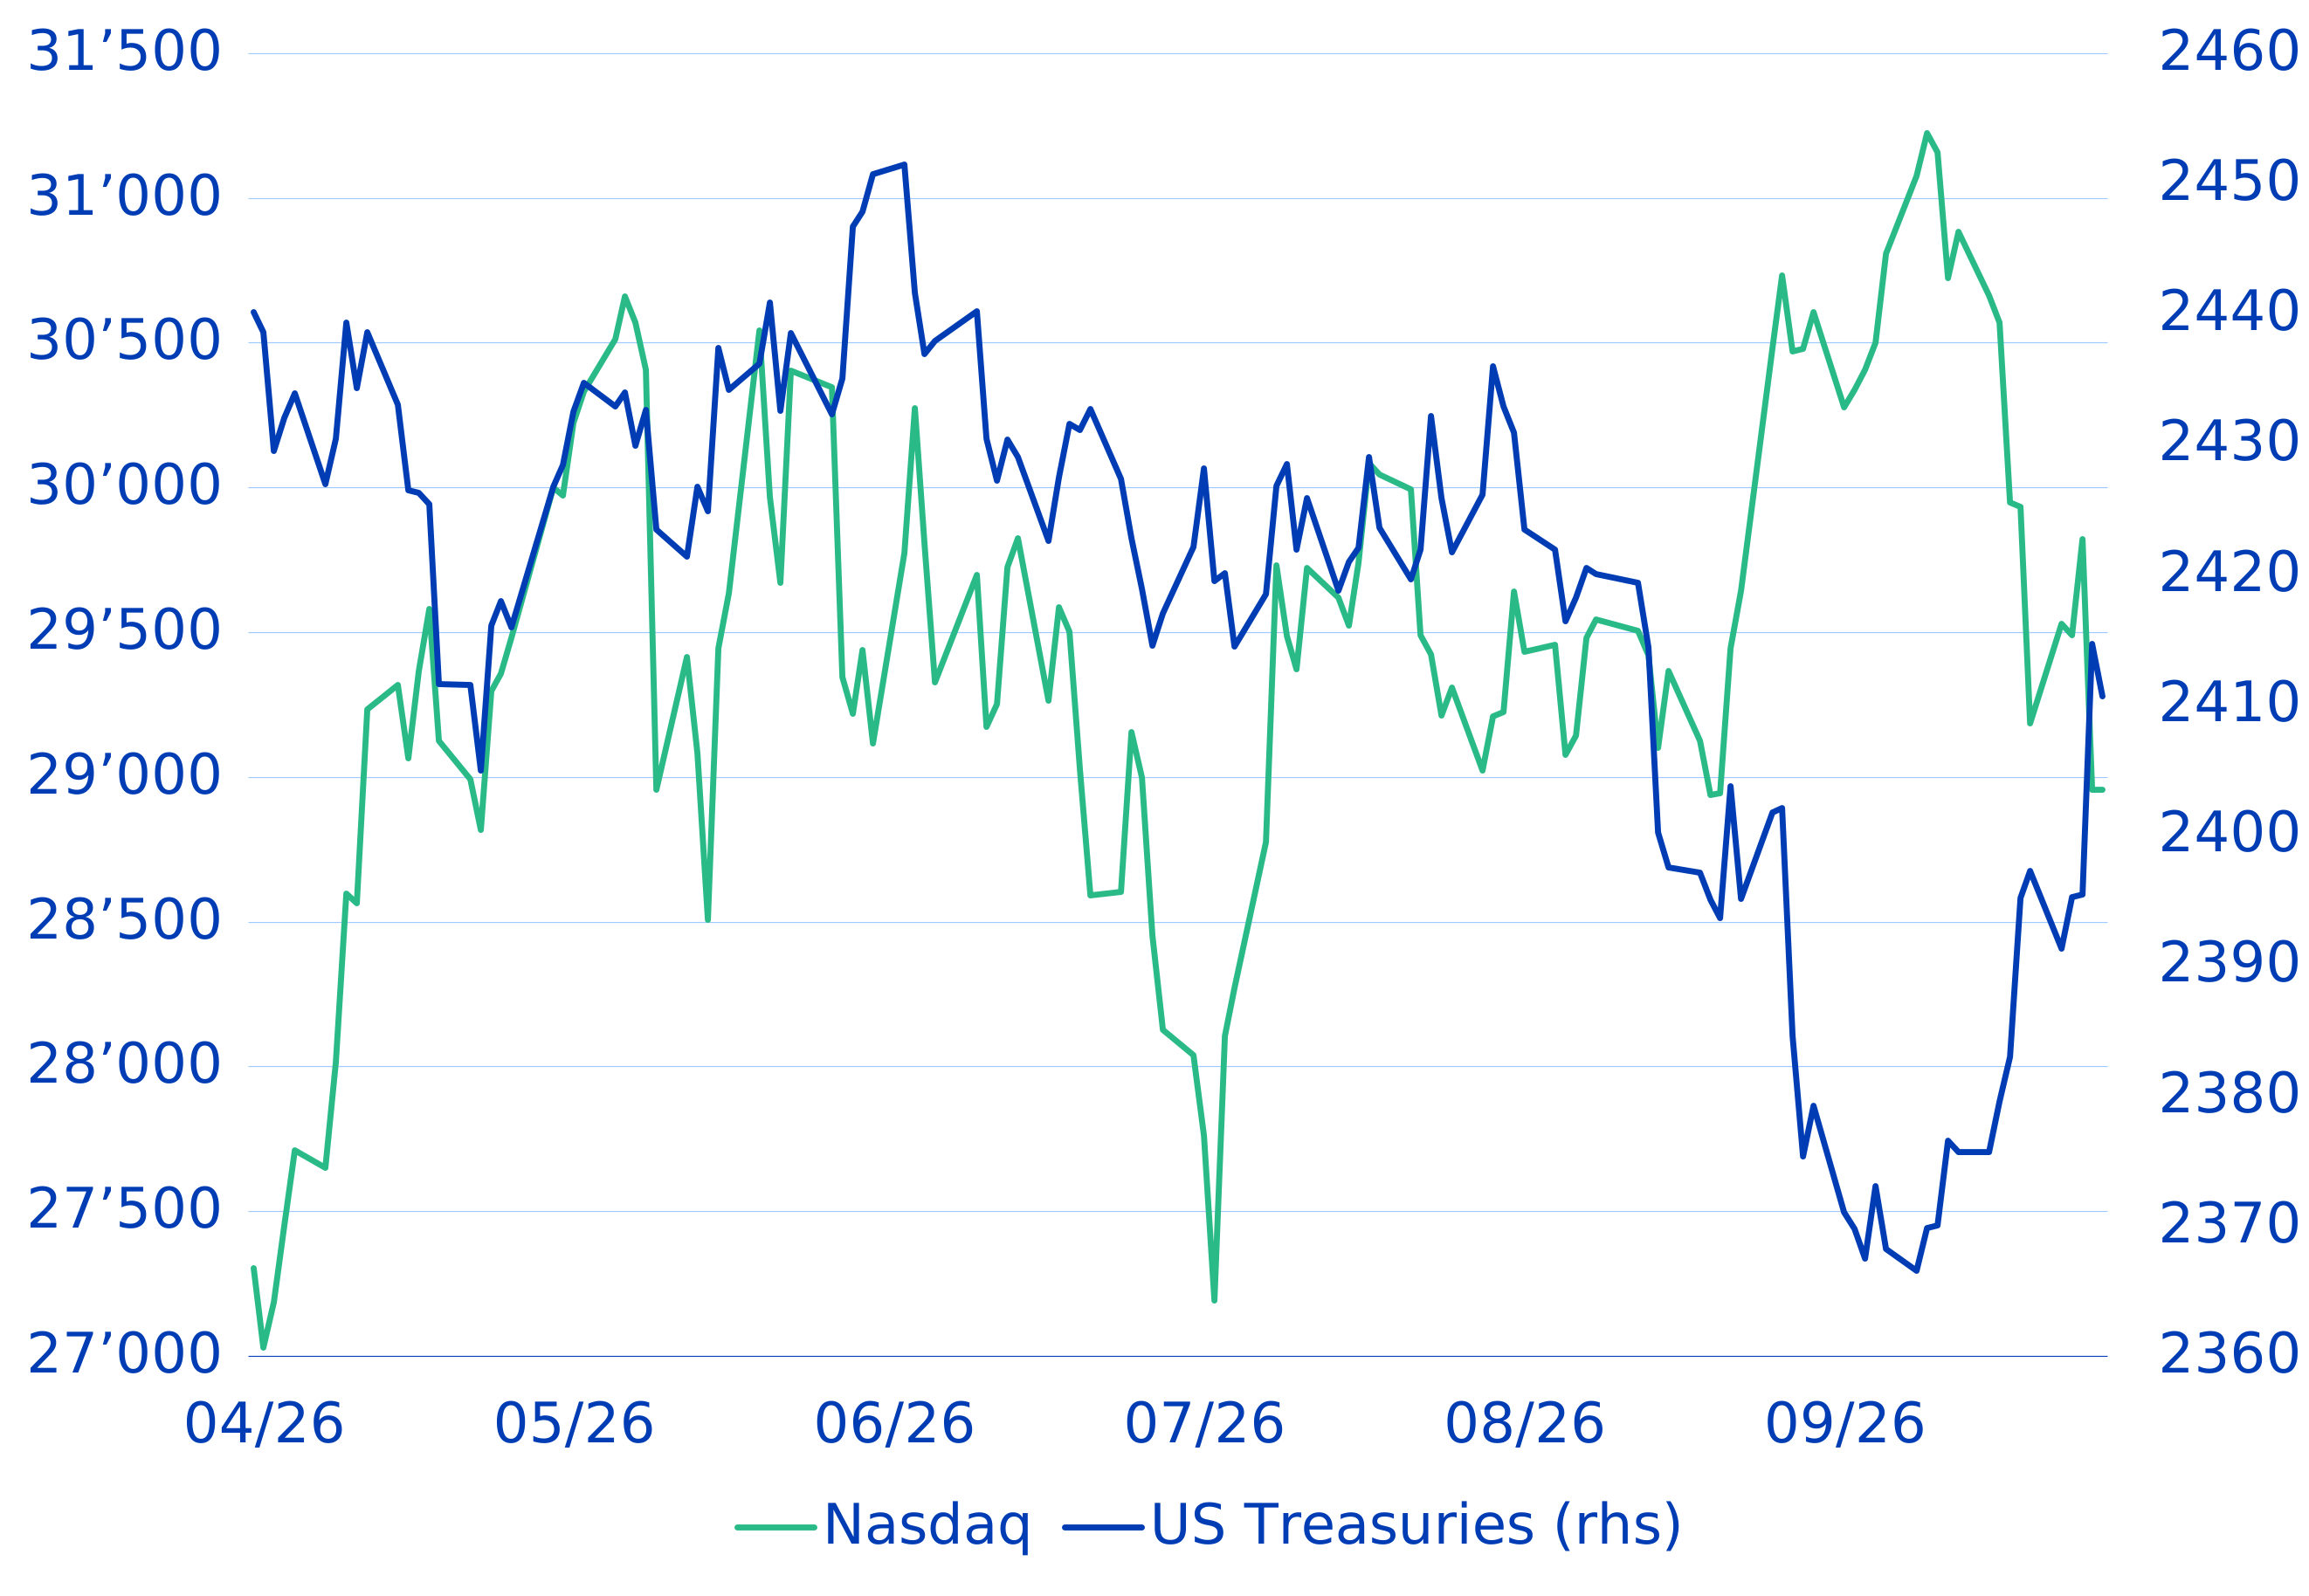
La rotation sectorielle d’octobre, des valeurs cycliques vers les valeurs défensives, a constitué une anomalie statistique qui a pesé sur nos positionnements. Sur le plan fondamental, elle se justifie toutefois à peine : les entreprises technologiques affichent une forte croissance des bénéfices et l’adoption de l’IA s’accélère. Néanmoins, compte tenu de l’ampleur des besoins de financement, les marchés exigent des primes de risque plus élevées. Nous anticipons un rebond après les élections de mi-mandat aux États-Unis, mais, face à l’incertitude accrue, nous réduisons légèrement notre exposition élevée à la chaîne de valeur de l’IA et renforçons nos couvertures via les emprunts d’État mondiaux.

Roger Rüegg

Bodyguard dans le portefeuille : les emprunts d’État comme bouclier (image: iStock.com).

Qu’avons-nous ajusté dans les portefeuilles?

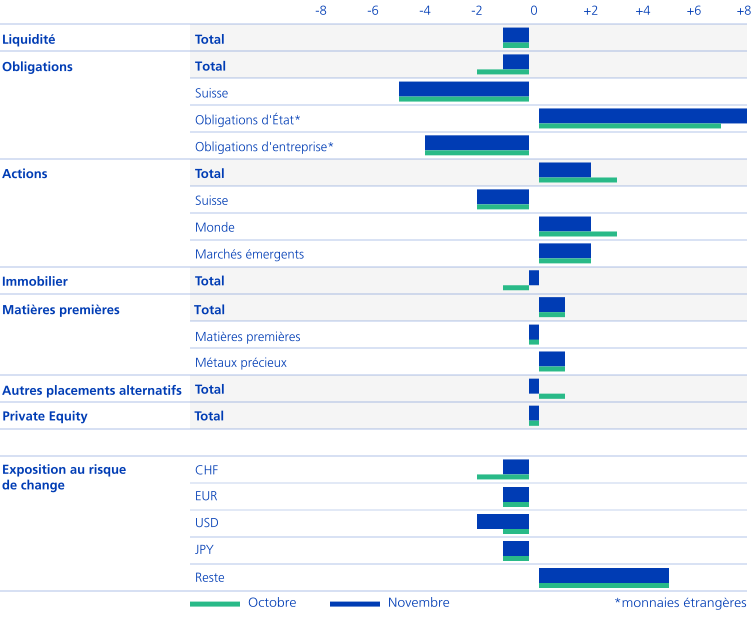
Le rendement des emprunts d’État américains est repassé sous 5%, malgré la hausse du prix du pétrole et des indicateurs macroéconomiques robustes. Ils jouent à nouveau leur rôle de valeur refuge. Au regard des rendements réels attractifs, nous renforçons notre surpondération.

Les actions demeurent fondamentalement attrayantes, mais les vents contraires s’intensifient quelque peu. La réaction du marché aux publications de résultats s’est révélée décevante jusqu'ici, ce qui nous conduit à réduire marginalement notre surpondération.

Anticipant des gains de cours sur les marchés actions et obligataires, nous diminuons nos allocations aux investissements alternatifs afin de les financer.

Le franc suisse bénéficie actuellement des tensions politiques en Europe et s’est de nouveau apprécié. Nous réduisons notre sous-pondération.

Obligations : enfin de nouveau le refuge recherché

Notre scénario central s’est matérialisé sur les marchés de dettes souveraines en octobre. Depuis un certain temps déjà, nous estimons que les inquiétudes liées à l’endettement public et à l’inflation sont excessives et que, à ces niveaux de rendement, les obligations d’État présentent un attrait notable. En octobre, le rendement des emprunts d’État américains à 10 ans est repassé sous 5%, et ce malgré une nouvelle hausse des prix du pétrole, des chiffres d’inflation plus élevés et des indicateurs conjoncturels robustes. Notre position tactique sur les obligations d’État américaines de longue maturité a ainsi généré une performance de 6%. Nous augmentons donc à nouveau la duration à l’international – également afin de nous prémunir contre d’éventuelles nouvelles corrections sur les valeurs technologiques.

Graphique : Les obligations d’État comme couverture face aux inquiétudes liées à l’IA


Source: Bloomberg, Zürcher Kantonalbank

Actions : la rotation sectorielle ne devrait pas durer

À l’instar de juillet, le mois d’octobre a été marqué par une forte rotation sectorielle. Les valeurs liées à l’IA ont subi de lourdes prises de bénéfices, tandis que de nombreux investisseurs ont privilégié les secteurs défensifs. Si l’indice global est resté étonnamment résilient, les divergences sous-jacentes ont été considérables : technologie -7%, énergie +10%, consommation de base +8%.

Nous anticipons désormais un mouvement de rattrapage, en particulier pour les actions des marchés émergents, sévèrement pénalisées. Avec un P/E inférieur à 9, elles apparaissent aujourd’hui très bon marché et fondamentalement bien plus attractives que les actions suisses. L’écart de performance relative de 15% entre ces deux marchés en l’espace de trois semaines est historiquement exceptionnel et a, par le passé, débouché sur de forts retournements.

En contrepartie, nous réduisons notre surpondération en actions mondiales, la pression liée au durcissement des conditions financières s’accentuant.

Placements alternatifs : l’immobilier suisse de nouveau attractif

Les fonds immobiliers suisses cotés en bourse figurent jusqu'ici parmi les perdants de l’année, avec une baisse d’environ 4%. Les valorisations se sont toutefois détendues et les effets saisonniers deviennent favorables. Nous avons ainsi déjà neutralisé notre sous-pondération en octobre et anticipons une hausse des cours d’ici la fin de l’année, malgré quelques augmentations de capital ponctuelles.

En contrepartie, nous avons clôturé notre surpondération en placements alternatifs, car nous identifions désormais un potentiel de revalorisation plus important sur les actifs traditionnels, que nous utilisons comme source de financement.

Devises : le franc suisse profite des tensions politiques en Europe

Nous continuons de privilégier le dollar australien et les devises des marchés émergents par rapport à l’euro et au dollar américain. En revanche, nous réduisons notre sous-pondération en franc suisse, la tendance baissière ayant pris fin sous l’effet des tensions politiques en Europe. Le franc est de nouveau recherché en tant que valeur refuge.

Allocation d'actifs tactique en novembre 2026


Poids relatif par rapport à l'allocation d'actifs stratégique en % en octobre et novembre 2026 (source : Zürcher Kantonalbank, Asset Management)

Mentiones légales

“BLOOMBERG®” and the Bloomberg indices listed herein (the “Indices”) are service marks of Bloomberg Finance L.P. and its affiliates, including Bloomberg Index Services Limited (“BISL”), the administrator of the Indices (collectively, “Bloomberg”) and have been licensed for use for certain purposes by the distributor hereof (the “Licensee”). Bloomberg is not affiliated with Licensee, and Bloomberg does not approve, endorse, review, or recommend the financial products named herein (the “Products”). Bloomberg does not guarantee the timeliness, accuracy, or completeness of any data or information relating to the Products.

Le présent document est destiné exclusivement à des fins informatives et publicitaires. Il est destiné à la distribution en Suisse et ne s’adresse pas aux investisseurs d’autres pays.

Il ne constitue pas une offre ou une recommandation d’achat, de détention ou de vente d’instruments fi-nanciers ou de fourniture de produits ou de prestations de services, et ne constitue pas non plus la base d’un contrat ou d'une obligation de quelque nature que ce soit.

 Il est recommandé au destinataire d'examiner les informations, éventuellement avec l'aide d'un conseiller, afin de déterminer leur compatibilité avec sa situation personnelle ainsi que leurs implications juridiques, réglementaires, fiscales et autres. Les informations contenues dans cette publication peuvent être modifiées à tout moment.

Le document a été établi par la Zürcher Kantonalbank avec la diligence d'usage en affaires et peut conte-nir des informations provenant de sources tierces soigneusement sélectionnées. La Zürcher Kantonalbank ne garantit ni l’exactitude ni l’exhaustivité des informations contenues dans ce document et décline toute responsabilité pour les dommages résultant de l’utilisation du document ou des informations qu'il contient.

Elle ne s'adresse pas aux personnes d'autres pays. Sauf indication contraire, les informations se rapportent à la gestion de fortune de la Zürcher Kantonalbank sous la marque Swisscanto, qui comprend présente-ment des placements collectifs de capitaux de droit suisse, luxembourgeois et irlandaise (ci-après les « fonds Swisscanto »).

Les opinions et évaluations contenues dans ce document concernant des titres et/ou des émetteurs n'ont pas été préparées conformément aux réglementations relatives à l'indépendance des analystes financiers et constituent donc des communications promotionnelles (et non des analyses financières indépendantes). En particulier, les employés responsables de ces opinions et évaluations ne sont pas nécessairement soumis à des restrictions sur le commerce des titres correspondants et peuvent en principe effectuer des transactions personnelles ou des transactions pour la banque sur ces titres.

Les seules sources d’information faisant foi pour l’acquisition de parts de fonds Swisscanto sont les docu-ments actuels sur les fonds (p. ex. contrats de fonds/conditions contractuelles, prospectus de vente, infor-mations clés pour l’investisseur ou feuilles d’informations de base ainsi que rapports de gestion), qui peu-vent être obtenus sur products.swisscanto.com, auprès de Swisscanto Direction de Fonds SA, Bahnhofs-trasse 9, CH-8001 Zurich, (qui représente également les fonds Swisscanto luxembourgeois), ou dans toutes les agences de la Zürcher Kantonalbank. L’agent payeur en Suisse pour les fonds Swisscanto luxembour-geois est la Zürcher Kantonalbank, Bahnhofstrasse 9, CH-8001 Zurich.

Il convient de noter que les informations relatives aux performances historiques ne constituent pas un indi-cateur des performances actuelles ou futures, et que les données de performance fournies peuvent ne pas tenir compte des commissions et des coûts liés à l'émission et au rachat des parts de fonds. Les estimations éventuelles concernant les rendements futurs et les risques contenues dans le document sont fournies à titre informatif uniquement. La Zürcher Kantonalbank n'offre aucune garantie à cet égard.

Tout investissement comporte des risques, notamment de fluctuation de valeur et de rendement.

Les produits et services décrits dans la présente publication ne sont pas disponibles pour les « US Persons » telles que définies par la réglementation en vigueur. This publication and the information contained in it must not be distributed and/or redistributed to, used or relied upon by, any person (whether individual or entity) who may be a US person under Regulation S of the US Securities Act of 1933. US persons include any US resident; any corporation, company, partnership or other entity organized under any law of the United States; and other categories set out in Regulation. Etat des données (sauf mention contraire): 03.2026

© 2026 Zürcher Kantonalbank. Tous droits réservés.