Flash portefeuille : crash de l’IA après la « vague bleue »
Les titres liés à l’IA subissent de fortes pressions après la « vague bleue ». S’agit-il d’une correction à long terme ou simplement d’une phase temporaire de consolidation ?

- Vente massive de valeurs technologiques après les élections américaines, alimentée par les inquiétudes liées à l’IA, mais sans remise en cause du tableau fondamental.
- Historiquement, des replis supérieurs à 4% en une séance sont suivies de forts rebonds ; les bénéfices des entreprises au troisième trimestre (+50% en glissement annuel dans le S&P 500) et la large dispersion positive des résultats confortent notre vue constructive.
- Nous avons déjà réduit tactiquement le risque fin octobre (actions/argent) et renforcé notre position en Treasuries américains en tant que « bodyguard », tout en restant fondamentalement positifs d'ici à la fin de l’année.
Les récents évènements
Jeudi, les marchés boursiers américains ont enregistré l’une de leurs plus fortes baisses journalières depuis 1965 : le S&P 500 a reculé de 4.4%, le Nasdaq de 6.5%, et les valeurs des semi-conducteurs ont perdu environ 12%. Ce mouvement n’a pas été déclenché par un événement isolé, mais par la convergence de plusieurs sources d’inquiétude. Les actions des sociétés actives dans l’intelligence artificielle (AI) et les centres de données ont été particulièrement sous pression. De nombreux investisseurs redoutent qu'un durcissement futur de la réglementation sur l’IA et de possibles retards dans les investissements dans les centres de données ne freinent la forte croissance de ce segment. La structure du marché a en outre amplifié la correction : de grands investisseurs et hedge funds ont rapidement liquidé leurs positions très exposées à l’IA ainsi que d’autres positions auparavant très prisées. À notre avis, le marché a ainsi reculé plus fortement que ne le justifieraient les seules données fondamentales.
|
Marché |
Variation |
Variation |
|---|---|---|---|
| Énergie | Pétrole (Brent) |
2.0% |
64.3% |
Gaz naturel (TTF) |
27.9% |
228.7% |
|
| Métaux | Or |
-2.6% |
-6.3% |
| Devises | USDCHF |
-2.1% |
3.0% |
USDEUR |
1.4% |
4.9% |
|
| Actions | MSCI EM Futures |
-12.3% |
6.3% |
US Futures |
-12.4% |
5.7% |
|
Nasdaq Futures |
-4.3% |
7.1% |
|
US semi-conducteurs |
-30.4% |
31.4% |
|
Europe Future |
-2.0% |
5.6% |
|
Suisses Futures |
8.2% |
13.5% |
|
| Taux | US 10 Year |
-45.2 pb |
+66.6 pb |
EUR 10 Year |
-34.5 pb |
+38.6 pb |
|
| Volatilité | VIX |
+11.8 points |
+13.2 points |
Source : Bloomberg, Zürcher Kantonalbank au 06.11.2026 | 08:30
Comment évaluons-nous la situation?
Nous interprétons la récente correction plutôt comme une phase de consolidation à court terme que comme un changement de tendance fondamental. Les fondamentaux demeurent solides : les bénéfices des sociétés du S&P 500 ont progressé d’environ 50% au troisième trimestre en rythme annuel, et la croissance des résultats est désormais portée par un éventail croissant de secteurs et de régions. Pour 2027 également, un net accroissement des bénéfices reste anticipé, tandis que l’endettement des entreprises demeure globalement modéré.
Nous jugeons les risques politiques – par exemple l’hypothèse d’un moratoire national sur les nouveaux centres de données – exagérés à court terme, d’autant que de nombreux projets sont sécurisés par des contrats de long terme. Les tensions au Proche-Orient alimentent certes des prix de l’énergie plus élevés et une certaine nervosité, mais ne remettent, à notre avis, pour l’instant pas en cause la solidité de la croissance mondiale.
Compte tenu des pertes déjà substantielles sur les semi-conducteurs, de la contraction des valorisations et de la nette hausse de la volatilité (mesurée par l'indice du VIX), nous anticipons une reprise à moyen terme. Nous attendons toutefois des signaux d’achat plus convaincants de la part de nos indicateurs techniques et de sentiment avant d’augmenter significativement notre exposition.
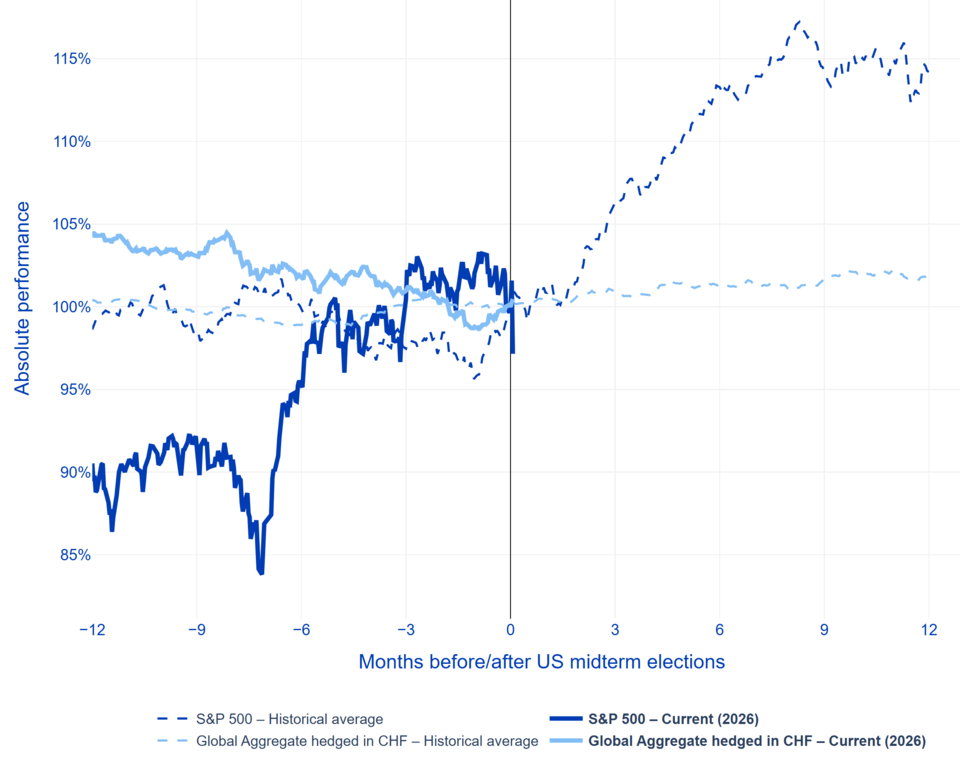
Réaction des marchés après les élections de mi-mandat aux États-Unis en perspective historique
Le graphique montre l’évolution typique des marchés actions et obligataires après les élections de mi-mandat américaines (« midterms »). Historiquement, ces périodes sont globalement plutôt porteuses, la diminution de l’incertitude politique permettant aux marchés de se recentrer sur les fondamentaux. Toutefois, à l’issue du scrutin, on observe en général d’abord une phase de réajustement accompagnée d’une volatilité accrue.
Évolution des marchés actions et obligataires après les élections de mi-mandat aux États-Unis
Comment se comporte notre stratégie d’investissement ?
La performance absolue du portefeuille reste solide, portée par la bonne tenue des actions suisses. En relatif, la performance a toutefois souffert face à l’indice de référence, principalement en raison de notre surpondération en technologie et en marchés émergents. Notre réduction tactique du risque fin octobre, via la diminution des positions en actions et en argent, a quelque peu amorti les pertes récentes. Par ailleurs, notre dispositif de couverture au moyen d’obligations étrangères de plus longue duration (« long duration ») s’est avéré efficace.
Mentions légales
Mentions légales
“BLOOMBERG®” and the Bloomberg indices listed herein (the “Indices”) are service marks of Bloomberg Finance L.P. and its affiliates, including Bloomberg Index Services Limited (“BISL”), the administrator of the Indices (collectively, “Bloomberg”) and have been licensed for use for certain purposes by the distributor hereof (the “Licensee”). Bloomberg is not affiliated with Licensee, and Bloomberg does not approve, endorse, review, or recommend the financial products named herein (the “Products”). Bloomberg does not guarantee the timeliness, accuracy, or completeness of any data or information relating to the Products.
Le présent document est fourni à des fins d’information et de marketing. Il ne constitue ni une offre ni une recommandation d’acquérir, de détenir ou de vendre des instruments financiers, ni de souscrire des produits ou services, et ne constitue pas non plus une base contractuelle ou un engagement de quelque nature que ce soit. Les produits et services décrits dans ce document ne sont pas disponibles pour les US Persons au sens des réglementations applicables (en particulier le Regulation S du US Securities Act de 1933). Ce document est destiné à une diffusion en Suisse et ne s’adresse pas aux investisseurs d’autres pays. Il a été établi par la Zürcher Kantonalbank avec le soin usuel dans le cadre de ses activités commerciales et peut contenir des informations provenant de sources tierces soigneusement sélectionnées. La Zürcher Kantonalbank ne fournit toutefois aucune garantie quant à l’exactitude et à l’exhaustivité des informations qu’il contient et décline toute responsabilité pour les dommages résultant de l’utilisation de ce document. Il est recommandé au destinataire d’examiner les informations, le cas échéant avec l’aide d’un conseiller, quant à leur adéquation à sa situation personnelle ainsi que leurs conséquences juridiques, réglementaires, fiscales et autres. Les informations contenues dans ce document peuvent être modifiées à tout moment et sans préavis par la Zürcher Kantonalbank. Il est précisé que les éventuelles indications de performance historique ne constituent pas un indicateur de la performance actuelle ou future et que les données de performance éventuellement présentées peuvent ne pas tenir compte des commissions et coûts prélevés lors de l’émission et du rachat de parts de fonds. Les éventuelles estimations contenues dans ce document concernant les rendements et risques futurs sont fournies à titre purement informatif. La Zürcher Kantonalbank n’en garantit pas l’exactitude. Tout investissement comporte des risques, en particulier ceux liés aux fluctuations de valeur, de rendement et, le cas échéant, de change. En ce qui concerne les éventuelles indications relatives à la durabilité, il est rappelé qu’il n’existe en Suisse aucun cadre généralement accepté ni aucune liste universellement reconnue de facteurs à prendre en compte pour garantir la durabilité des placements. Ce document n’a pas été établi par le département « Financial Analysis » au sens des « Directives visant à garantir l’indépendance de la recherche financière » publiées par l’Association suisse des banquiers et n’est donc pas soumis à ces directives. Sauf indication contraire, les informations contenues dans ce document se rapportent aux fonds Swisscanto de droit suisse (« Swisscanto (CH) ») et/ou luxembourgeois (« Swisscanto (LU) ») et/ou aux groupes de placement des fondations de placement Swisscanto et/ou aux mandats de gestion de fortune auprès de la Zürcher Kantonalbank. Les seuls documents faisant foi pour l’acquisition de fonds Swisscanto sont les documents de fonds en vigueur (p. ex. contrats/règlements de fonds, prospectus, informations clés pour l’investisseur ou documents d’informations clés ainsi que les rapports de gestion), disponibles sur le site (www.swisscanto.com), auprès de Swisscanto Fondsleitung AG, Bahnhofstrasse 9, 8001 Zurich (également représentante des fonds Swisscanto luxembourgeois), ou dans toutes les agences de la Zürcher Kantonalbank. L’agent payeur en Suisse des fonds Swisscanto luxembourgeois est la Zürcher Kantonalbank, Bahnhofstrasse 9, CH-8001 Zurich. Les seuls documents faisant foi pour les placements dans les groupes de placement des fondations de placement Swisscanto sont les statuts, règlements, directives de placement et éventuels prospectus de la Swisscanto Anlagestiftung ou de la Swisscanto Anlagestiftung Avant. Ceux-ci peuvent être obtenus auprès des fondations de placement Swisscanto, Bahnhofstrasse 9, 8001 Zurich.
© 2026 Zürcher Kantonalbank. Tous droits réservés