Investieren in Cat Bonds: «‹Nein› zu sagen, gehört zum aktiven Management»
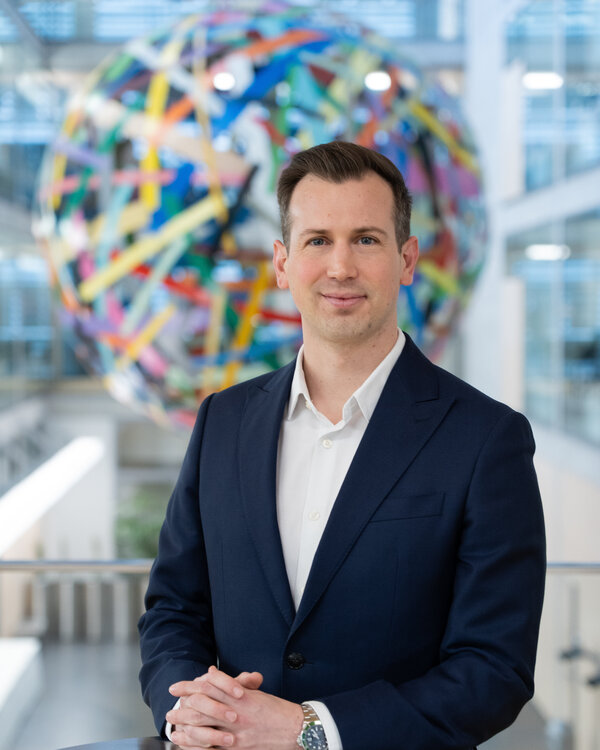
Karl Ruzsics und sein Team sind im vergangenen April mit dem ersten Swisscanto Fonds für Cat Bonds gestartet. Im Gespräch erklärt der erfahrene Portfoliomanager, warum beim Anlegen in Katastrophenanleihen ein aktiver Ansatz zentral ist – und wie dieses spezielle Marktsegment in fünf Jahren aussehen könnte.
Interview mit Karl Ruzsics, Head Fixed Income Specialities

Drei Merkpunkte zu Cat Bonds und zu ihrer oftmals tiefen Korrelation:
- Weil die Renditen von Cat Bonds primär von Naturereignissen wie Wirbelstürmen oder Erdbeben abhängen, korrelieren sie oft wenig mit traditionellen Anlageklassen.
- Die einzige grössere negative Episode der jüngeren Vergangenheit, die Hurrikan-Saison 2017, wurde durch reale Versicherungsschäden ausgelöst. 2026 war für Cat Bonds bislang ein Jahr ohne Trigger-Ereignisse.
- Cat Bonds können sich eignen als langfristige, strategische Allokation mit einem klar definierten Risikobudget und einer klaren Rolle im Gesamtportfolio.
Das Neuemissions-Fenster für Cat Bonds ist aktuell geöffnet – nach Prognosen des Branchenmediums artemis.bm wird dieses Jahr ein Rekordvolumen erreicht. Haben du und dein Team jetzt die Qual der Wahl?
Karl Ruzsics: In diesem Umfeld sprechen wir weniger von einer Qual der Wahl als von einem gewissen Luxus. 2025 war gemessen an den Neuemissionen ein Rekordjahr, und 2026 liegt mit bisher knapp USD 20 Mrd. nur wenig dahinter. Zugleich ist der Appetit der Investoren gross. Wir sehen zudem eine gute Mischung aus Transaktionen etablierter Sponsoren sowie neuer Emittenten. Für ein aktives, fokussiertes Team ist das ideal: Wir müssen nicht alles kaufen, sondern können sehr selektiv diejenigen Cat Bonds wählen, bei denen Struktur, Risiko und Entschädigung aus unserer Sicht wirklich überzeugen.
Neu am Markt ist auch der von dir und Jamil Bouallai geführte Swisscanto LU Bond Fund Cat Bonds: Vergangenen April ist das Asset Management der Zürcher Kantonalbank mit der Strategie gestartet. Was kannst du zum Timing sagen?
Wir haben uns aus mehreren Gründen entschieden, einen reinen Cat-Bond-Fonds aufzulegen. Einerseits beobachteten wir auf Kundenseite ein zunehmendes Interesse an Ertragsquellen, die von traditionellen Treibern wie Zinsen, Wachstum und Unternehmensgewinnen entkoppelt sind. Gerade langfristig orientierte Anleger suchen Einkommensströme, die sich über Zyklen hinweg anders verhalten. Cat Bonds drängen sich da geradezu auf: Weil die Renditen dieser speziellen Anleihen primär von Naturereignissen wie Wirbelstürmen oder Erdbeben abhängen, korrelieren sie oft wenig mit traditionellen Anlageklassen wie Aktien oder Anleihen.
Und andererseits?
Auch auf der Marktseite sehen wir Chancen. Die Ausgangslage heute ist eine andere als vor zehn oder 15 Jahren. Das Universum an ausstehenden Cat Bonds hat gemäss artemis.bm per 15. November ein Volumen von rund USD 65 Mrd. erreicht und wächst nach unserer Einschätzung stetig; ausserdem ist es inzwischen ausreichend tief und diversifiziert, um darauf aufbauend ein robustes Portfolio zu konstruieren. Weiter sind die Analysen und Risikomodelle deutlich einfacher zugänglich, automatisierbar und in unsere eigenen Systeme integrierbar geworden. So können wir Cat Bonds mit derselben Prozessqualität managen, die wir auch in anderen Bereichen des Asset Managements einsetzen.
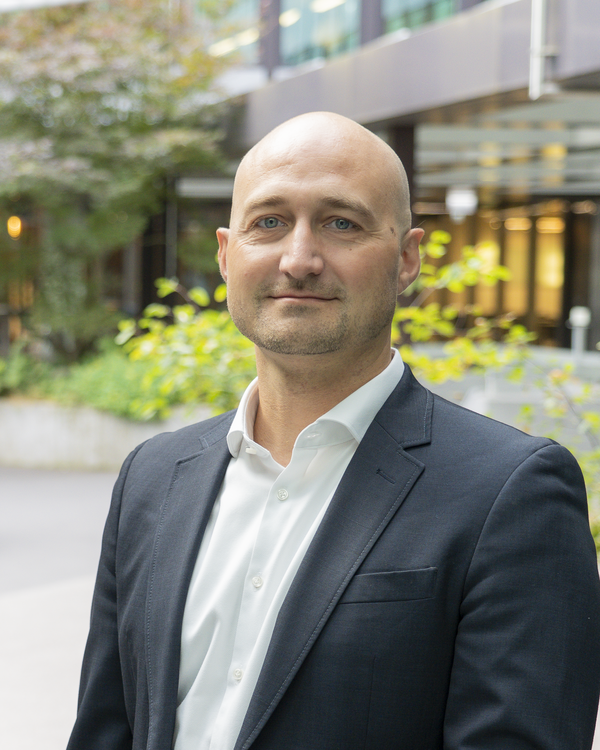
Klimawandel ist ein wesentlicher Treiber für Naturgefahren und damit auch für unseren Markt.
Karl Ruzsics, Head Fixed Income Specialities
Cat Bonds sind also reif für den Swisscanto-Ansatz?
(Lacht) So herum kann man es natürlich auch betrachten. Aber da ist etwas dran: Aus unserer Sicht ist der Schritt hin zu Cat Bonds eine logische Erweiterung dessen, was wir in anderen High-Income-Segmenten des Obligationenmarktes – etwa bei CoCos oder Corporate Hybrids – bereits umgesetzt haben: Wir warten, bis Markt und Instrumente aus unserer Sicht ausreichend gereift sind, und lancieren dann eine gezielte, fokussierte Strategie, die wir in unsere bestehende Obligationen- und Risiko-Plattform integrieren.
Und wie genau passt diese neueste Erweiterung in die Portfolios von Kundinnen und Kunden?
Cat Bonds eignen sich aus unserer Sicht eher als strategische Allokation für langfristig orientierte Anleger als für kurzfristige Trades. Die Idee ist, Katastrophen-Risiken über Zyklen hinweg zu halten – mit einem klar definierten Risiko-Budget und einer klaren Rolle im Gesamtportfolio. In der Praxis werden solche Strategien oft als diversifizierender Satellit neben den Kernallokationen im Portfolio eingesetzt. Häufig werden sie im Segment «Alternatives» oder «Alternative Fixed Income» geführt. Wichtig erscheint uns hier, dass die Allokation auf Portfolioebene durchdacht ist und Anlegerinnen und Anleger wissen, warum sie Cat Bonds halten, wie viel Risiko sie eingehen und wie dieses mit dem Rest ihres Vermögens zusammenspielt. Denn: im Fall schwerer Naturkatastrophen können sie mit Cat Bonds erhebliche Kapitalverluste erleiden.
Und wie sieht die Bilanz im Jahr 2026 aus? Kam es zu mehr Naturkatastrophen, die den Auszahlungsmechanismus von Cat Bonds triggerten?
2026 war für Cat Bonds bislang ein Jahr ohne Trigger-Ereignisse. Am nächsten dran war wohl Hurrikan Polo, der gefährlich nahe an der Pazifikküste Mexikos vorbeizog, die relevanten Parametermarken aber verfehlte. Insgesamt verlief die Hurrikan-Saison im Atlantik, dem Haupttreiber vieler Cat-Bond-Risiken, unterdurchschnittlich. Umso auffälliger ist die gleichzeitig sehr aktive Pazifik-Saison. Dieses Muster ist typisch für die ausgeprägten El Niño-Bedingungen der vergangenen Monate.
Angesichts des Klimawandels wird angenommen, dass die Frequenz von Extremwetter-Ereignissen zunimmt. Klettern damit auch die Risiken für Anlagen in Cat Bonds?
Klimawandel ist ein wesentlicher Treiber für Naturgefahren und damit auch für unseren Markt. Die Veränderungen der Eintretenswahrscheinlichkeiten fliessen dabei in Modelle und Pricing ein und werden so bereits reflektiert. Langfristig ist gut vorstellbar, dass der Bedarf an Rückversicherungsdeckung weiter zunimmt und Cat Bonds dadurch weiter an Bedeutung gewinnen. So kann die Assetklasse einen Beitrag zur finanziellen Resilienz leisten. Natürlich immer unter der Voraussetzung, dass das Verhältnis von Risiko und Entschädigung für Investoren stimmt.
Um auf die Gegenwart zurückzukommen: Was findest du an der Performance von Cat Bonds im Vergleich zu traditionellen Anlagen im aktuellen Marktumfeld besonders attraktiv?
Der Hauptreiz von Cat Bonds liegt wie gesagt darin, dass ihre Performance in erheblichem Ausmass von etwas grundlegend anderem getrieben wird. Die vergangenen Jahre waren dafür ein guter Stresstest: In klassischen Marktschocks haben sich Cat-Bond-Indizes in vielen Fällen deutlich anders entwickelt als Aktien und traditionelle Obligationen. Die einzige grössere negative Episode der jüngeren Vergangenheit, die Hurrikan-Saison 2017, wurde nicht durch makroökonomischen Stress ausgelöst, sondern durch reale Versicherungsschäden – genau das Risiko also, das die Anleger bewusst eingehen.
Und heute, im Jahr 2026?
Heute sind die Cat-Bond-Spreads zwar von den sehr hohen Niveaus, die wir in den Jahren 2023 bis 2025 gesehen haben, wieder zurückgekommen. Aus unserer Sicht sind sie aber im Vergleich zu anderen Anlageklassen nach wie vor attraktiv – insbesondere auf risikoadjustierter Basis.
Du hast nun von den Chancen gesprochen. Aber welche spezifischen Risiken und Herausforderungen hat dein Team beim Aufbau der Strategie und bei der Auswahl von Cat Bonds berücksichtigt?
Es gibt einige Grundlagen, die jeder ernsthafte Cat-Bond-Manager abdecken muss: einen robusten Underwriting- und Due-Diligence-Prozess, eine sorgfältige Katastrophen-Modellierung sowie eine gründliche strukturelle Analyse jeder Transaktion. Viele Mitbewerber machen das gut, und wir sind überzeugt, dass auch wir diese Basisleistungen erbringen. Diese Fähigkeit ist gewissermassen das Eintrittsticket in die Anlageklasse.
Was zeichnet euren Anlageansatz aus?
Besonderen Fokus legen wir jedoch auf die Portfolioebene. Auf den ersten Blick wirkt der Cat-Bond-Markt sehr stark auf Peak-Gefahren wie Hurrikane und Erdbeben in den USA konzentriert. Wir investieren erheblichen Aufwand in die Diversifikation innerhalb dieser Risiken – über Regionen wie Florida, den Golf von Mexiko, die Ostküste und Kalifornien, über unterschiedliche Risikoschichten, Sponsoren und Trigger-Arten hinweg. In der Folge ist unser Portfolio nach unserer Einschätzung deutlich weniger konzentriert als der Markt selbst. Zudem betrachten wir sehr genau, wie jede einzelne Anleihe das Gesamtportfolio beeinflusst. Bei jeder neuen Position fragen wir nicht nur: «Ist dies eine gute Anleihe?», sondern auch: «Wie verändert sie unser Gesamtrisiko?».
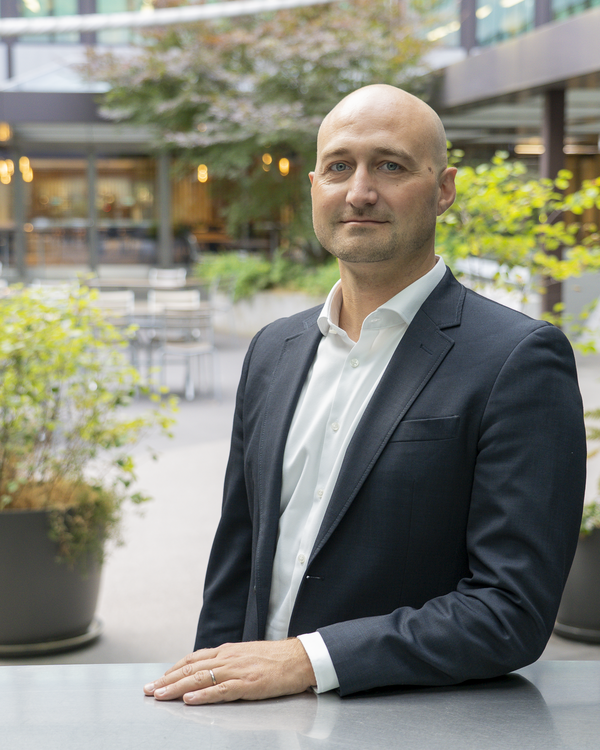
Wir sind sehr wählerisch, welche Anleihen wir kaufen.
Karl Ruzsics, Head Fixed Income Specialities
Und was ist eure Antwort darauf?
Wir überwachen den marginalen Beitrag jeder Anleihe zu unseren Risikokennzahlen und berücksichtigen dies sowohl bei der Titelauswahl als auch bei der Positionsgrösse. Aus unserer Sicht kann diese Arbeit auf Portfolioebene entscheidend dazu beitragen, das Risiko für langfristige Anleger zu verringern, und ist ein Kernelement eines modernen Portfolio-Management-Ansatzes im Bereich Cat Bonds.
In einem Markt, in dem Katastrophenanalysen und Risikomodelle so wichtig sind – wo kann aktives Management Mehrwert schaffen?
Modelle stehen im Zentrum unserer Arbeit, aber sie sind nicht unfehlbar. Sie basieren auf historischen Daten und Annahmen, und es gibt immer Modellunsicherheit. Für uns bedeutet aktives Management, diese Modelle intensiv zu nutzen, aber auch ihre Grenzen sehr genau zu kennen. Wir sehen drei Hauptbereiche, in denen wir Mehrwert schaffen können.
Das wären?
Erstens die Selektion: Wir sind sehr wählerisch, welche Anleihen wir kaufen. Ein Papier muss unsere Due Diligence sowohl qualitativ als auch quantitativ bestehen. Manchmal sieht das reine Modellresultat zwar gut aus. Aber wenn wir Struktur, Sponsor oder den breiteren Kontext genauer anschauen, kommen wir zum Schluss, dass wir für das Risiko nicht ausreichend entschädigt werden. «Nein» zu sagen, gehört zu unserem Verständnis von aktivem Management. Der zweite Bereich ist dann die Portfolio-Konstruktion. Anstatt einfach einen breiten Querschnitt des Marktes zu halten, konzentrieren wir uns darauf, Risiko und Ertrag auf Portfolioebene zu optimieren. Wir beobachten dabei laufend, wie jede Anleihe zum Gesamtrisiko beiträgt, und passen die Zusammensetzung an, wenn wir Konzentrationen feststellen oder sich das Verhältnis von Risiko und Ertrag in einem Segment verändert.
Und weiter?
Der dritte Bereich ist Relative Value. Selbst innerhalb desselben Risikos und derselben Region kann die Entschädigung für das eingegangene Risiko von Anleihe zu Anleihe erheblich variieren. Wir vergleichen daher die Anleihen systematisch mit ihren direkten Peers und dem weiteren Universum. Dies tun wir, um diejenigen Papiere zu identifizieren, bei denen die Risikoprämien aus unserer Sicht am attraktivsten erscheinen.
Doch mit dem Einstieg traditioneller Asset Manager wie der Zürcher Kantonalbank mit Swisscanto wächst der Wettbewerb um diese Risikoprämien. Wird es zunehmend eng in der Nische Cat Bonds – und welches Wachstumspotenzial siehst du noch?
Dass mehr traditionelle Asset Manager in diese Anlageklasse einsteigen, ist aus unserer Sicht ein positives Zeichen. Es reflektiert mehr Transparenz, bessere Daten und zugänglichere Risikomodelle. Ausserdem bringt es unterschiedliche Akteure mit unterschiedlichen Ansätzen und Zielen in den Markt – was wir als gesund für die langfristige Entwicklung des Segments sehen. Was das Wachstum betrifft, würde uns eine weitere Expansion des Marktes nicht überraschen, sofern sie in einem gesunden Tempo verläuft. Letztlich hängt dies davon ab, wie viel Risiko Versicherungs- und Rückversicherungsunternehmen in Cat-Bond-Form übertragen und wie attraktiv die Konditionen für Anleger sind.
Wagst du eine Fünfjahres-Prognose? Was sind die Treiber des Wandels im Cat-Bond-Segment?
Mit Blick auf die nächsten fünf Jahre dürfte – wenig überraschend – die Technologie der wichtigste Treiber sein. KI-gestützte Wetter- und Gefahrenprognosen sowie der Einsatz grosser Sprachmodelle bei der Analyse von Transaktionsdokumentationen und Daten werden mit hoher Wahrscheinlichkeit immer stärker beeinflussen, wie Risiken beurteilt werden und wie schnell neue Informationen verarbeitet werden. Auch Regulierung und Transparenzanforderungen werden weiter steigen, sodass die Verfügbarkeit der entsprechenden Fachkräfte, Systeme und Prozesse entscheidend sein wird. Aus Kapitalmarktsicht rechnen wir damit, dass der Cat-Bond-Markt in einem kontrollierten Tempo wachsen wird. Ausserdem erwarten wir, dass eine Allokation zu einem selbstverständlichen Bestandteil langfristiger strategischer Portfolios wird.
Und – wie positioniert sich dein Team für diesen Wandel?
Unsere Aufgabe sehen wir darin, Katastrophen-Expertise mit starker Technologie, solider Governance und ausgeprägten Fähigkeiten in der Portfolio-Konstruktion zu verbinden und eine fokussierte, transparente Strategie anzubieten, die sich aus unserer Sicht nahtlos in dieses Umfeld einfügt.
Hinweis: Das Interview ist in einer kürzeren Version im spanischen Magazin Funds People erschienen (nur gedruckte Ausgabe)
Fonds im Fokus
Fonds im Fokus
Rechtliche Hinweise
Rechtliche Hinweise
Rechtliche Hinweise Schweiz:
Dieses Dokument dient ausschliesslich Informations- und Werbezwecken. Es ist für die Verbreitung in der Schweiz bestimmt und richtet sich nicht an Anleger in anderen Ländern.
Es stellt weder ein Angebot oder eine Empfehlung zum Erwerb, Halten oder Verkauf von Finanzinstrumenten oder zum Bezug von Produkten oder Dienstleistungen dar, noch bildet es Grundlage für einen Vertrag oder eine Verpflichtung irgendwelcher Art. Dem Empfänger wird empfohlen, die Informationen allenfalls unter Beizug eines Beraters auf ihre Vereinbarkeit mit seinen persönlichen Verhältnissen sowie auf rechtliche, regulatorische, steuerliche und andere Auswirkungen zu prüfen. Die in dieser Publikation enthaltenen Informationen können jederzeit angepasst werden.
Die Publikation wurde von der Zürcher Kantonalbank mit geschäftsüblicher Sorgfalt erstellt und kann Informationen aus sorgfältig ausgewählten Drittquellen enthalten. Die Zürcher Kantonalbank bietet jedoch keine Gewähr für die Richtigkeit und Vollständigkeit der darin enthaltenen Informationen und lehnt jede Haftung für Schäden ab, die sich aus der Verwendung des Dokuments ergeben.
Wo nicht anders angegeben, beziehen sich die Angaben auf die Vermögensverwaltung der Zürcher Kantonalbank unter der Marke Swisscanto, welche vorliegend kollektive Kapitalanlagen schweizerischen, luxemburgischen und irischen Rechts (im Folgenden «Swisscanto Fonds»), umfasst.
Die in diesem Dokument enthaltenen Meinungsäusserungen und Einschätzungen zu Wertpapieren und/oder Emittenten wurden nicht gemäss den Vorschriften zur Unabhängigkeit von Finanzanalysten erstellt und stellen somit Werbemitteilungen dar (und nicht unabhängige Finanzanalyse). Insbesondere unterliegen die für solche Meinungsäusserungen und Einschätzungen verantwortlichen Mitarbeiter nicht notwendigerweise Beschränkungen für den Handel mit den entsprechenden Wertpapieren und dürfen grundsätzlich eigene Geschäfte oder Geschäfte für die Bank in diesen Wertpapieren tätigen.
Alleinverbindliche Grundlage für den Erwerb von Swisscanto Fonds sind die jeweiligen veröffentlichten Dokumente (Fondsverträge, Vertragsbedingungen, Prospekte und/oder wesentliche Anlegerinformationen sowie Geschäftsberichte). Diese können kostenlos bezogen werden unter products.swisscanto.com/ sowie in Papierform bei der Swisscanto Fondsleitung AG, Bahnhofstrasse 9, 8001 Zürich, die für die luxemburgischen Fonds als Vertreterin fungiert, und bei allen Geschäftsstellen der Zürcher Kantonalbank, Zürich.
Bei Fonds mit Domizil Irland ist die Carne Global Fund Managers (Schweiz) AG Vertreterin. Die Zahlstelle für die irischen Swisscanto Fonds in der Schweiz und für die luxemburgischen Fonds ist die Zürcher Kantonalbank.
Es wird darauf hingewiesen, dass allfällige Angaben über die historische Performance keinen Indikator für die laufende oder zukünftige Performance darstellen und allfällig ausgewiesene Performancedaten, die bei der Ausgabe und Rücknahme von Fondsanteilen[GK3] erhobenen Kommissionen und Kosten unberücksichtigt lassen können. Allfällige im Dokument enthaltene Schätzungen bezüglich zukünftiger Renditen und Risiken dienen lediglich Informationszwecken. Die Zürcher Kantonalbank übernimmt dafür keine Garantie.
Mit jeder Investition sind Risiken, insbesondere diejenigen von Wert- und Ertragsschwankungen, verbunden.
Hinsichtlich allfälliger Angaben bezüglich Nachhaltigkeit wird darauf hingewiesen, dass es in der Schweiz kein allgemein akzeptiertes Rahmenwerk und keine allgemeingültige Liste von Faktoren gibt, die es zu berücksichtigen gilt, um die Nachhaltigkeit von Anlagen zu gewährleisten.
Bei luxemburgischen und irischen Swisscanto Fonds sind Informationen über die nachhaltigkeitsrelevanten Aspekte gemäss der Offenlegungsverordnung (EU) 2019/2088 abrufbar unter products.swisscanto.com/.
Die in dieser Publikation beschriebenen Produkte und Dienstleistungen sind für US-Personen gemäss den einschlägigen Regulierungen nicht verfügbar. This publication and the information contained in it must not be distributed and/or redistributed to, used or relied upon by, any person (whether individual or entity) who may be a US person under Regulation S of the US Securities Act of 1933. US persons include any US resident; any corporation, company, partnership or other entity organized under any law of the United States; and other categories set out in Regulation S.
© 2026 Zürcher Kantonalbank. Alle Rechte vorbehalten.
Rechtliche Hinweise international
Das vorliegende Dokument dient ausschliesslich Werbe- und Informationszwecken und richtet sich nicht an Personen, deren Nationalität oder Wohnsitz den Zugang zu solchen Informationen aufgrund der geltenden Gesetzgebung verbietet. Wo nicht anders angegeben, beziehen sich die Angaben auf die Fonds luxemburgischen Rechts, welche von Swisscanto Asset Management International S.A. verwaltet werden (im Folgenden «Swisscanto Fonds»). Bei den beschriebenen Produkten handelt es sich um Organismen für gemeinsame Anlagen in Wertpapieren (OGAW) im Sinne der EU-Richtlinie 2009/65/EG, die der Aufsicht der luxemburgischen Aufsichtsbehörde (CSSF) unterstehen.
Dieses Dokument stellt keine Aufforderung oder Einladung zur Zeichnung oder zur Abgabe eines Kaufangebots für irgendwelche Wertpapiere dar, noch bildet es eine Grundlage für einen Vertrag oder eine Verpflichtung irgendwelcher Art. Alleinverbindliche Grundlage für den Erwerb von Swisscanto Fonds sind die jeweiligen veröffentlichten rechtlichen Dokumente (Vertragsbedingungen, Verkaufsprospekte und Basisinformationsblätter (PRIIP KIDs) sowie Geschäftsberichte), welche unter products.swisscanto.com/ kostenlos bezogen werden können. Informationen über die nachhaltigkeitsrelevanten Aspekte gemäss der Verordnung (EU) 2019/2088 sowie die Strategie von Swisscanto zur Förderung der Nachhaltigkeit bzw. zur Verfolgung von Nachhaltigkeitszielen im Fondsanlageprozess sind auf der gleichen Internetseite abrufbar.
Der Vertrieb des Fonds kann jederzeit ausgesetzt werden. Die Anleger werden rechtzeitig über eine allfällige Deregistrierung informiert.
Mit der Anlage sind Risiken, insbesondere diejenigen von Wert- und Ertragsschwankungen, verbunden. Anlagen in Fremdwährungen unterliegen Wechselkursschwankungen. Die vergangene Wertentwicklung ist kein Indikator und keine Garantie für den Erfolg in der Zukunft. Die Risiken sind im Verkaufsprospekt und in den PRIIP KIDs beschrieben.
Die in diesem Dokument enthaltenen Informationen wurden mit grösster Sorgfalt zusammengestellt. Trotz professionellen Vorgehens kann die Richtigkeit, Vollständigkeit sowie die Aktualität der Angaben nicht garantiert werden. Jede Haftung für Investitionen, die sich auf dieses Dokument stützen, wird abgelehnt.
Die in diesem Dokument enthaltenen Meinungsäusserungen und Einschätzungen zu Wertpapieren und/oder Emittenten wurden nicht gemäss den Vorschriften zur Unabhängigkeit von Finanzanalysten erstellt und stellen somit Werbemitteilungen dar (und keine unabhängigen Finanzanalysen). Insbesondere unterliegen die für solche Meinungsäusserungen und Einschätzungen verantwortlichen Mitarbeitenden nicht notwendigerweise Beschränkungen für den Handel mit den entsprechenden Wertpapieren und dürfen grundsätzlich eigene Geschäfte in diesen Wertpapieren tätigen.
Das Dokument entbindet den Empfänger nicht von seiner eigenen Beurteilung. Insbesondere wird dem Empfänger empfohlen, die Informationen allenfalls unter Beizug eines Beraters auf ihre Vereinbarkeit mit seinen persönlichen Verhältnissen sowie auf rechtliche, steuerliche und andere Konsequenzen zu prüfen. Der Verkaufsprospekt und die PRIIP KIDs sollten vor einer Anlageentscheidung gelesen werden.
Eine Übersicht über die Rechte der Anleger ist unter swisscanto.com/int/de/rechtliches/zusammenfassung-anlegerrechte.html verfügbar.
Die in diesem Dokument beschriebenen Produkte sind für US-Personen gemäss den einschlägigen Regulierungen (insbesondere Regulation S des US Securities Act von 1933) nicht verfügbar.
© 2026 Swisscanto Asset Management International S.A. Alle Rechte vorbehalten.