Investir dans les cat bonds : « Dire “non” fait partie de la gestion active »
En avril dernier, Karl Ruzsics et son équipe ont lancé le premier fonds Swisscanto investi en cat bonds. Dans cet entretien, le gérant de portefeuille expérimenté explique pourquoi une approche active est si importante pour investir dans les obligations catastrophes – et à quoi pourrait ressembler ce segment de marché spécialisé dans cinq ans.
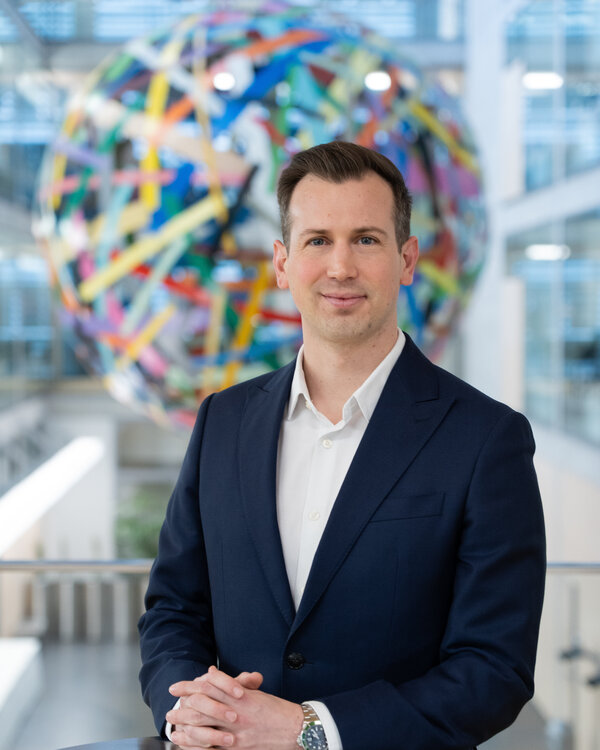
Entretien avec Karl Ruzsics, Head Fixed Income Specialities

Trois points clés concernant les cat bonds :
- Les rendements des obligations catastrophes dépendent principalement d’événements naturels, tels que les ouragans ou les tremblements de terre. Cela signifie qu’elles présentent souvent une faible corrélation avec les classes d’actifs traditionnelles.
- Le seul épisode négatif majeur de ces dernières années – la saison des ouragans de 2017 – a été déclenché par des sinistres réels. Jusqu’à présent, en 2026, aucun événement déclencheur n’a été enregistré pour les obligations catastrophes.
- Les obligations catastrophes peuvent convenir à une allocation stratégique à long terme, à condition qu’il existe un budget de risque clairement défini et qu’elles aient un rôle précis au sein du portefeuille global.
La fenêtre d’émission pour les cat bonds est actuellement ouverte. Selon les prévisions de la plateforme sectorielle artemis.bm, un volume record devrait être atteint cette année. Vous et votre équipe avez-vous aujourd’hui l’embarras du choix ?
Dans cet environnement, nous parlons moins d’embarras du choix que d’un certain luxe. En termes de nouvelles émissions, 2025 a été une année record ; avec un peu moins de 20 milliards USD jusqu’à présent, 2026 est à peine en retrait. Parallèlement, l’appétit des investisseurs est élevé et nous observons un bon mélange de transactions d’émetteurs établis et de nouveaux arrivants. Pour une équipe active et focalisée, c’est une situation idéale : nous n’avons pas besoin d’acheter tout ce qui se présente, mais pouvons choisir de manière très sélective les cat bonds pour lesquels, à nos yeux, la structure, le risque et la rémunération sont réellement convaincants.
Est également nouveau sur le marché le Swisscanto LU Bond Fund Cat Bonds, que vous gérez avec Jamil Bouallai : en avril dernier, l’Asset Management de Zürcher Kantonalbank a lancé cette stratégie. Que pouvez-vous dire sur le timing ?
Pour plusieurs raisons, nous avons décidé qu’il était temps de lancer un fonds composé exclusivement de cat bonds. Du côté des clients, nous observions un intérêt croissant pour des sources de rendement décorrélées des moteurs traditionnels que sont les taux d’intérêt, la croissance et les bénéfices des entreprises. Les investisseurs à long terme, en particulier, recherchent des flux de revenus qui se comportent différemment au fil des cycles – et les cat bonds s’imposent naturellement dans ce contexte : les rendements de ces obligations spécialisées dépendant principalement d’événements naturels tels que les ouragans ou les tremblements de terre, ils présentent souvent une faible corrélation avec les classes d’actifs traditionnelles comme les actions ou les obligations.
Et du côté du marché ?
Nous voyons également des opportunités du côté du marché : la situation de départ aujourd’hui est différente de celle d’il y a dix ou quinze ans. Selon artemis.bm, l’univers des cat bonds en circulation atteignait au 15 novembre un volume d’environ 65 milliards USD et, à notre avis, continue de croître de manière régulière. En outre, il est aujourd’hui suffisamment profond et diversifié pour permettre de construire un portefeuille robuste sur cette base. Par ailleurs, les analyses et les modèles de risque sont devenus nettement plus faciles d’accès, plus automatisables et plus intégrables à nos propres systèmes. Nous pouvons ainsi gérer les cat bonds avec la même qualité de processus que celle que nous appliquons dans d’autres domaines de l’asset management.
Le changement climatique est un facteur clé des risques naturels et donc de notre marché.
Karl Ruzsics, Head Fixed Income Specialities
Les cat bonds sont donc mûrs pour l’approche Swisscanto ?
On peut bien sûr les considérer ainsi. Et il y a une part de vérité : de notre point de vue, l’extension aux cat bonds est le prolongement logique de ce que nous avons déjà mis en œuvre dans d’autres segments « high income » du marché obligataire – par exemple pour les CoCos ou les obligations hybrides d’entreprises. Nous attendons que, selon nous, le marché et les instruments soient suffisamment matures, puis nous lançons une stratégie ciblée et focalisée que nous intégrons dans notre plateforme obligataire et de gestion des risques existante.
Et concrètement, comment cette nouvelle extension s’intègre-t-elle dans les portefeuilles des clientes et clients ?
À nos yeux, les cat bonds se prêtent davantage à une allocation stratégique pour des investisseurs à long terme qu’à des opérations de court terme. L’idée consiste à détenir des risques de catastrophes au travers des cycles – avec un budget de risque clairement défini et un rôle précis au sein du portefeuille global. En pratique, ces stratégies sont souvent utilisées comme un satellite diversifiant à côté des allocations de base des investisseurs. Elles sont fréquemment classées dans le segment « alternatives » ou « alternative fixed income ». Il nous semble important que l’allocation soit réfléchie au niveau du portefeuille et que les investisseurs sachent pourquoi ils détiennent des cat bonds, quel niveau de risque ils acceptent et comment celui-ci interagit avec le reste de leur patrimoine. Car, en cas de catastrophes naturelles graves, ils peuvent subir des pertes en capital importantes sur les cat bonds.
Quel bilan tirez-vous pour 2026 ? Y a-t-il eu davantage de catastrophes naturelles qui ont déclenché les mécanismes de paiement des cat bonds ?
Jusqu’à présent, 2026 a été une année sans événements déclencheurs pour les cat bonds. L’épisode le plus proche a probablement été l’ouragan Polo, qui est passé dangereusement près de la côte pacifique du Mexique, mais sans franchir les seuils paramétriques pertinents. Dans l’ensemble, la saison des ouragans dans l’Atlantique – principal moteur de nombreux risques liés aux cat bonds – s’est révélée inférieure à la moyenne. La saison très active dans le Pacifique est d’autant plus frappante. Ce schéma est typique des fortes conditions El Niño observées ces derniers mois.
Dans le contexte du changement climatique, on suppose que la fréquence des événements météorologiques extrêmes ainsi que des incendies dus à la sécheresse va augmenter. Les risques liés aux investissements en cat bonds augmentent-ils également ?
Le changement climatique est un facteur clé des risques naturels et donc de notre marché. Les variations des probabilités d’occurrence sont intégrées dans les modèles et dans la tarification, et sont donc déjà prises en compte. À long terme, il est tout à fait envisageable que les besoins en couverture de réassurance continuent d’augmenter et que les cat bonds gagnent ainsi en importance. De cette manière, cette classe d’actifs peut contribuer à la résilience financière – à condition, bien sûr, que la relation entre le risque et la rémunération reste équilibrée pour les investisseurs.
Revenons au présent : qu’est-ce qui vous semble particulièrement attractif dans la performance des cat bonds par rapport aux placements traditionnels dans l’environnement de marché actuel ?
Comme indiqué, l’attrait principal des cat bonds réside dans le fait que leur performance est largement déterminée par des facteurs fondamentalement différents. Les années passées ont constitué un bon test de résistance à cet égard : lors de chocs de marché classiques, les indices de cat bonds se sont, dans de nombreux cas, comportés de manière nettement différente des actions et des obligations traditionnelles. Le seul épisode négatif significatif de la période récente –l a saison des ouragans 2017 – n’a pas été déclenché par un stress macroéconomique, mais par des sinistres assurés réels, soit précisément le risque que les investisseurs acceptent consciemment.
Et aujourd’hui, en 2026 ?
Aujourd’hui, les spreads des cat bonds ont reflué par rapport aux niveaux très élevés observés entre 2023 et 2025, mais ils restent, à notre avis, attractifs par rapport à d’autres classes d’actifs – en particulier sur une base ajustée du risque.
Vous avez évoqué les opportunités. Mais quels risques et défis spécifiques votre équipe a-t-elle pris en compte lors de la mise en place de la stratégie et de la sélection des cat bonds ?
Il existe quelques fondamentaux que tout gérant sérieux de cat bonds doit couvrir : un processus solide de souscription et de due diligence, une modélisation rigoureuse des catastrophes ainsi qu’une analyse structurelle approfondie de chaque transaction. De nombreux concurrents effectuent ce travail avec sérieux, et nous sommes convaincus de fournir nous aussi cette base de prestations. Cette capacité constitue en quelque sorte le ticket d’entrée dans cette classe d’actifs.
Qu’est-ce que cela signifie concrètement pour votre approche de placement ?
Nous mettons toutefois l’accent en particulier sur le niveau du portefeuille. À première vue, le marché des cat bonds semble très fortement concentré sur des risques de pointe tels que les ouragans et les tremblements de terre aux États-Unis. Nous investissons des efforts considérables pour diversifier ces risques – entre les régions comme la Floride, le golfe du Mexique, la côte Est et la Californie, entre différentes strates de risque, différents sponsors et types de déclencheurs – de sorte que, selon nous, notre portefeuille est nettement moins concentré que le marché lui-même. Nous examinons également de très près l’impact de chaque obligation sur le portefeuille global. Pour chaque nouvelle position, nous nous demandons non seulement : « S’agit-il d’une bonne obligation ? », mais aussi : « Comment modifie-t-elle notre risque global ? ».
Nous sommes très exigeants sur les obligations que nous achetons.
Karl Ruzsics, Head Fixed Income Specialities
Et quelle est votre réponse ?
Nous surveillons la contribution marginale de chaque obligation à nos indicateurs de risque et en tenons compte à la fois dans la sélection des titres et dans la taille des positions. À notre avis, ce travail au niveau du portefeuille peut contribuer de manière déterminante à réduire le risque pour les investisseurs à long terme et constitue un élément clé d’une approche moderne de gestion de portefeuille dans le segment des cat bonds.
Sur un marché où les analyses de catastrophes et les modèles de risque jouent un rôle aussi important, où la gestion active peut-elle créer de la valeur ajoutée ?
Les modèles sont au cœur de notre travail, mais ils ne sont pas infaillibles. Ils reposent sur des données historiques et des hypothèses, et il existe toujours une incertitude liée au modèle. Pour nous, la gestion active consiste à utiliser ces modèles de manière intensive tout en connaissant très précisément leurs limites. Nous distinguons trois domaines principaux dans lesquels nous pouvons créer de la valeur ajoutée.
Lesquels ?
Le premier domaine est la sélection : nous sommes très exigeants sur les obligations que nous achetons. Un titre doit réussir notre due diligence, qualitativement et quantitativement. Parfois, le simple résultat du modèle semble convaincant. Mais lorsque nous examinons plus en détail la structure, le sponsor ou le contexte plus large, nous constatons que nous ne sommes pas suffisamment rémunérés pour le risque. Dire « non » fait partie intégrante de notre conception de la gestion active. Le deuxième domaine est la construction de portefeuille. Au lieu de détenir simplement un large échantillon du marché, nous nous concentrons sur l’optimisation du couple risque/rendement au niveau du portefeuille. Nous observons en permanence la manière dont chaque obligation contribue au risque global et nous ajustons la composition lorsque nous constatons des concentrations ou lorsque le rapport risque/rendement d’un segment évolue.
Et ensuite ?
Le troisième domaine est le relative value. Même au sein d’un même type de risque et d’une même région, la rémunération du risque peut varier considérablement d’une obligation à l’autre. Nous comparons donc systématiquement les obligations à leurs homologues directes et à l’univers plus large, afin d’identifier les titres pour lesquels, selon nous, les primes de risque sont les plus attrayantes.
Avec l’arrivée sur ce segment de gérants d’actifs traditionnels comme Zürcher Kantonalbank avec Swisscanto, la concurrence pour ces primes de risque s’intensifie. La niche des cat bonds devient-elle de plus en plus étroite – et quel potentiel de croissance y voyez-vous encore ?
À nos yeux, le fait que davantage de gérants d’actifs traditionnels investissent dans cette classe d’actifs est un signe positif. Cela traduit une transparence accrue, de meilleures données et des modèles de risque plus accessibles. Cela amène également sur le marché des acteurs aux approches et aux objectifs variés – ce que nous considérons comme sain pour le développement à long terme du segment. S’agissant de la croissance, nous ne serions pas surpris d’assister à une expansion supplémentaire du marché, pour autant qu’elle se fasse à un rythme sain. En fin de compte, tout dépendra du volume de risques que les compagnies d’assurance et de réassurance transféreront sous forme de cat bonds et de l’attrait des conditions proposées aux investisseurs.
Oseriez-vous établir une prévision sur cinq ans ? Quels sont les moteurs de la transformation du segment des cat bonds ?
À l’horizon des cinq prochaines années, il n’est guère surprenant que la technologie soit probablement le principal moteur. Les prévisions météorologiques et de risques appuyées par l’IA, ainsi que l’utilisation de grands modèles de langage pour l’analyse de la documentation transactionnelle et des données, influenceront très probablement de plus en plus la manière dont les risques sont évalués et la vitesse à laquelle les nouvelles informations sont traitées. Les exigences réglementaires et de transparence continueront également d’augmenter, de sorte que la disponibilité des compétences, des systèmes et des processus adéquats sera déterminante. Du point de vue des marchés de capitaux, nous nous attendons à ce que le marché des cat bonds croisse à un rythme maîtrisé. Nous prévoyons en outre qu’une allocation aux cat bonds deviendra un élément naturel des portefeuilles stratégiques à long terme.
Et comment votre équipe se positionne-t-elle face à cette transformation ?
Nous considérons que notre mission consiste à combiner l’expertise en matière de catastrophes avec des technologies puissantes, une gouvernance solide et de fortes compétences en construction de portefeuille, et à proposer une stratégie focalisée et transparente qui, à notre avis, s’intègre parfaitement dans cet environnement.
Remarque : une version abrégée de cet entretien a été publiée dans le magazine espagnol Funds People (édition imprimée uniquement).
Fonds en point de mire
Fonds en point de mire
Mentions légales
Mentions légales
Information juridique Suisse
Le présent document est destiné exclusivement à des fins informatives et publicitaires. Il est destiné à la distribution en Suisse et ne s’adresse pas aux investisseurs d’autres pays.
Il ne constitue pas une offre ou une recommandation d’achat, de détention ou de vente d’instruments financiers ou de fourniture de produits ou de prestations de services, et ne constitue pas non plus la base d’un contrat ou d'une obligation de quelque nature que ce soit.
Il est recommandé au destinataire d'examiner les informations, éventuellement avec l'aide d'un conseiller, afin de déterminer leur compatibilité avec sa situation personnelle ainsi que leurs implications juridiques, réglementaires, fiscales et autres. Les informations contenues dans cette publication peuvent être modifiées à tout moment.
Le document a été établi par la Zürcher Kantonalbank avec la diligence d'usage en affaires et peut contenir des informations provenant de sources tierces soigneusement sélectionnées. La Zürcher Kantonalbank ne garantit ni l’exactitude ni l’exhaustivité des informations contenues dans ce document et décline toute responsabilité pour les dommages résultant de l’utilisation du document ou des informations qu'il contient.
Elle ne s'adresse pas aux personnes d'autres pays. Sauf indication contraire, les informations se rapportent à la gestion de fortune de la Zürcher Kantonalbank sous la marque Swisscanto, qui comprend présentement des placements collectifs de capitaux de droit suisse, luxembourgeois et irlandaise (ci-après les « fonds Swisscanto »).
Les opinions et évaluations contenues dans ce document concernant des titres et/ou des émetteurs n'ont pas été préparées conformément aux réglementations relatives à l'indépendance des analystes financiers et constituent donc des communications promotionnelles (et non des analyses financières indépendantes). En particulier, les employés responsables de ces opinions et évaluations ne sont pas nécessairement soumis à des restrictions sur le commerce des titres correspondants et peuvent en principe effectuer des transactions personnelles ou des transactions pour la banque sur ces titres.
Les seules sources d’information faisant foi pour l’acquisition de parts de fonds Swisscanto sont les documents actuels sur les fonds (p. ex. contrats de fonds/conditions contractuelles, prospectus de vente, informations clés pour l’investisseur ou feuilles d’informations de base ainsi que rapports de gestion), qui peuvent être obtenus sur products.swisscanto.com/, auprès de Swisscanto Direction de Fonds SA, Bahnhofstrasse 9, CH-8001 Zurich, (qui représente également les fonds Swisscanto luxembourgeois), ou dans toutes les agences de la Zürcher Kantonalbank. L’agent payeur en Suisse pour les fonds Swisscanto luxembourgeois est la Zürcher Kantonalbank, Bahnhofstrasse 9, CH-8001 Zurich.
Pour les fonds domiciliés en Irlande, le représentant est Carne Global Fund Managers (Schweiz) AG. Zürcher Kantonalbank est l'agent payeur pour les fonds Swisscanto irlandais en Suisse et pour les fonds luxembourgeois.
Il convient de noter que les informations relatives aux performances historiques ne constituent pas un indicateur des performances actuelles ou futures, et que les données de performance fournies peuvent ne pas tenir compte des commissions et des coûts liés à l'émission et au rachat des parts de fonds. Les estimations éventuelles concernant les rendements futurs et les risques contenues dans le document sont fournies à titre informatif uniquement. La Zürcher Kantonalbank n'offre aucune garantie à cet égard.
Tout investissement comporte des risques, notamment de fluctuation de valeur et de rendement.
Pour ce qui est des éventuelles informations relatives à la durabilité, nous attirons votre attention sur le fait qu’en Suisse, il n’existe pas de cadre de référence accepté de tous, ni de liste universelle de facteurs à prendre en compte pour garantir la durabilité des placements.
Des informations sur les aspects liés à la durabilité selon le Règlement (UE) 2019/2088 sur la publication d’informations pour les fonds Swisscanto de droit luxembourgeois et irlandais sont disponibles sur le site Internet suivant : products.swisscanto.com/.
Les produits et services décrits dans la présente publication ne sont pas disponibles pour les « US Persons » telles que définies par la réglementation en vigueur. This publication and the information contained in it must not be distributed and/or redistributed to, used or relied upon by, any person (whether individual or entity) who may be a US person under Regulation S of the US Securities Act of 1933. US persons include any US resident; any corporation, company, partnership or other entity organized under any law of the United States; and other categories set out in Regulation. Etat des données (sauf mention contraire): 03.2025
Information juridique international
Le présent document est fourni à des fins publicitaires et d'information uniquement. Il n’est pas destiné aux personnes résidant ou étant ressortissantes d'un pays dont la législation en vigueur interdit l'accès à de telles informations. Sauf indication contraire, les données se réfèrent aux fonds de droit luxembourgeois gérés par Swisscanto Asset Management International S.A. (ci-après les « Fonds Swisscanto »). Les produits décrits sont des organismes de placement collectif en valeurs mobilières (OPCVM) au sens de la directive européenne 2009/65/CE, soumis à la surveillance de l'autorité de contrôle luxembourgeoise (CSSF).
Le présent document ne constitue pas une invitation à souscrire ou à faire une offre d'achat pour un quelconque titre ni la base d'un contrat ou d'un engagement de quelque nature que ce soit. Les documents juridiques publiés (conditions contractuelles, prospectus et documents d’informations clés (DIC PRIIPs) ainsi que les rapports de gestion) constituent la seule base contraignante pour l'acquisition de Fonds Swisscanto et sont disponibles gratuitement sur le site Internet products.swisscanto.com/. Des informations concernant les aspects pertinents du point de vue de la durabilité, conformément au règlement (UE) 2019/2088, et la stratégie de Swisscanto pour la promotion de la durabilité ou la poursuite d'objectifs de durabilité dans le processus de placement des fonds sont disponibles sur ce même site Internet.
La commercialisation du fonds peut être suspendue à tout moment. Les investisseurs seront informés en temps utile d'un éventuel désenregistrement. L’investissement comporte des risques, notamment ceux liés aux fluctuations de valeur et de rendement. Les placements en devises étrangères sont soumis aux fluctuations des taux de change. La performance passée n'est pas un indicateur ni une garantie de succès futur. Les risques sont décrits dans le prospectus et les DIC PRIIPs.
Les informations contenues dans le présent document ont été rédigées avec le plus grand soin. Malgré une approche professionnelle, nous ne pouvons pas garantir l'exactitude, l'exhaustivité et l'actualité des informations. Nous déclinons toute responsabilité au titre des investissements réalisés sur la base du présent document.
Les opinions et évaluations contenues dans ce document concernant les valeurs mobilières et/ou les émetteurs n'ont pas été établies conformément aux réglementations régissant l'indépendance des analystes financiers et constituent donc des communications à caractère publicitaire (et non des analyses financières indépendantes). En particulier, les employés responsables de telles opinions et évaluations ne sont pas nécessairement soumis à des restrictions concernant la négociation des valeurs mobilières en question et peuvent, en principe, effectuer leurs propres transactions sur ces valeurs mobilières.
Le présent document ne dispense pas le destinataire d’exercer son propre jugement. Il est notamment conseillé au destinataire de toujours faire appel à un conseiller pour passer en revue les informations afin de vérifier qu'elles sont compatibles avec sa situation personnelle et d’évaluer les éventuelles conséquences juridiques, fiscales et autres. Il convient de lire le prospectus et les DIC PRIIPs avant de prendre une quelconque décision d'investissement. Un aperçu des droits des investisseurs est disponible à l’adresse swisscanto.com/int/fr/institutionnel/legal/synthese-des-droits-des-investisseurs.html. Les produits et services décrits dans le présent document ne sont pas disponibles pour les ressortissants américains, conformément aux réglementations applicables (notamment le Règlement S du US Securities Act de 1933). Etat des données (sauf mention contraire): 03.2025
© 2025 Zürcher Kantonalbank. Tous droits réservés.