Röstigraben in der 2. Säule: Deutschschweizer wählen das Kapital, Westschweizer die Rente
Medieninfo vom 30. September 2026
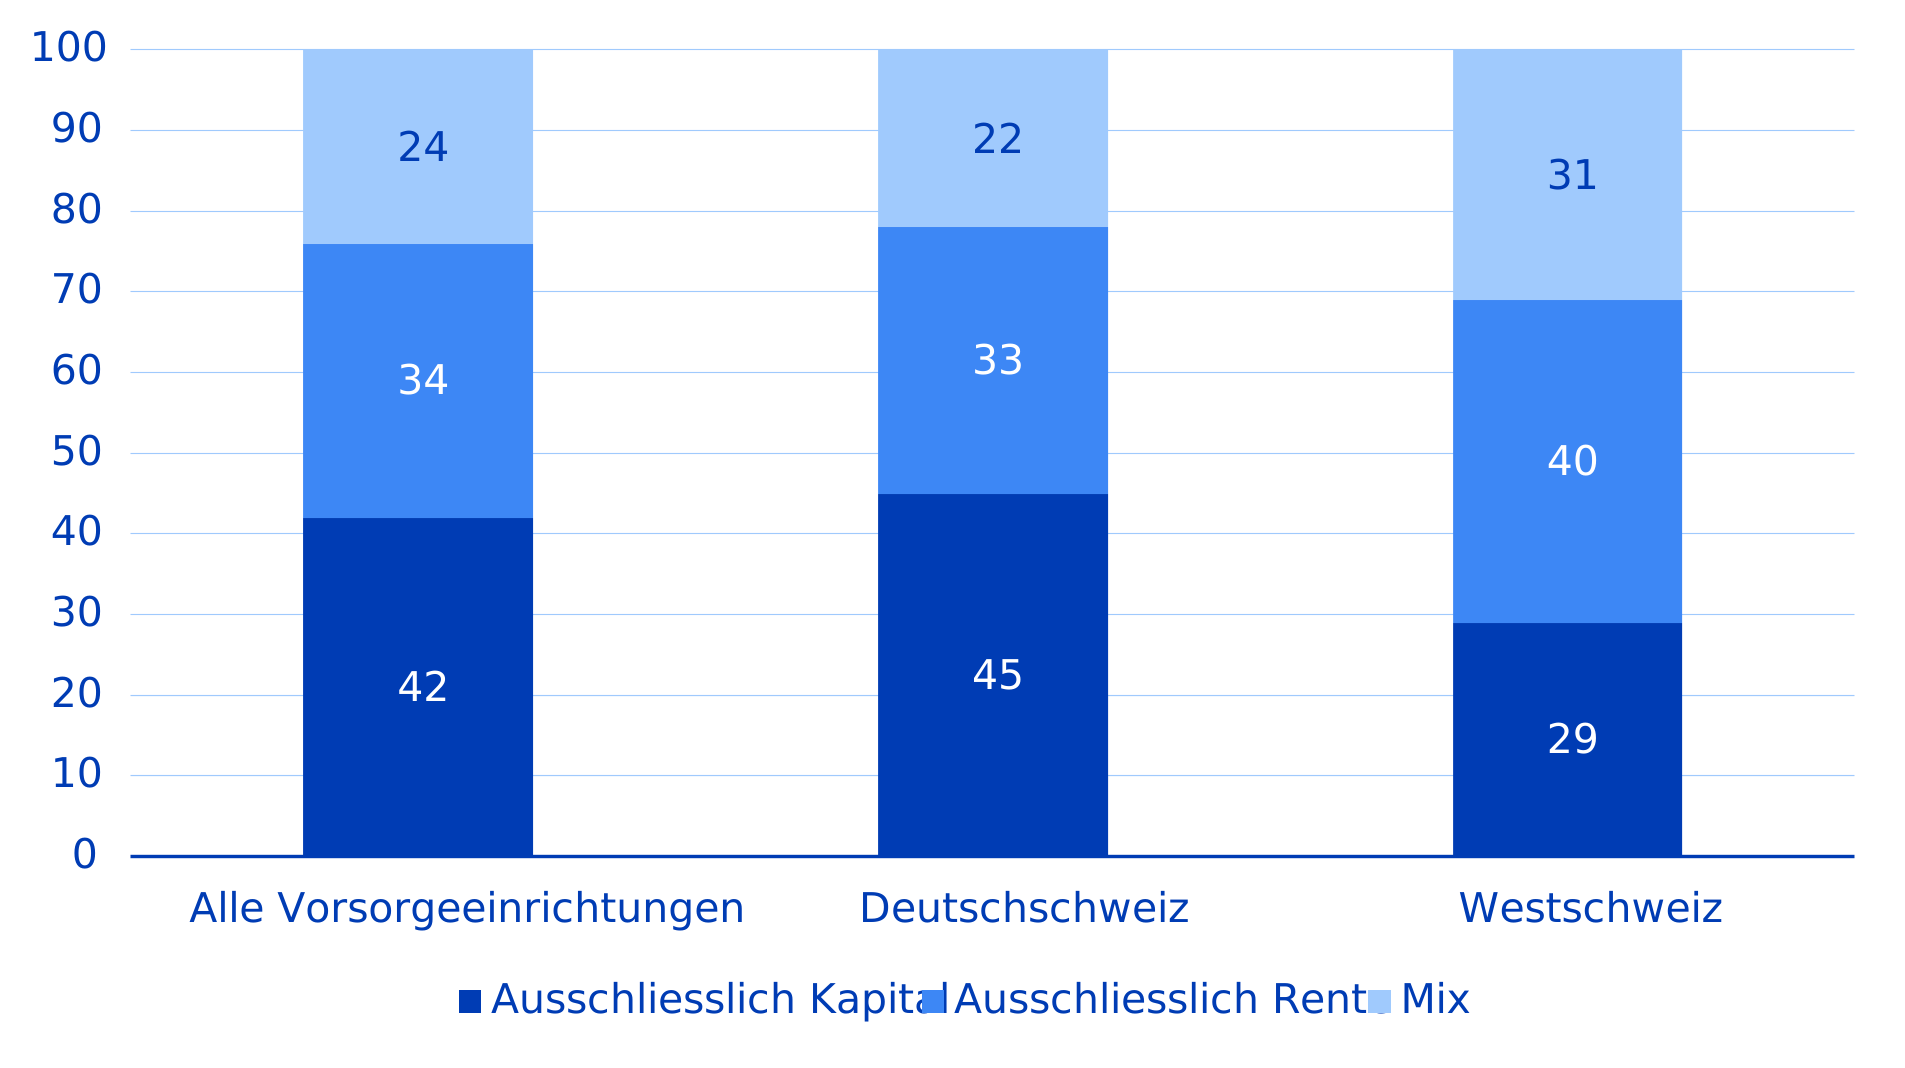
- In der Deutschschweiz bezieht fast die Hälfte der Bevölkerung das Kapital, in der Westschweiz weniger als ein Drittel. Sowohl die Rente als auch die Mischform sind in der Westschweiz deutlich beliebter.
- Die höheren Umwandlungssätze in der Westschweiz machen den Rentenbezug zwar attraktiv, erklären die grossen regionalen Unterschiede aber nicht, denn das Wissen über die Kennzahl ist sehr gering.
- Andere Motive bieten plausiblere Erklärungen: In der Deutschschweiz sind steuerliche Überlegungen wichtiger und gleichzeitig ist das Vertrauen in die eigene Anlegekompetenz höher.
Der Trend in der 2. Säule ist klar: Die Versicherten beziehen ihr Altersguthaben bei der Pensionierung vermehrt als Kapital. Wie die Schweizer Pensionskassenstudie 2026 zeigt, übertrafen die Auszahlungen in Kapitalform im vergangenen Jahr erstmals die Summe der Rentenleistungen. Die wachsende Beliebtheit dieser Wahlmöglichkeit ist hinlänglich belegt – unter anderem durch die Neurentenstatistik des Bundesamts für Statistik (BFS). Allerdings wurden die zunehmenden Kapitalbezüge bislang stets als schweizweites Phänomen betrachtet. Der Blick auf die regionale Verteilung der Leistungsbezüge zeigt jedoch ein unerwartet heterogenes Bild.
Gegensätzliche Präferenzen relativieren den Trend
In der Deutschschweiz ist der Kapitalbezug heute die mit Abstand beliebteste Option. 45 Prozent der Neurentnerinnen und Neurentner bezogen im Jahr 2025 das Kapital. In der Westschweiz entschieden sich hingegen lediglich 29 Prozent für diese Variante, was deutlich unter dem gesamtschweizerischen Schnitt von 42 Prozent liegt.
In der Westschweiz ist die Rente nach wie vor die erste Wahl: 40 Prozent wählen die klassische Auszahlungsvariante. In der Deutschschweiz liegt der Anteil mit 33 Prozent deutlich tiefer. Auch der Mix aus Rente und Kapital ist in der Westschweiz wesentlich beliebter. 31 Prozent entscheiden sich für die Mischform, während in der Deutschschweiz nur 22 Prozent diese Variante wählen.
«Die regionalen Unterschiede sind überraschend gross. Unsere Daten zeigen erstmals, dass der Trend zum Kapitalbezug kein schweizweites Phänomen ist. Diese neue Erkenntnis müssen wir in der Diskussion über die berufliche Vorsorge berücksichtigen», sagt Francesca Pitsch, Leiterin der Schweizer Pensionskassenstudie.
Die Analyse nach Sprachregionen zeigt deutlich: Die Sprachregion erweist sich als eigenständiger, bedeutender Einflussfaktor auf den Kapitalbezug. Ihre Signifikanz bleibt auch dann klar bestehen, wenn weitere strukturelle Merkmale der Vorsorgeeinrichtungen – wie beispielsweise die Kassengrösse oder die Rechtsform – statistisch berücksichtigt werden.
Deutlich höhere Umwandlungssätze in der Westschweiz
Eine naheliegende Erklärung für die Unterschiede in den beiden Regionen ist die Höhe der Umwandlungssätze. Da diese Kennzahl die Rentenhöhe bestimmt, ist sie beim Entscheid zwischen dem Bezug einer Rente oder dem Kapital relevant. Tatsächlich liegen die Umwandlungssätze in der Westschweiz signifikant höher – analog zum höheren Anteil der Rentenbezüge. Der Schnitt liegt sowohl bei Frauen als auch bei Männern über jenem der Deutschschweiz.
|
Deutschschweiz |
Westschweiz |
|---|---|---|
Umwandlungssatz für Männer |
5,18% |
5,67% |
Umwandlungssatz für Frauen |
5,20% |
5,76% |
Tabelle 1: Durchschnittliche Umwandlungssätze in umhüllenden Kassen im Rücktrittsalter 65 nach Sprachregion und Geschlecht Mittelwerte in %, 2026 (N = 467)
Die höheren Umwandlungssätze in der Westschweiz bieten jedoch keine schlüssige Erklärung für die grosse Beliebtheit der Rente in dieser Sprachregion. Laut der Versichertenbefragung im Rahmen der Pensionskassenstudie 2026 ist diese Kennzahl kein zentrales Motiv bei der Entscheidung zwischen dem Bezug einer Rente oder dem Kapital. Zudem ist das Wissen darüber sehr bescheiden: In der Westschweiz kennen 79 Prozent die Höhe ihres Umwandlungssatzes nicht, in der Deutschschweiz 64 Prozent. Selbst bei den 60- bis 69-Jährigen, die sich aufgrund der anstehenden Pensionierung wohl aktiver mit der Thematik auseinandersetzen, sind nur etwas mehr als die Hälfte über den Umwandlungssatz informiert.
Damit dürfte der Umwandlungssatz weder in der Deutsch- noch in der Westschweiz ein zentrales Entscheidungskriterium sein. Im Vordergrund stehen vielmehr die allgemeinen Vorteile der beiden Optionen. Bei den wichtigsten Motiven sind Parallelen in den beiden Sprachregionen erkennbar: Für die Rente sprechen Sicherheit, Planbarkeit und Komfort; für den Kapitalbezug hingegen die finanzielle Flexibilität, Vorteile beim Vererben sowie die Freiheit, selbst über die Anlage der Gelder zu entscheiden.
Steuerliche Vorteile haben in der Deutschschweiz mehr Gewicht
Das viertwichtigste Motiv beim Kapitalbezug – und ein öffentlich vieldiskutierter Grund – sind steuerliche Überlegungen. Interessanterweise zeigt sich genau hier der deutlichste Unterschied zwischen den beiden Sprachregionen: Während in der Deutschschweiz für 31 Prozent die Steuern ein Argument für den Kapitalbezug sind, ist das in der Westschweiz lediglich bei 8 Prozent der Fall.
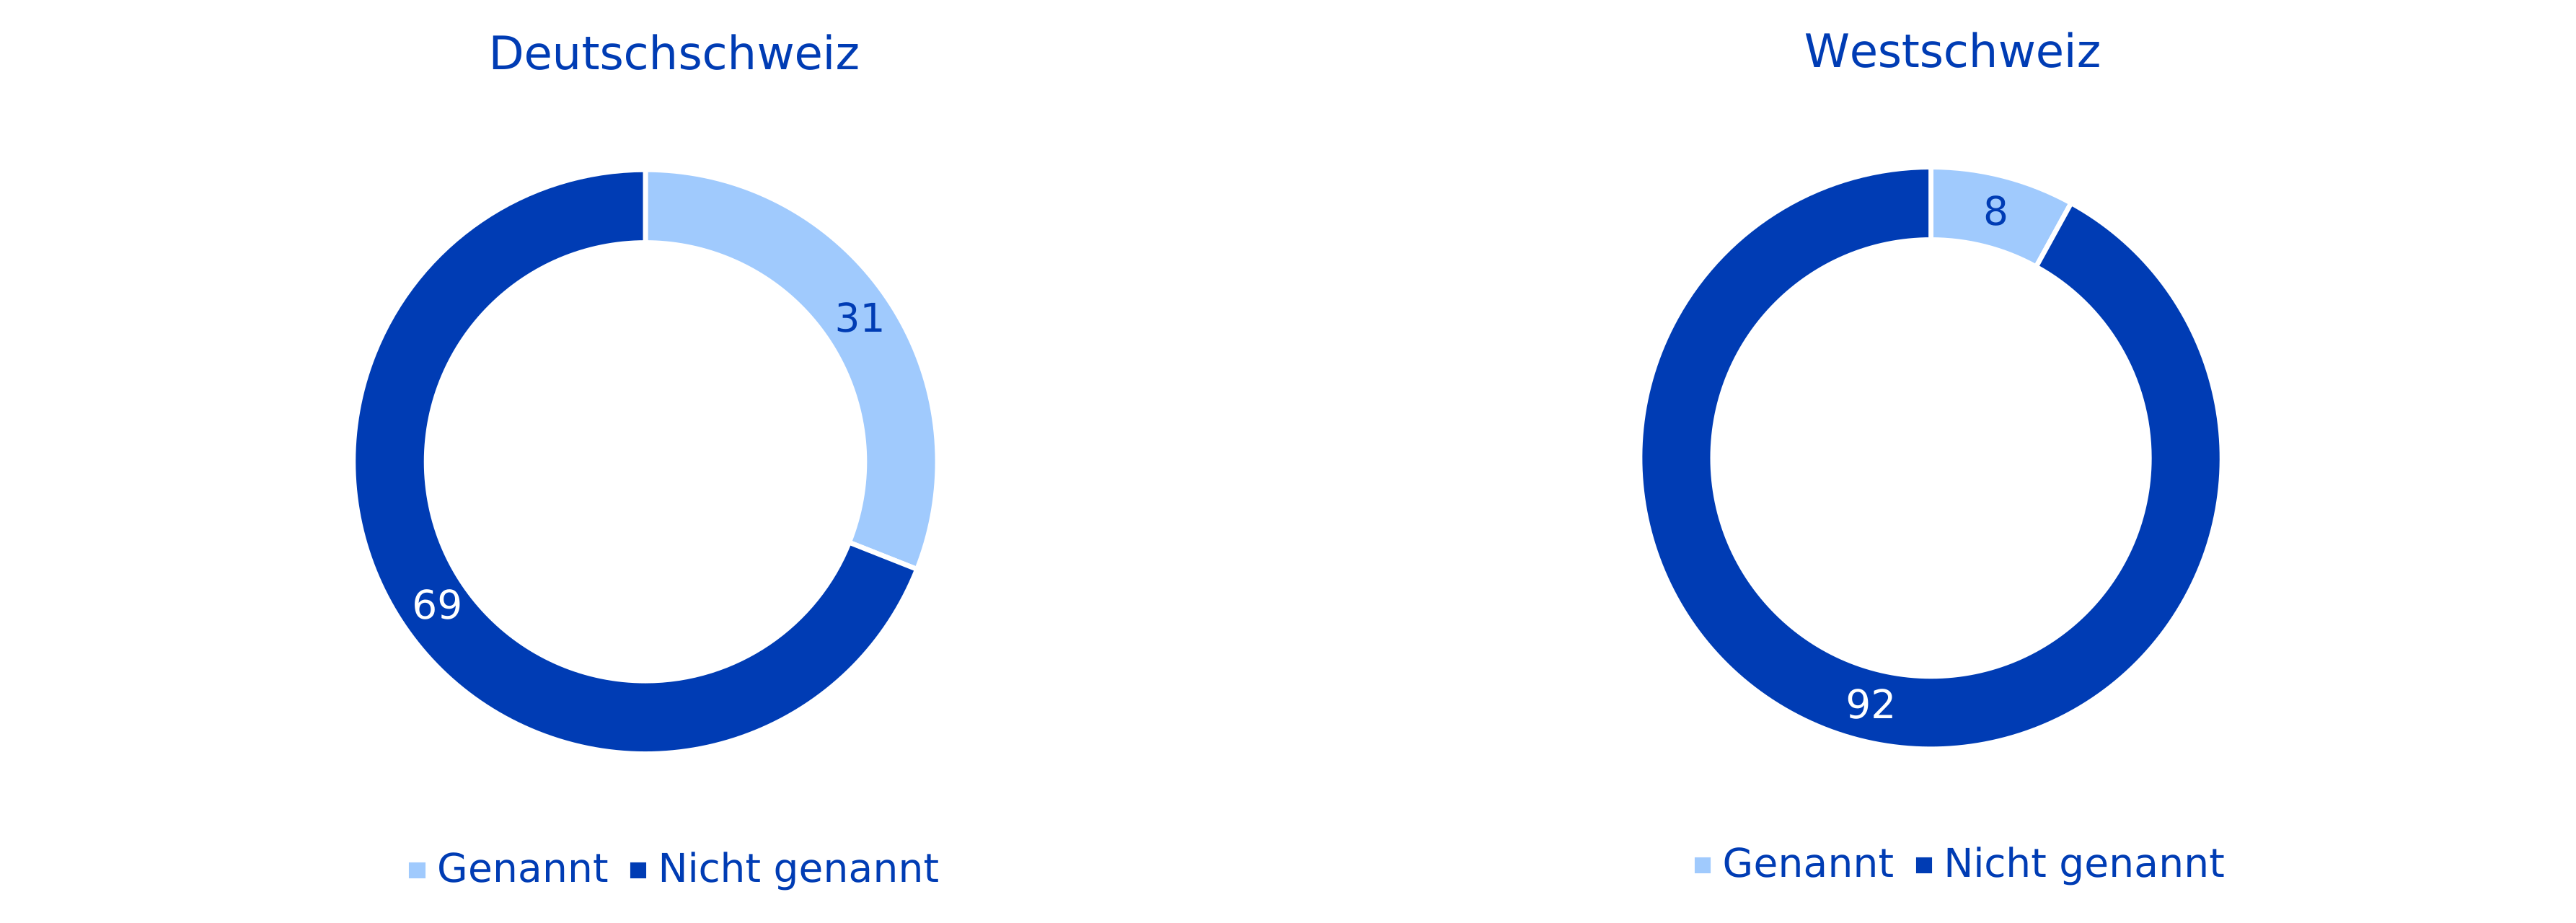
Das legt den Schluss nahe, dass die Steueroptimierung in Deutschschweizer Haushalten eine höhere Bedeutung hat. Zudem ergeben sich Steuervorteile beim Kapitalbezug vor allem bei sehr hohen Altersguthaben, was in den steuergünstigen Kantonen der Deutschschweiz besonders häufig der Fall sein dürfte. Auch scheint in der Westschweiz der Kapitalbezug bei kleineren Guthaben eher verbreitet. So geben in der Westschweiz 26 Prozent der Kapitalbeziehenden an, dass ihr Altersguthaben für eine sinnvolle Rente zu gering ist. In der Deutschschweiz kommen nur 8 Prozent zu diesem Schluss.
Deutschschweizer Bevölkerung schätzt ihre Fähigkeiten höher ein
Grosse regionale Unterschiede zeigen sich auch beim Vertrauen in die eigene Anlegekompetenz. In der Deutschschweiz schätzen die Kapitalbeziehenden ihre Fähigkeiten deutlich höher ein. So glauben 21 Prozent der Personen über 50 Jahren mit geplantem oder bereits getätigtem Kapitalbezug, eine höhere Rendite als die eigene Pensionskasse erzielen zu können. In der Westschweiz trauen sich dies hingegen nur 5 Prozent zu.
Dieser grosse Unterschied könnte darin begründet sein, dass die Anlagequote in der Deutschschweizer Bevölkerung grundsätzlich höher ist, wie eine repräsentative Studie der HSLU aus dem Jahr 2025 zeigt. Wer sich intensiver mit Investmentthemen auseinandersetzt, dürfte sich beim Kapitalbezug möglicherweise kompetenter fühlen. Dabei könnte das höhere Vertrauen in die eigene Anlagekompetenz auch mit einem geringeren Vertrauen in die Anlagekompetenz der Pensionskassen einhergehen.
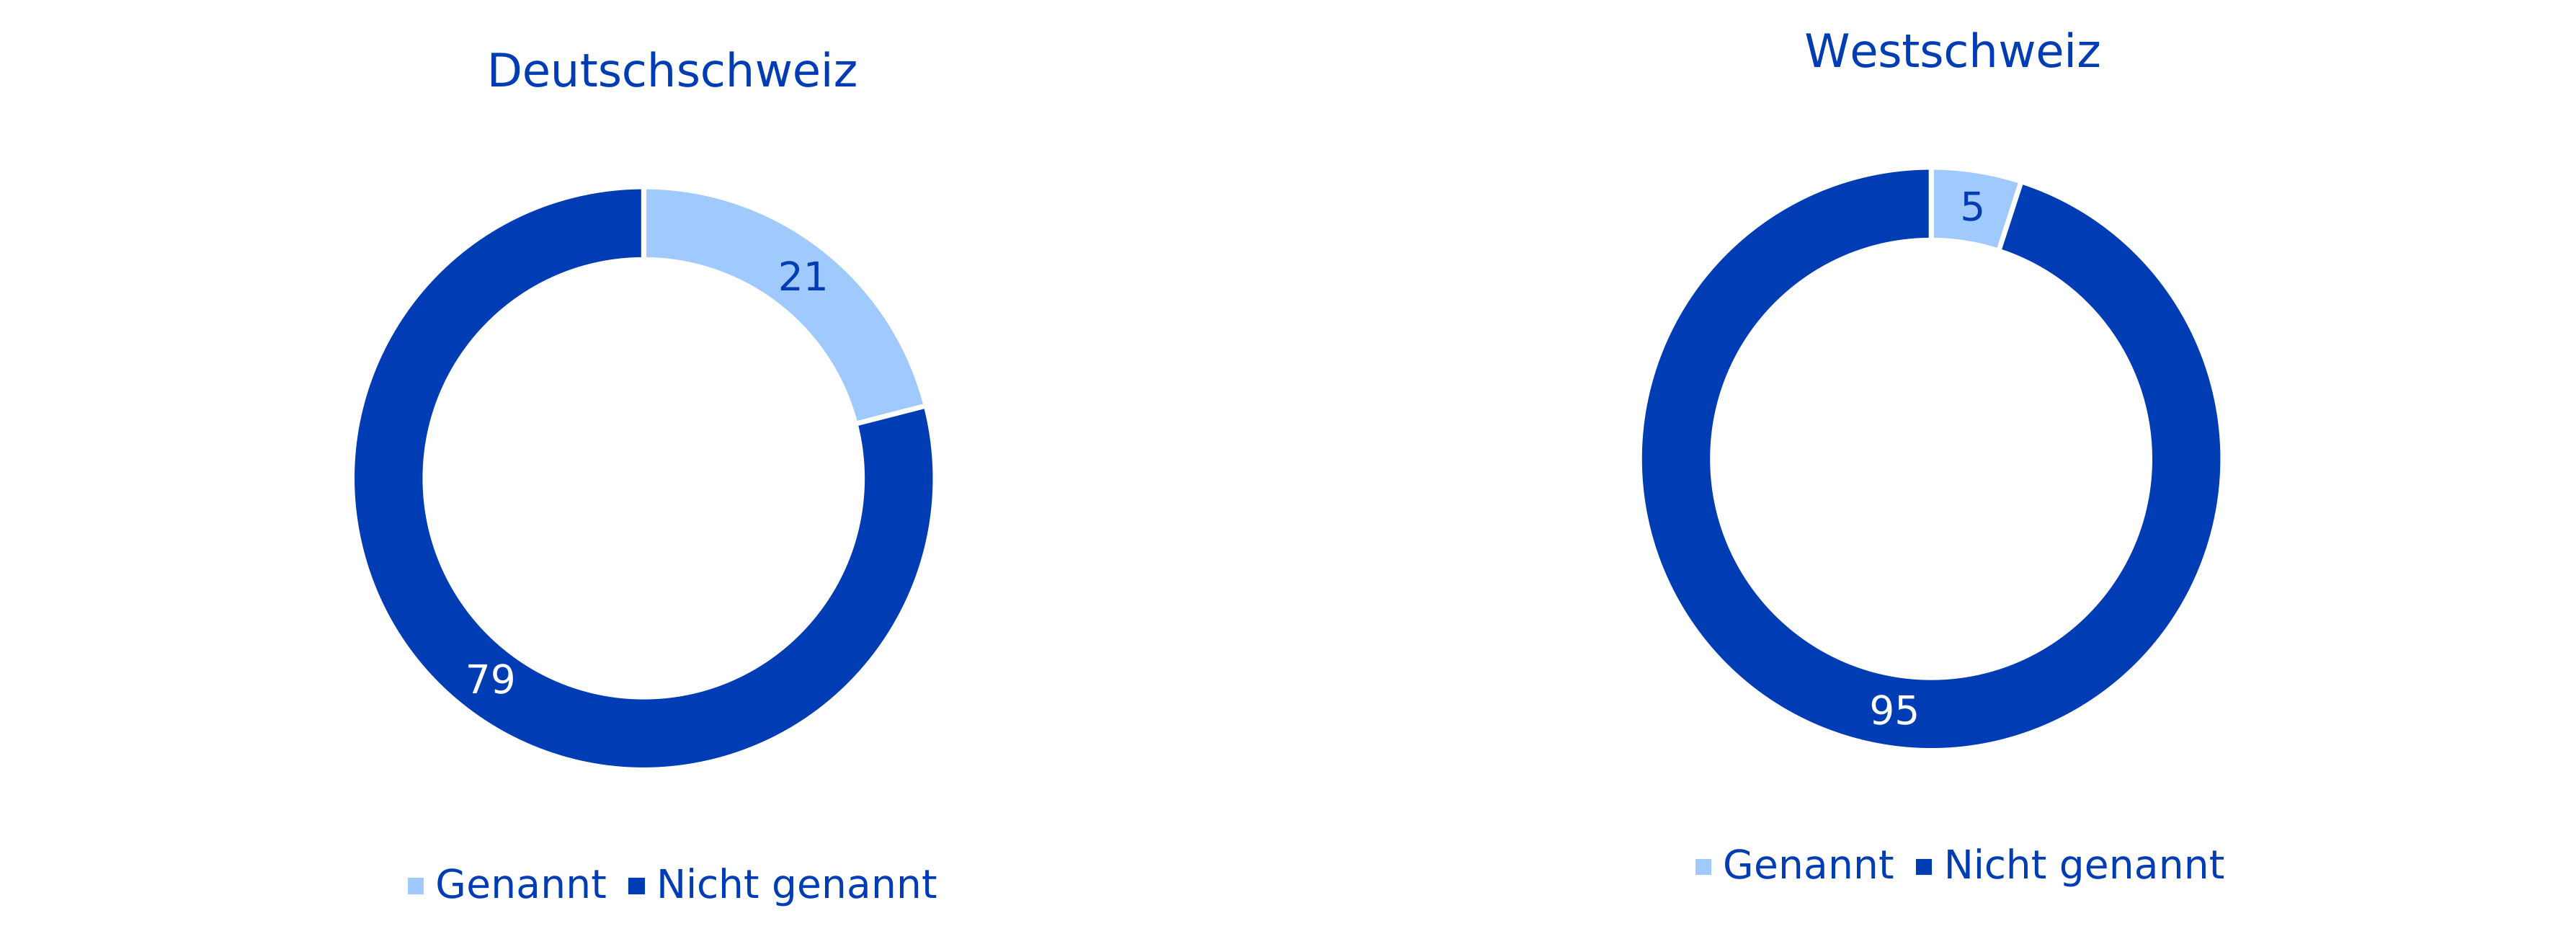
Die Summe der lebenslangen Renten mit eigenen Anlagen zu übertreffen, ist ein ambitioniertes Ziel. «Dank der breiten Diversifikation sind die Renditen der Pensionskassen sehr stabil und federn damit individuelle Risiken ab. So werden etwa ungünstige Börsenjahre ausgeglichen, die ansonsten individuell getragen werden müssen.», sagt Iwan Deplazes, Leiter Asset Management der Zürcher Kantonalbank.
Keine Unterschiede beim Vertrauen ins System
Die Gründe für die regionalen Unterschiede beim Kapitalbezug sind entsprechend vor allem im Anlageverhalten sowie im kantonalen Steuerrecht zu suchen. Auch kulturelle Unterschiede könnten hineinspielen – etwa, was das Vertrauen ins 3-Säulen-System oder die Wahrnehmung der Vorteile der Rente betrifft. Allerdings werden deren Vorzüge in beiden Sprachregionen ähnlich wahrgenommen. Bei der Einschätzung der Entwicklung des Vorsorgesystems zeigen sich ebenfalls kaum Unterschiede.
Trotzdem ist die Einstellung gegenüber den Altersleistungen offensichtlich nicht identisch. Die Präferenz für die Rente in der Westschweiz bringt ein höheres Absicherungsbedürfnis zum Ausdruck, da vor allem sicherheitsorientierte Menschen zur Rente tendieren. In der Deutschschweiz geht die Bevölkerung hingegen unbesorgter mit dem Anlage- und Langlebigkeitsrisiko um – mit der Gefahr der Selbstüberschätzung.
Gegenläufige Entwicklung hat Folgen für die Pensionskassen
Für die Kassen bringt der Trend zum Kapitalbezug strukturelle Vorteile: Der Anteil an Rentnerinnen und Rentnern sinkt, was die langfristigen Verpflichtungen reduziert und die Risikostruktur verbessert. Diese Entwicklung verändert aber auch den Charakter der 2. Säule: «Die auf langfristige Leistungsversprechen ausgerichtete berufliche Vorsorge kann ihren Anspruch auf kollektive Absicherung von Risiken immer weniger einlösen. Das verwässert den Versicherungsgedanken – und verschiebt in der Tendenz die Verantwortung von den Kassen hin zu den Versicherten», sagt Studienleiterin Francesca Pitsch.
Damit stehen die Pensionskassen in den beiden Landesteilen vor unterschiedlichen Herausforderungen: In der Deutschschweiz gilt es, die Risiken leichtfertiger Kapitalbezüge einzudämmen – etwa durch Aufklärung oder flexible Rentenmodelle, die nach der Pensionierung mehr finanziellen Spielraum bieten. In der Westschweiz wird die berufliche Vorsorge dem Versicherungsgedanken durch den hohen Rentenanteil hingegen weiterhin eher gerecht, allerdings bleibt deren Finanzierung für die Kassen durch den demografischen Wandel herausfordernd. Das zeigt: Die berufliche Vorsorge der Schweiz ist alles andere als ein homogenes System.
Methodische Erläuterungen
Die Schweizer Pensionskassenstudie von Swisscanto beruht auf einer repräsentativen, jährlich durchgeführten Umfrage bei Schweizer Vorsorgeeinrichtungen, welche über 80 Prozent des in der beruflichen Vorsorge verwalteten Vermögens abdecken. Im Jahr 2026 wurde die Studie zum 26. Mal durchgeführt.
Die Auswertung basiert auf Angaben von insgesamt 523 Schweizer Pensionskassen per 31.12.2025. Davon haben 428 ihren Sitz in der Deutschschweiz und 95 in der französischen Schweiz. Die Zuordnung erfolgte anhand der Postleitzahlen gemäss der Segmentierung nach Sprachregionen der Schweizerischen Post. Vorsorgeeinrichtungen aus der italienischen Schweiz wurden nicht berücksichtigt, da für diese Region zu wenig Daten für eine repräsentative Analyse vorlagen.
Ergänzend zur Datenerhebung bei den Pensionskassen wurde im Frühjahr 2026 in Zusammenarbeit mit gfs.bern eine Mixed-Mode-Befragung (online und telefonisch) der Schweizer Wohnbevölkerung ab 18 Jahren durchgeführt. Insgesamt wurden 1'014 Personen befragt, davon 711 aus der Deutschschweiz, 241 aus der Westschweiz und 62 aus der italienischen Schweiz. Zur Korrektur soziodemografischer Verzerrungen wurden Gewichtungen nach Sprachregion, Siedlungsart, Bildungsniveau sowie Alter und Geschlecht vorgenommen. Die Ergebnisse sind damit repräsentativ für die Pensionskassenversicherten in der Schweiz.
Kontakt
Media Relations Zürcher Kantonalbank, Telefon +41 44 292 29 79, medien@zkb.ch
Asset Management der Zürcher Kantonalbank
Das Asset Management der Zürcher Kantonalbank bewirtschaftet über CHF 325 Milliarden (Stand Ende 2025) und ist damit die zweitgrösste Vermögensverwalterin der Schweiz. Erfahrene Spezialistinnen und Spezialisten entwickeln unter der Produktmarke Swisscanto hochwertige Anlage- und Vorsorgelösungen für private Anlegerinnen und Anleger, Firmen und Institutionen. Die Asset-Management-Teams sind ausnahmslos am Finanzplatz Zürich tätig. Das Asset Management der Zürcher Kantonalbank hat sich zur Net Zero Asset Management Initiative bekannt und setzt bei den traditionellen, aktiv verwalteten Swisscanto Anlagefonds in Orientierung am Pariser Klimaabkommen standardmässig ein CO2-Reduktionsziel um. Swisscanto-Anlagefonds werden regelmässig national und international ausgezeichnet.